Der Komet 5478 – Seite 9
2014-10-20 · Seite 9 von 40
OCR-Text · Seite 9
Automatisch erkannter Originaltext. Frakturschrift, historische Schreibweisen und Erkennungsfehler können vom Scan abweichen. Zitate bitte am Bild prüfen.
5478/20. 10. 2014
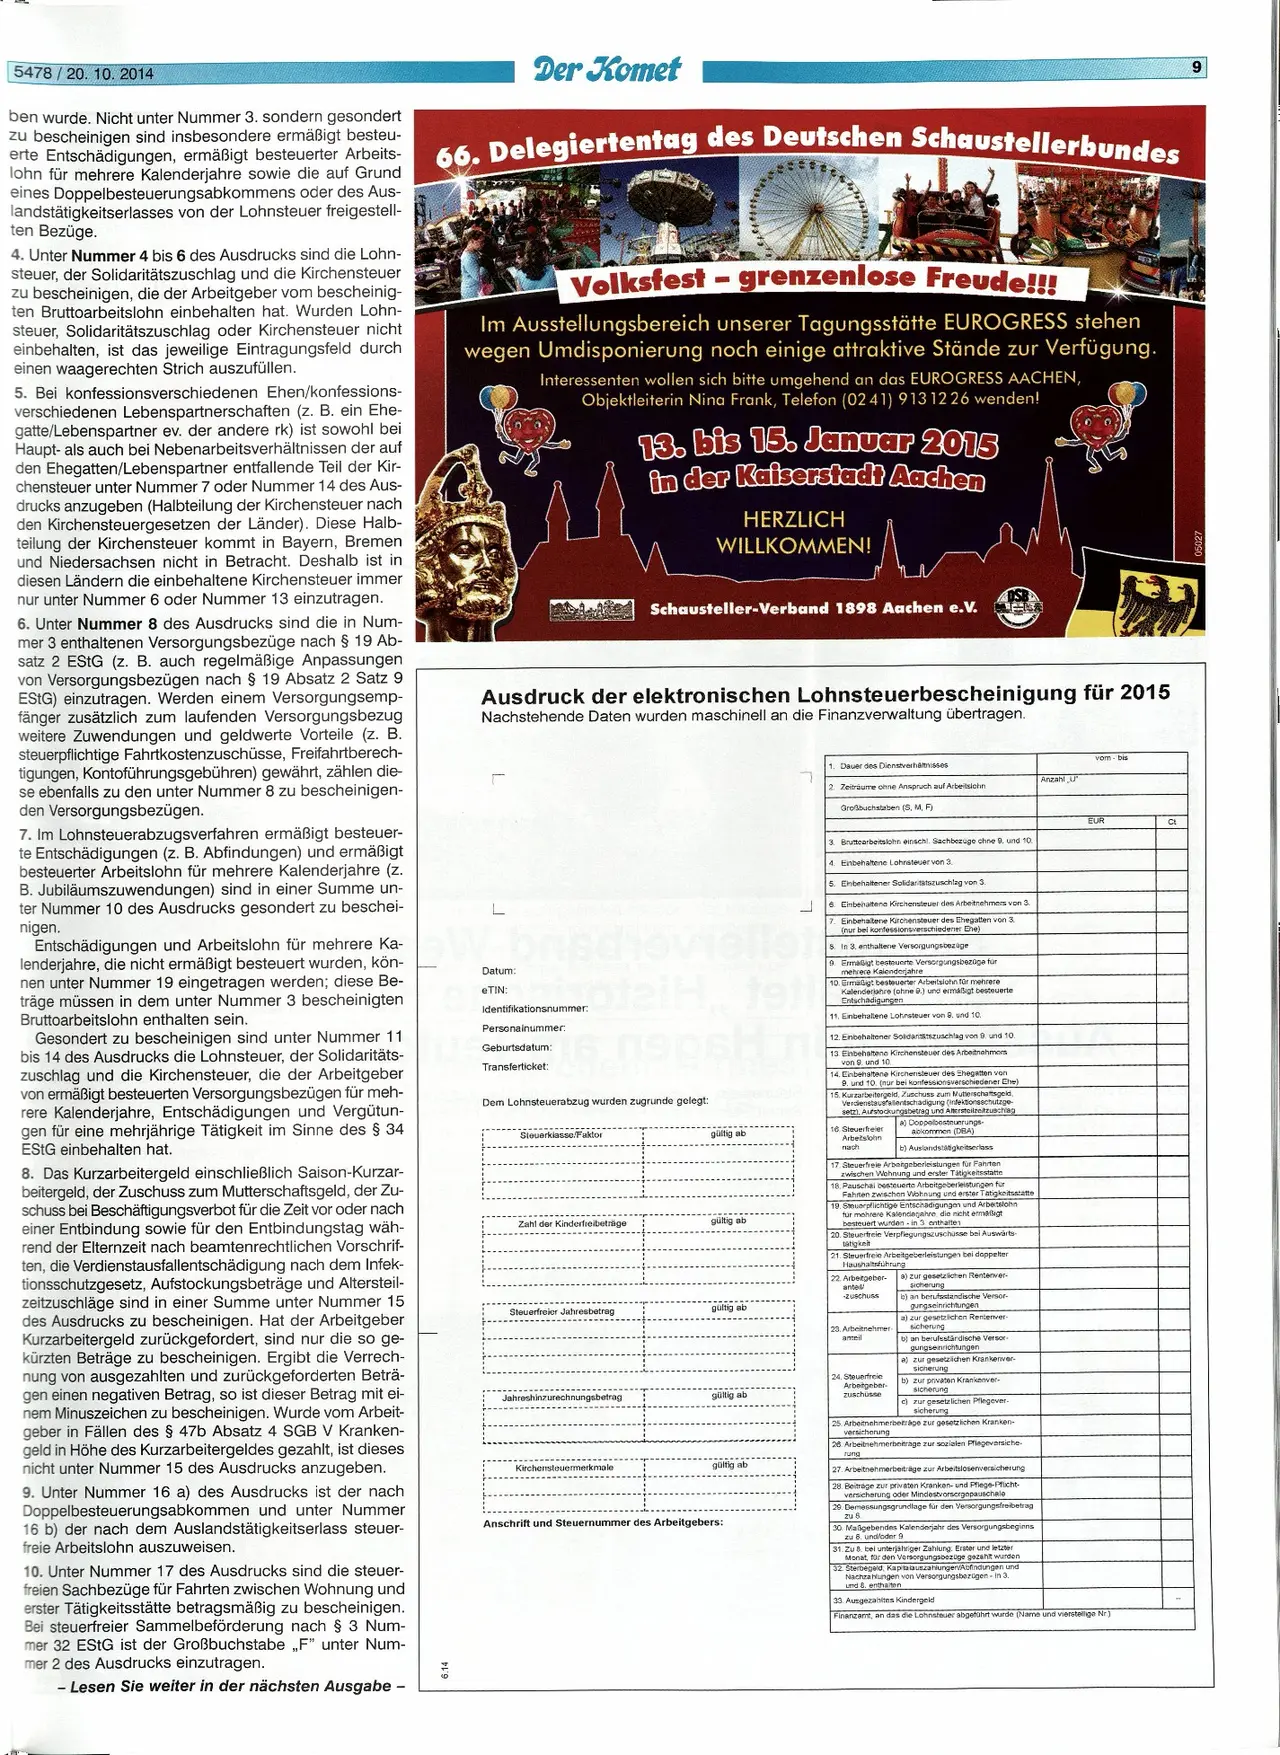
ben wurde. Nicht unter Nummer 3. sondern gesondert
zu bescheinigen sind insbesondere ermäßigt besteu-
erte Entschädigungen, ermäßigt besteuerter Arbeits-
lohn für mehrere Kalenderjahre sowie die auf Grund
eines Doppelbesteuerungsabkommens oder des Aus-
landstätigkeitserlasses von der Lohnsteuer freigestell-
ten Bezüge.
4. Unter Nummer 4 bis 6 des Ausdrucks sind die Lohn-
steuer, der Solidaritätszuschlag und die Kirchensteuer
zu bescheinigen, die der Arbeitgeber vom bescheinig-
ten Bruttoarbeitslohn einbehalten hat. Wurden Lohn-
steuer, Solidaritätszuschlag oder Kirchensteuer nicht
einbehalten, ist das jeweilige Eintragungsfeld durch
einen waagerechten Strich auszufüllen.
5. Bei konfessionsverschiedenen Ehen/konfessions-
verschiedenen Lebenspartnerschaften (z. B. ein Ehe-
gatte/Lebenspartner ev. der andere rk) ist sowohl bei
Haupt- als auch bei Nebenarbeitsverhältnissen der auf
den Ehegatten/Lebenspartner entfallende Teil der Kir-
chensteuer unter Nummer 7 oder Nummer 14 des Aus-
drucks anzugeben (Halbteilung der Kirchensteuer nach
den Kirchensteuergesetzen der Länder). Diese Halb-
teilung der Kirchensteuer kommt in Bayern, Bremen
und Niedersachsen nicht in Betracht. Deshalb ist in
diesen Ländern die einbehaltene Kirchensteuer immer
nur unter Nummer 6 oder Nummer 13 einzutragen.
6. Unter Nummer 8 des Ausdrucks sind die in Num-
mer 3 enthaltenen Versorgungsbezüge nach § 19 Ab-
satz 2 EStG (z. B. auch regelmäßige Anpassungen
von Versorgungsbezügen nach § 19 Absatz 2 Satz 9
EStG) einzutragen. Werden einem Versorgungsemp-
fänger zusätzlich zum laufenden Versorgungsbezug
weitere Zuwendungen und geldwerte Vorteile (z. B.
steuerpflichtige Fahrtkostenzuschüsse, Freifahrtberech-
tigungen, Kontoführungsgebühren) gewährt, zählen die-
se ebenfalls zu den unter Nummer 8 zu bescheinigen-
den Versorgungsbezügen.
7. Im Lohnsteuerabzugsverfahren ermäßigt besteuer-
te Entschädigungen (z. B. Abfindungen) und ermäßigt
besteuerter Arbeitslohn für mehrere Kalenderjahre (z.
B. Jubiläumszuwendungen) sind in einer Summe un-
ter Nummer 10 des Ausdrucks gesondert zu beschei-
nigen.
Entschädigungen und Arbeitslohn für mehrere Ka-
lenderjahre, die nicht ermäßigt besteuert wurden, kön-
nen unter Nummer 19 eingetragen werden; diese Be-
träge müssen in dem unter Nummer 3 bescheinigten
Bruttoarbeitslohn enthalten sein.
Gesondert zu bescheinigen sind unter Nummer 11
bis 14 des Ausdrucks die Lohnsteuer, der Solidaritäts-
zuschlag und die Kirchensteuer, die der Arbeitgeber
von ermäßigt besteuerten Versorgungsbezügen für meh-
rere Kalenderjahre, Entschädigungen und Vergütun-
gen für eine mehrjährige Tätigkeit im Sinne des § 34
EStG einbehalten hat.
8. Das Kurzarbeitergeld einschließlich Saison-Kurzar-
beitergeld, der Zuschuss zum Mutterschaftsgeld, der Zu-
schuss bei Beschäftigungsverbot für die Zeit vor oder nach
einer Entbindung sowie für den Entbindungstag wäh-
rend der Elternzeit nach beamtenrechtlichen Vorschrif-
ten, die Verdienstausfallentschädigung nach dem Infek-
tionsschutzgesetz, Aufstockungsbeträge und Altersteil-
zeitzuschläge sind in einer Summe unter Nummer 15
des Ausdrucks zu bescheinigen. Hat der Arbeitgeber
Kurzarbeitergeld zurückgefordert, sind nur die so ge-
kürzten Beträge zu bescheinigen. Ergibt die Verrech-
nung von ausgezahlten und zurückgeforderten Beträ-
gen einen negativen Betrag, so ist dieser Betrag mit ei-
nem Minuszeichen zu bescheinigen. Wurde vom Arbeit-
geber in Fällen des § 47b Absatz 4 SGB V Kranken-
geld in Höhe des Kurzarbeitergeldes gezahlt, ist dieses
nicht unter Nummer 15 des Ausdrucks anzugeben.
9. Unter Nummer 16 a) des Ausdrucks ist der nach
Doppelbesteuerungsabkommen und unter Nummer
16 b) der nach dem Auslandstätigkeitserlass steuer-
freie Arbeitslohn auszuweisen.
10. Unter Nummer 17 des Ausdrucks sind die steuer-
freien Sachbezüge für Fahrten zwischen Wohnung und
erster Tätigkeitsstätte betragsmäßig zu bescheinigen.
Bei steuerfreier Sammelbeförderung nach § 3 Num-
mer 32 EStG ist der Großbuchstabe "F" unter Num-
mer 2 des Ausdrucks einzutragen.
- Lesen Sie weiter in der nächsten Ausgabe -
Der Komet
66. Delegiertentag des Deutschen Schaustellerbundes
Volksfest - grenzenlose Freude!!!
Im Ausstellungsbereich unserer Tagungsstätte EUROGRESS stehen
wegen Umdisponierung noch einige attraktive Stände zur Verfügung.
Interessenten wollen sich bitte umgehend an das EUROGRESS AACHEN,
Objektleiterin Nina Frank, Telefon (0241) 913 12 26 wenden!
13. bis 15. Januar 2015
in der Kaiserstadt Aachen
HERZLICH
WILLKOMMEN!
Ли
Schausteller-Verband 1898 Aachen e.V.
Ausdruck der elektronischen Lohnsteuerbescheinigung für 2015
Nachstehende Daten wurden maschinell an die Finanzverwaltung übertragen.
L
W brisdi
Datum:
eTIN:
Identifikationsnummer:
Personalnummer:
Geburtsdatum:
Transferticket:
viellet
16 0906H ni
Dem Lohnsteuerabzug wurden zugrunde gelegt:
Steuerklasse/Faktor
Zahl der Kinderfreibeträge
gültig ab
gültig ab
Steuerfreier Jahresbetrag
gültig ab
Jahreshinzurechnungsbetrag
gültig ab
Kirchensteuermerkmale
gültig ab
Anschrift und Steuernummer des Arbeitgebers:
1. Dauer des Dienstverhältnisses
Anzahl „U“
2. Zeiträume ohne Anspruch auf Arbeitslohn.
Großbuchstaben (S, M, F)
3. Bruttoarbeitslohn einschl. Sachbezüge ohne 9. und 10.
4. Einbehaltene Lohnsteuer von 3.
5. Einbehaltener Solidaritätszuschlag von 3.
6. Einbehaltene Kirchensteuer des Arbeitnehmers von 3.
7. Einbehaltene Kirchensteuer des Ehegatten von 3.
(nur bei konfessionsverschiedener Ehe)
8. In 3. enthaltene Versorgungsbezüge
9. Ermäßigt besteuerte Versorgungsbezüge für
mehrere Kalenderjahre
10. Ermäßigt besteuerter Arbeitslohn für mehrere
Kalenderjahre (ohne 9.) und ermäßigt besteuerte
Entschädigungen
11. Einbehaltene Lohnsteuer von 9. und 10.
12. Einbehaltener Solidaritätszuschlag von 9. und 10.
13. Einbehaltene Kirchensteuer des Arbeitnehmers
von 9. und 10.
14. Einbehaltene Kirchensteuer des Ehegatten von
9. und 10. (nur bei konfessionsverschiedener Ehe)
15. Kurzarbeitergeld, Zuschuss zum Mutterschaftsgeld,
Verdienstausfallentschädigung (Infektionsschutzge-
setz), Aufstockungsbetrag und Altersteilzeitzuschlag
a) Doppelbesteuerungs-
16. Steuerfreier
abkommen (DBA)
Arbeitslohn
nach
b) Auslandstätigkeitserlass
17. Steuerfreie Arbeitgeberleistungen
Fahrten
zwischen Wohnung und erster Tätigkeitsstätte
18. Pauschal besteuerte Arbeitgeberleistungen für
Fahrten zwischen Wohnung und erster Tätigkeitsstätte
19. Steuerpflichtige Entschädigungen und Arbeitslohn
für mehrere Kalenderjahre, die nicht ermäßigt
besteuert wurden in 3. enthalten
20. Steuerfreie Verpflegungszuschüsse bei Auswärts-
tätigkeit
21. Steuerfreie Arbeitgeberleistungen bei doppelter
Haushaltsführung
22. Arbeitgeber-
anteil/
-zuschuss
23. Arbeitnehmer-
anteil
24. Steuerfreie
Arbeitgeber-
zuschüsse
a) zur gesetzlichen Rentenver-
sicherung
b) an berufsständische Versor-
gungseinrichtungen
a) zur gesetzlichen Rentenver
sicherung
b) an berufsständische Versor-
gungseinrichtungen
a) zur gesetzlichen Krankenver-
sicherung
b) zur privaten Krankenver-
sicherung
c) zur gesetzlichen Pflegever-
sicherung
25. Arbeitnehmerbeiträge zur gesetzlichen Kranken-
versicherung
26. Arbeitnehmerbeiträge zur sozialen Pflegeversiche-
rung
27. Arbeitnehmerbeiträge zur Arbeitslosenversicherung
28. Beiträge zur privaten Kranken- und Pflege-Pflicht-
versicherung oder Mindestvorsorgepauschale
29. Bemessungsgrundlage für den Versorgungsfreibetrag
zu 8
30. Maßgebendes Kalenderjahr des Versorgungsbeginns
zu 8. und/oder 9.
31. Zu 8. bei unterjähriger Zahlung: Erster und letzter
Monat, für den Versorgungsbezüge gezahlt wurden
32. Sterbegeld; Kapitalauszahlungen/Abfindungen und
Nachzahlungen von Versorgungsbezügen - in 3.
und 8. enthalten
33. Ausgezahltes Kindergeld
vom - bis
EUR
Ct
Finanzamt, an das die Lohnsteuer abgeführt wurde (Name und vierstellige Nr.)
9