Der Komet 5478 – Seite 8
2014-10-20 · Seite 8 von 40
OCR-Text · Seite 8
Automatisch erkannter Originaltext. Frakturschrift, historische Schreibweisen und Erkennungsfehler können vom Scan abweichen. Zitate bitte am Bild prüfen.
8
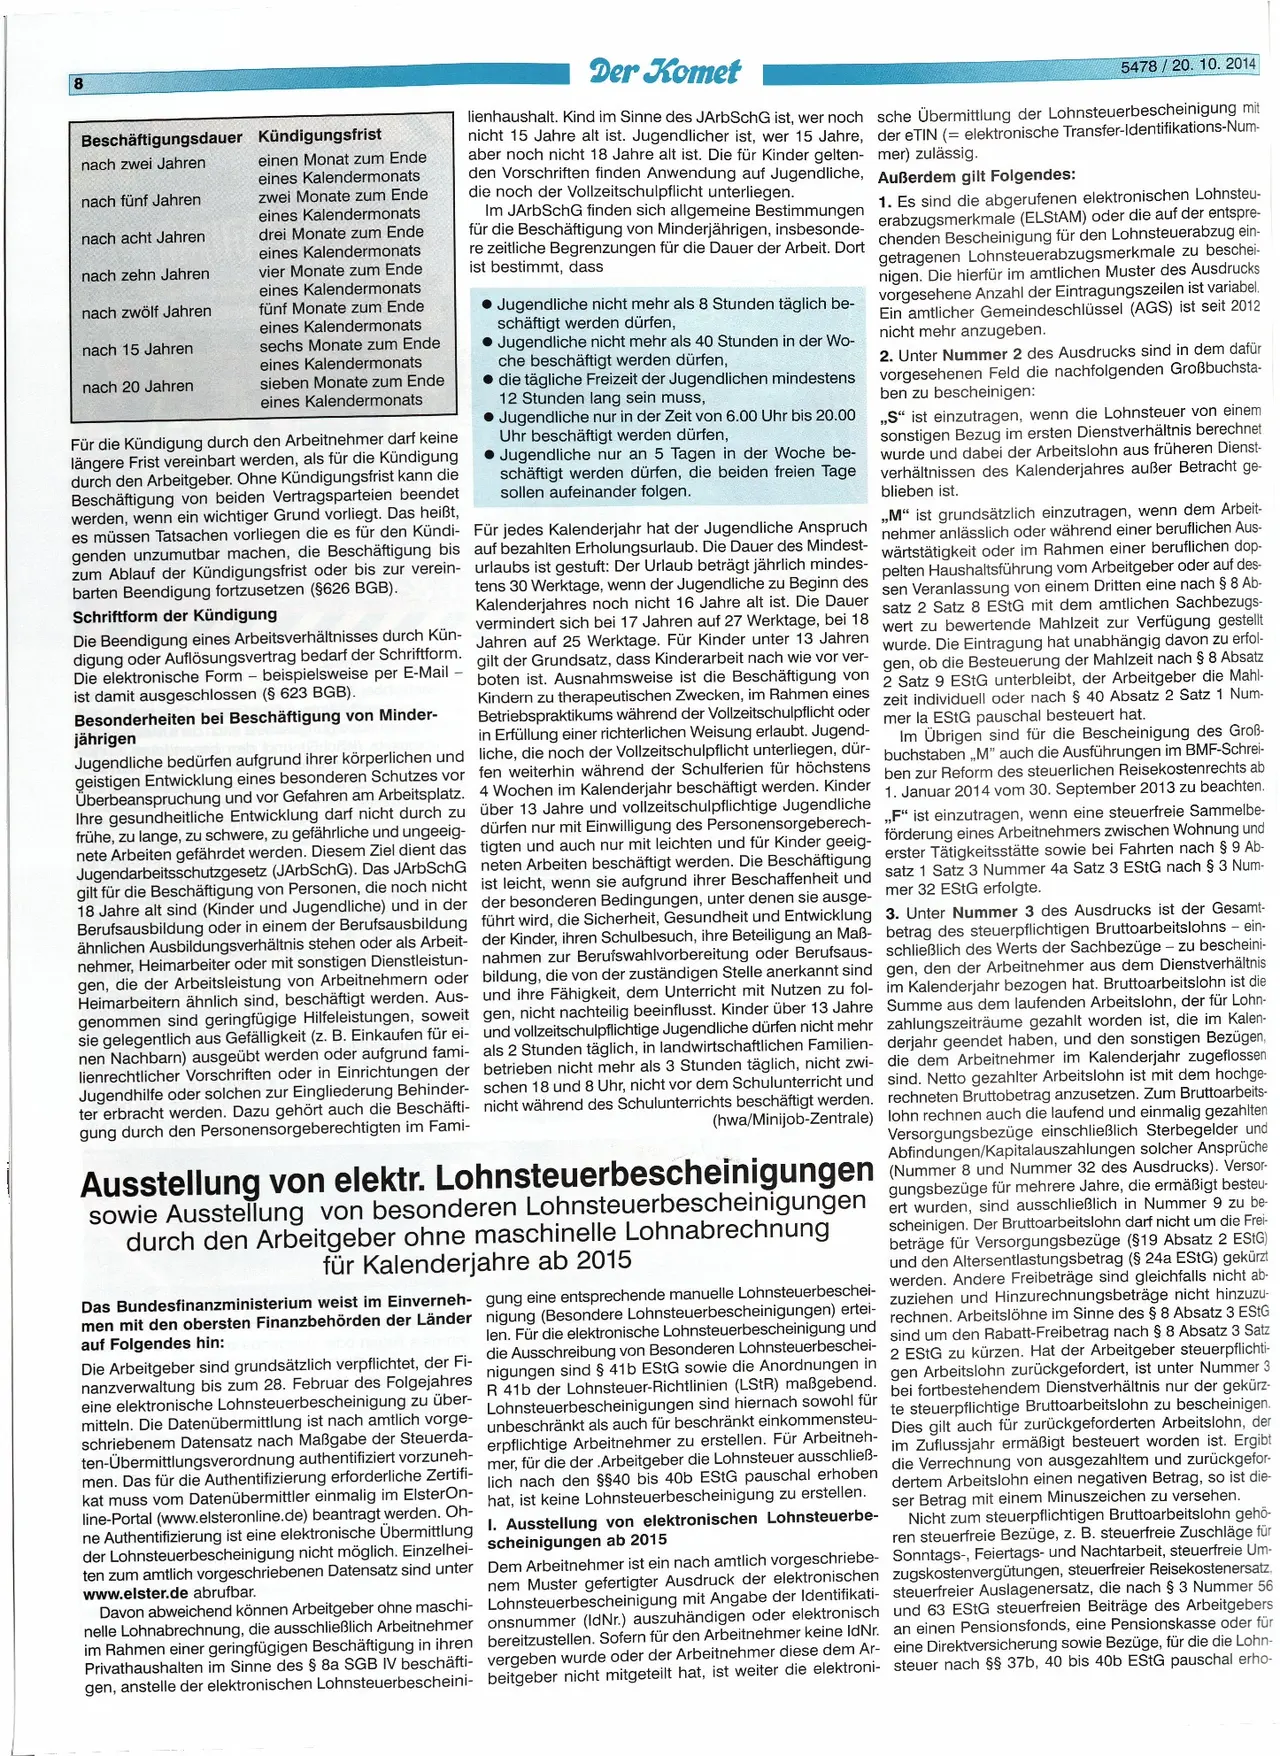
Beschäftigungsdauer Kündigungsfrist
nach zwei Jahren
nach fünf Jahren
nach acht Jahren
nach zehn Jahren
nach zwölf Jahren
nach 15 Jahren
nach 20 Jahren
einen Monat zum Ende
eines Kalendermonats
zwei Monate zum Ende
eines Kalendermonats
drei Monate zum Ende
eines Kalendermonats
vier Monate zum Ende
eines Kalendermonats
fünf Monate zum Ende
eines Kalendermonats
sechs Monate zum Ende
eines Kalendermonats
sieben Monate zum Ende
eines Kalendermonats
Für die Kündigung durch den Arbeitnehmer darf keine
längere Frist vereinbart werden, als für die Kündigung
durch den Arbeitgeber. Ohne Kündigungsfrist kann die
Beschäftigung von beiden Vertragsparteien beendet
werden, wenn ein wichtiger Grund vorliegt. Das heißt,
es müssen Tatsachen vorliegen die es für den Kündi-
genden unzumutbar machen, die Beschäftigung bis
zum Ablauf der Kündigungsfrist oder bis zur verein-
barten Beendigung fortzusetzen (§626 BGB).
Schriftform der Kündigung
Die Beendigung eines Arbeitsverhältnisses durch Kün-
digung oder Auflösungsvertrag bedarf der Schriftform.
Die elektronische Form - beispielsweise per E-Mail-
ist damit ausgeschlossen (§ 623 BGB).
Besonderheiten bei Beschäftigung von Minder-
jährigen
Jugendliche bedürfen aufgrund ihrer körperlichen und
geistigen Entwicklung eines besonderen Schutzes vor
Überbeanspruchung und vor Gefahren am Arbeitsplatz.
Ihre gesundheitliche Entwicklung darf nicht durch zu
frühe, zu lange, zu schwere, zu gefährliche und ungeeig-
nete Arbeiten gefährdet werden. Diesem Ziel dient das
Jugendarbeitsschutzgesetz (JArbSchG). Das JArbSchG
gilt für die Beschäftigung von Personen, die noch nicht
18 Jahre alt sind (Kinder und Jugendliche) und in der
Berufsausbildung oder in einem der Berufsausbildung
ähnlichen Ausbildungsverhältnis stehen oder als Arbeit
nehmer, Heimarbeiter oder mit sonstigen Dienstleistun-
gen, die der Arbeitsleistung von Arbeitnehmern oder
Heimarbeitern ähnlich sind, beschäftigt werden. Aus-
genommen sind geringfügige Hilfeleistungen, soweit
sie gelegentlich aus Gefälligkeit (z. B. Einkaufen für ei-
nen Nachbarn) ausgeübt werden oder aufgrund fami-
lienrechtlicher Vorschriften oder in Einrichtungen der
Jugendhilfe oder solchen zur Eingliederung Behinder-
ter erbracht werden. Dazu gehört auch die Beschäfti-
gung durch den Personensorgeberechtigten im Fami-
Der Komet
lienhaushalt. Kind im Sinne des JArbSchG ist, wer noch
nicht 15 Jahre alt ist. Jugendlicher ist, wer 15 Jahre,
aber noch nicht 18 Jahre alt ist. Die für Kinder gelten-
den Vorschriften finden Anwendung auf Jugendliche,
die noch der Vollzeitschulpflicht unterliegen.
Im JArbSchG finden sich allgemeine Bestimmungen
für die Beschäftigung von Minderjährigen, insbesonde-
re zeitliche Begrenzungen für die Dauer der Arbeit.
Dort
ist bestimmt, dass
Jugendliche nicht mehr als 8 Stunden täglich be-
schäftigt werden dürfen,
Jugendliche nicht mehr als 40 Stunden in der Wo-
che beschäftigt werden dürfen,
die tägliche Freizeit der Jugendlichen mindestens
12 Stunden lang sein muss,
Jugendliche nur in der Zeit von 6.00 Uhr bis 20.00
Uhr beschäftigt werden dürfen,
Jugendliche nur an 5 Tagen in der Woche be-
schäftigt werden dürfen, die beiden freien Tage
sollen aufeinander folgen.
Für jedes Kalenderjahr hat der Jugendliche Anspruch
auf bezahlten Erholungsurlaub. Die Dauer des Mindest-
urlaubs ist gestuft: Der Urlaub beträgt jährlich mindes-
tens 30 Werktage, wenn der Jugendliche zu Beginn des
Kalenderjahres noch nicht 16 Jahre alt ist. Die Dauer
vermindert sich bei 17 Jahren auf 27 Werktage, bei 18
Jahren auf 25 Werktage. Für Kinder unter 13 Jahren
gilt der Grundsatz, dass Kinderarbeit nach wie vor ver-
boten ist. Ausnahmsweise ist die Beschäftigung von
Kindern zu therapeutischen Zwecken, im Rahmen eines
Betriebspraktikums während der Vollzeitschulpflicht oder
in Erfüllung einer richterlichen Weisung erlaubt. Jugend-
5478/20. 10. 2014
sche Übermittlung der Lohnsteuerbescheinigung mit
der eTIN (= elektronische Transfer-Identifikations-Num-
mer) zulässig.
Außerdem gilt Folgendes:
1. Es sind die abgerufenen elektronischen Lohnsteu-
erabzugsmerkmale (ELSTAM) oder die auf der entspre-
chenden Bescheinigung für den Lohnsteuerabzug
ein-
getragenen Lohnsteuerabzugsmerkmale zu beschei-
nigen. Die hierfür im amtlichen Muster des Ausdrucks
vorgesehene Anzahl der Eintragungszeilen ist variabel.
Ein amtlicher Gemeindeschlüssel (AGS) ist seit 2012
nicht mehr anzugeben.
2. Unter Nummer 2 des Ausdrucks sind in dem dafür
vorgesehenen Feld die nachfolgenden Großbuchsta-
ben zu bescheinigen:
,,S" ist einzutragen, wenn die Lohnsteuer von einem
sonstigen Bezug im ersten Dienstverhältnis berechnet
wurde und dabei der Arbeitslohn aus früheren Dienst-
verhältnissen des Kalenderjahres außer Betracht ge-
blieben ist.
,,M" ist grundsätzlich einzutragen, wenn dem Arbeit-
nehmer anlässlich oder während einer beruflichen Aus-
wärtstätigkeit oder im Rahmen einer beruflichen dop-
pelten Haushaltsführung vom Arbeitgeber oder auf des-
sen Veranlassung von einem Dritten eine nach § 8 Ab-
satz 2 Satz 8 EStG mit dem amtlichen Sachbezugs-
wert zu bewertende Mahlzeit zur Verfügung gestellt
wurde. Die Eintragung hat unabhängig davon zu erfol
gen, ob die Besteuerung der Mahlzeit nach § 8 Absatz
2 Satz 9 EStG unterbleibt, der Arbeitgeber die Mahl-
zeit individuell oder nach § 40 Absatz 2 Satz 1 Num-
mer la EStG pauschal besteuert hat.
Im Übrigen sind für die Bescheinigung des Groß-
buchstaben „M" auch die Ausführungen im BMF-Schrei-
ben zur Reform des steuerlichen Reisekostenrechts ab
1. Januar 2014 vom 30. September 2013 zu beachten.
liche, die noch der Vollzeitschulpflicht unterliegen, dür-
fen weiterhin während der Schulferien für höchstens
4 Wochen im Kalenderjahr beschäftigt werden. Kinder
über 13 Jahre und vollzeitschulpflichtige Jugendliche
dürfen nur mit Einwilligung des Personensorgeberech- "F" ist einzutragen, wenn eine steuerfreie Sammelbe-
tigten und auch nur mit leichten und für Kinder geeig- förderung
eines Arbeitnehmers zwischen Wohnung und
neten Arbeiten beschäftigt werden. Die Beschäftigung
erster Tätigkeitsstätte sowie bei Fahrten nach § 9 Ab-
mer 32 EStG erfolgte.
ist leicht, wenn sie aufgrund ihrer Beschaffenheit und
satz 1 Satz 3 Nummer 4a Satz 3 EStG nach § 3 Num-
der besonderen Bedingungen, unter denen sie ausge-
führt wird, die Sicherheit, Gesundheit und Entwicklung
der Kinder, ihren Schulbesuch, ihre Beteiligung an Maß-
nahmen zur Berufswahlvorbereitung oder Berufsaus-
bildung, die von der zuständigen Stelle anerkannt sind
und ihre Fähigkeit, dem Unterricht mit Nutzen zu fol-
gen, nicht nachteilig beeinflusst. Kinder über 13 Jahre
und vollzeitschulpflichtige Jugendliche dürfen nicht mehr
als 2 Stunden täglich, in landwirtschaftlichen Familien-
betrieben nicht mehr als 3 Stunden täglich, nicht zwi-
schen 18 und 8 Uhr, nicht vor dem Schulunterricht und
nicht während des Schulunterrichts beschäftigt werden.
(hwa/Minijob-Zentrale)
3. Unter Nummer 3 des Ausdrucks ist der Gesamt-
betrag des steuerpflichtigen Bruttoarbeitslohns - ein-
schließlich des Werts der Sachbezüge - zu bescheini-
gen, den der Arbeitnehmer aus dem Dienstverhältnis
im Kalenderjahr bezogen hat. Bruttoarbeitslohn ist die
Summe aus dem laufenden Arbeitslohn, der für Lohn-
zahlungszeiträume gezahlt worden ist, die im Kalen-
derjahr geendet haben, und den sonstigen Bezügen,
die dem Arbeitnehmer im Kalenderjahr zugeflossen
sind. Netto gezahlter Arbeitslohn ist mit dem hochge-
rechneten Bruttobetrag anzusetzen. Zum Bruttoarbeits-
lohn rechnen auch die laufend und einmalig gezahlten
Versorgungsbezüge einschließlich Sterbegelder und
Abfindungen/Kapitalauszahlungen solcher Ansprüche
Ausstellung von elektr. Lohnsteuerbescheinigungen (Nummer 8 und Nummer 32 des Ausdrucks). Versor
sowie Ausstellung von besonderen Lohnsteuerbescheinigungen
durch den Arbeitgeber ohne maschinelle Lohnabrechnung
für Kalenderjahre ab 2015
Das Bundesfinanzministerium weist im Einverneh- gung eine entsprechende manuelle Lohnsteuerbeschei-
men mit den obersten Finanzbehörden der Länder
auf Folgendes hin:
nigung (Besondere Lohnsteuerbescheinigungen) ertei-
len. Für die elektronische Lohnsteuerbescheinigung
und
die Ausschreibung von Besonderen
Lohnsteuerbeschei-
nigungen sind § 41b EStG sowie die
Anordnungen in
R 41b der Lohnsteuer-Richtlinien
(LStR) maßgebend.
Die Arbeitgeber sind grundsätzlich verpflichtet, der Fi-
nanzverwaltung bis zum 28. Februar
des Folgejahres
eine elektronische Lohnsteuerbescheinigung
zu über-
Lohnsteuerbescheinigungen sind hiernach sowohl für
mitteln. Die Datenübermittlung ist nach amtlich vorge- unbeschränkt als auch für beschränkt einkommensteu-
schriebenem Datensatz nach Maßgabe der Steuerda-
ten-Übermittlungsverordnung authentifiziert vorzuneh- erpflichtige Arbeitnehmer zu erstellen. Für Arbeitneh-
men. Das für die Authentifizierung erforderliche
Zertifi- mer, für die der Arbeitgeber die Lohnsteuer ausschließ-
lich nach den §§40 bis 40b EStG
pauschal erhoben
kat muss vom Datenübermittler einmalig
im ElsterOn-
line-Portal (www.elsteronline.de) beantragt werden. Oh- hat, ist keine Lohnsteuerbescheinigung
zu erstellen.
ne Authentifizierung ist eine elektronische
Übermittlung I. Ausstellung von elektronischen Lohnsteuerbe-
der Lohnsteuerbescheinigung nicht möglich.
Einzelhei- scheinigungen ab 2015
ten zum amtlich vorgeschriebenen Datensatz sind
unter
www.elster.de abrufbar.
Davon abweichend können Arbeitgeber ohne maschi-
nelle Lohnabrechnung, die ausschließlich Arbeitnehmer
im Rahmen einer geringfügigen Beschäftigung in ihren
Privathaushalten im Sinne des § 8a SGB IV beschäfti-
gen, anstelle der elektronischen Lohnsteuerbescheini-
Dem Arbeitnehmer ist ein nach amtlich vorgeschriebe-
nem Muster gefertigter Ausdruck der elektronischen
Lohnsteuerbescheinigung mit Angabe der Identifikati-
onsnummer (IdNr.) auszuhändigen oder elektronisch
bereitzustellen. Sofern für den Arbeitnehmer keine IdNr.
vergeben wurde oder der Arbeitnehmer diese dem Ar-
beitgeber nicht mitgeteilt hat, ist weiter die elektroni-
gungsbezüge für mehrere Jahre, die ermäßigt besteu-
ert wurden, sind ausschließlich in Nummer 9 zu be-
scheinigen. Der Bruttoarbeitslohn darf nicht um die Frei-
beträge für Versorgungsbezüge (§19 Absatz 2 EStG)
und den Altersentlastungsbetrag (§ 24a EStG) gekürzt
werden. Andere Freibeträge sind gleichfalls nicht ab-
zuziehen und Hinzurechnungsbeträge nicht hinzuzu-
rechnen. Arbeitslöhne im Sinne
des § 8 Absatz 3 EStG
sind um den Rabatt-Freibetrag
nach § 8 Absatz 3 Satz
2 EStG zu kürzen. Hat der Arbeitgeber
steuerpflichti-
bei fortbestehendem Dienstverhältnis nur der gekürz-
gen Arbeitslohn zurückgefordert
, ist unter Nummer 3
te steuerpflichtige Bruttoarbeitslohn zu bescheinigen.
Dies gilt auch für zurückgeforderten Arbeitslohn, der
im Zuflussjahr ermäßigt besteuert worden ist. Ergibt
die Verrechnung von ausgezahltem
und zurückgefor-
dertem Arbeitslohn einen negativen
Betrag, so ist die-
ser Betrag mit einem Minuszeichen zu versehen.
Nicht zum steuerpflichtigen Bruttoarbeitslohn gehö-
ren steuerfreie Bezüge, z. B. steuerfreie Zuschläge für
Sonntags-, Feiertags- und Nachtarbeit, steuerfreie Um-
zugskostenvergütungen, steuerfreier Reisekostenersatz,
steuerfreier Auslagenersatz, die nach § 3 Nummer 56
und 63 EStG steuerfreien Beiträge des Arbeitgebers
an einen Pensionsfonds, eine Pensionskasse oder für
eine Direktversicherung sowie Bezüge, für die die Lohn-
steuer nach §§ 37b, 40 bis 40b EStG pauschal erho-