Der Komet 5611 – Page 11
2018-06-30 · Page 11 of 44
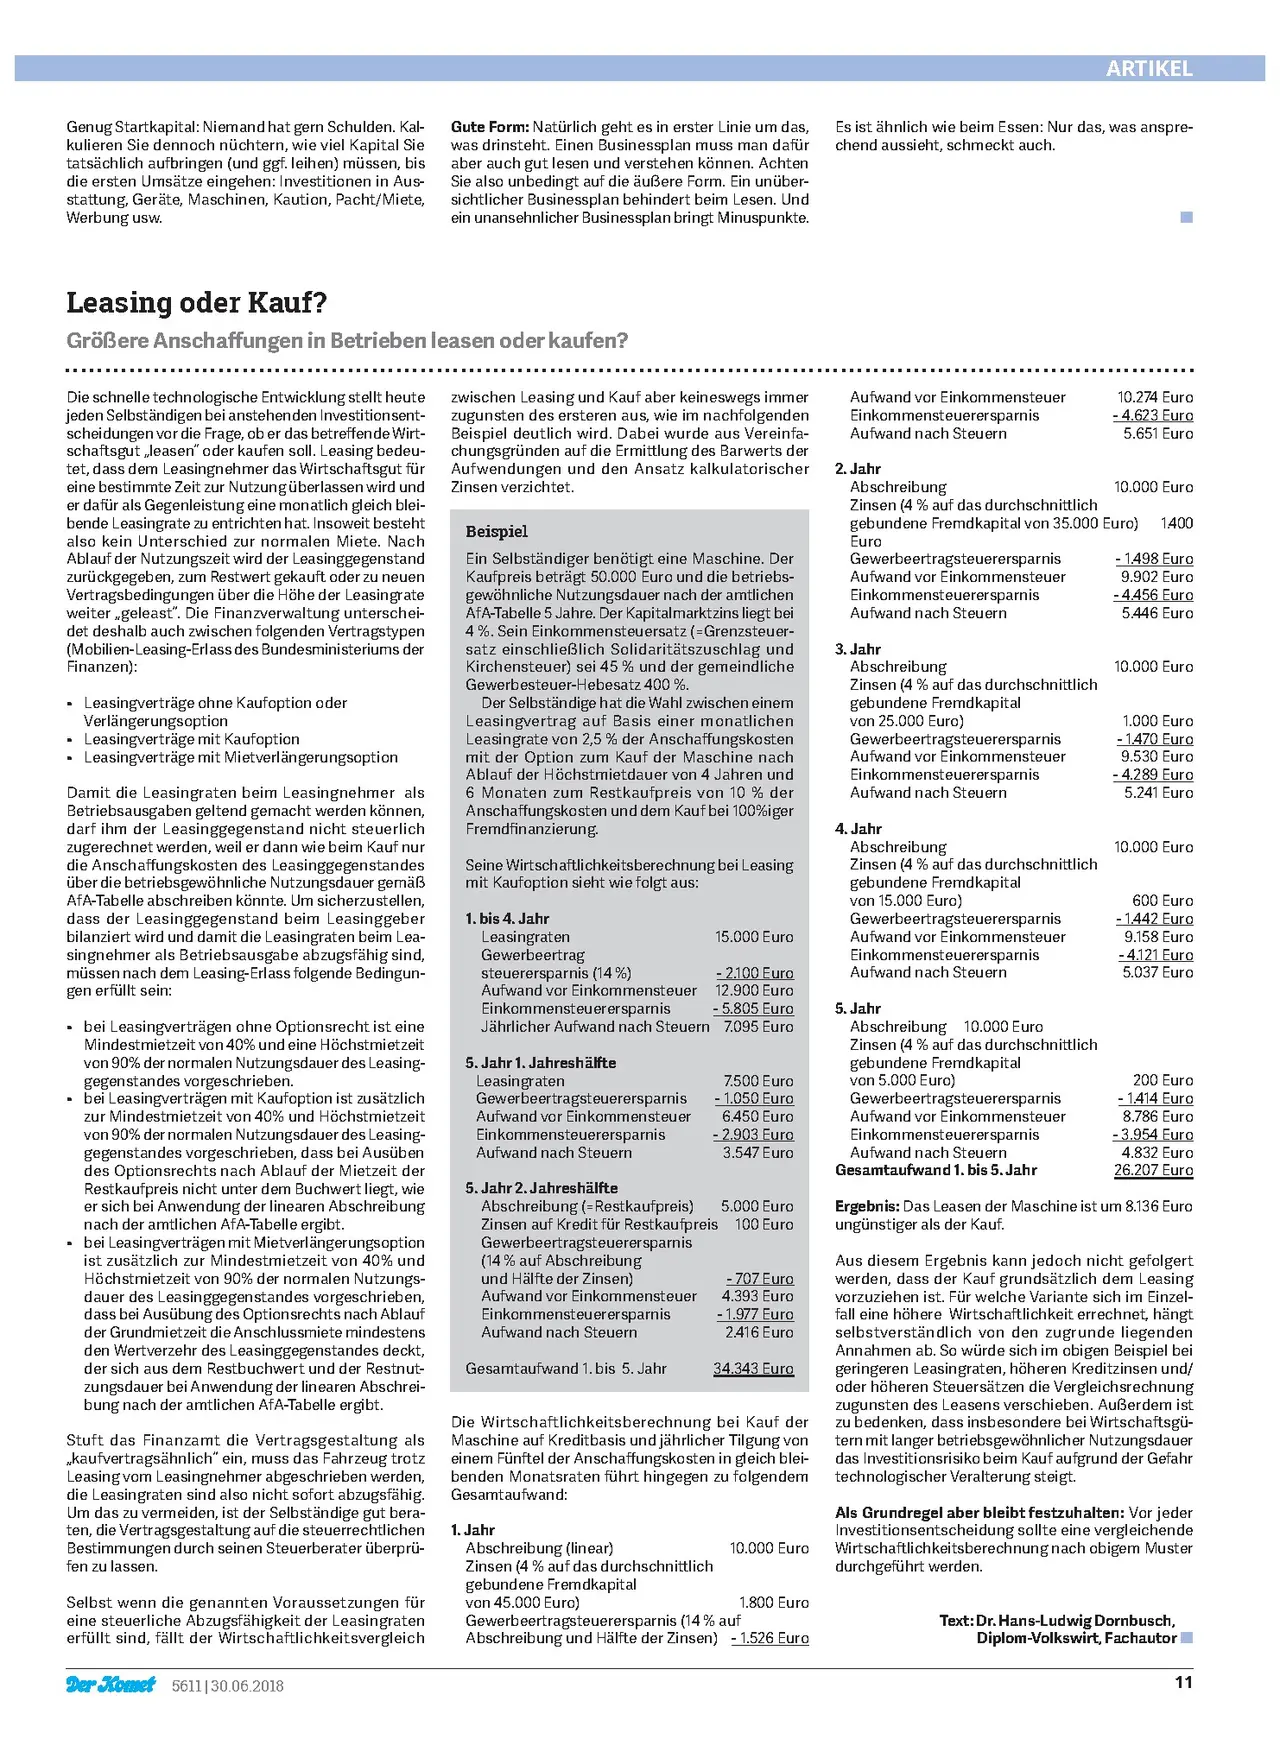
OCR-Text · Page 11
Automatically recognised original text. Historical typefaces, spellings and OCR errors may differ from the scan. Check quotations against the image.
ARTIKEL
Genug Startkapital: Niemand hat gern Schulden. Kal-
kulieren Sie dennoch nüchtern, wie viel Kapital Sie
tatsächlich aufbringen (und ggf. leihen) müssen, bis
die ersten Umsätze eingehen: Investitionen in Aus-
stattung, Geräte, Maschinen, Kaution, Pacht/Miete,
Werbung usw.
Gute Form: Natürlich geht es in erster Linie um das,
was drinsteht. Einen Businessplan muss man dafür
aber auch gut lesen und verstehen können. Achten
Sie also unbedingt auf die äußere Form. Ein unüber-
sichtlicher Businessplan behindert beim Lesen. Und
ein unansehnlicher Businessplan bringt Minuspunkte.
Es ist ähnlich wie beim Essen: Nur das, was anspre-
chend aussieht, schmeckt auch.
Leasing oder Kauf?
Größere Anschaffungen in Betrieben leasen oder kaufen?
Die schnelle technologische Entwicklung stellt heute
jeden Selbständigen bei anstehenden Investitionsent-
scheidungen vor die Frage, ob er das betreffende Wirt-
schaftsgut „leasen" oder kaufen soll. Leasing bedeu-
tet, dass dem Leasingnehmer das Wirtschaftsgut für
eine bestimmte Zeit zur Nutzung überlassen wird und
er dafür als Gegenleistung eine monatlich gleich blei-
bende Leasingrate zu entrichten hat. Insoweit besteht
also kein Unterschied zur normalen Miete. Nach
Ablauf der Nutzungszeit wird der Leasinggegenstand
zurückgegeben, zum Restwert gekauft oder zu neuen
Vertragsbedingungen über die Höhe der Leasingrate
weiter „geleast". Die Finanzverwaltung unterschei-
det deshalb auch zwischen folgenden Vertragstypen
(Mobilien-Leasing-Erlass des Bundesministeriums der
•
Finanzen):
Leasingverträge ohne Kaufoption oder
Verlängerungsoption
•
Leasingverträge mit Kaufoption
•
Leasingverträge mit Mietverlängerungsoption
Damit die Leasingraten beim Leasingnehmer als
Betriebsausgaben geltend gemacht werden können,
darf ihm der Leasinggegenstand nicht steuerlich
zugerechnet werden, weil er dann wie beim Kauf nur
die Anschaffungskosten des Leasinggegenstandes
über die betriebsgewöhnliche Nutzungsdauer gemäß
AfA-Tabelle abschreiben könnte. Um sicherzustellen,
dass der Leasinggegenstand beim Leasinggeber
bilanziert wird und damit die Leasingraten beim Lea-
singnehmer als Betriebsausgabe abzugsfähig sind,
müssen nach dem Leasing-Erlass folgende Bedingun-
gen erfüllt sein:
•
•
bei Leasingverträgen ohne Optionsrecht ist eine
Mindestmietzeit von 40% und eine Höchstmietzeit
von 90% der normalen Nutzungsdauer des Leasing-
gegenstandes vorgeschrieben.
bei Leasingverträgen mit Kaufoption ist zusätzlich
zur Mindestmietzeit von 40% und Höchstmietzeit
von 90% der normalen Nutzungsdauer des Leasing-
gegenstandes vorgeschrieben, dass bei Ausüben
des Optionsrechts nach Ablauf der Mietzeit der
Restkaufpreis nicht unter dem Buchwert liegt, wie
er sich bei Anwendung der linearen Abschreibung
nach der amtlichen AfA-Tabelle ergibt.
⚫ bei Leasingverträgen mit Mietverlängerungsoption
ist zusätzlich zur Mindestmietzeit von 40% und
Höchstmietzeit von 90% der normalen Nutzungs-
dauer des Leasinggegenstandes vorgeschrieben,
dass bei Ausübung des Optionsrechts nach Ablauf
der Grundmietzeit die Anschlussmiete mindestens
den Wertverzehr des Leasinggegenstandes deckt,
der sich aus dem Restbuchwert und der Restnut-
zungsdauer bei Anwendung der linearen Abschrei-
bung nach der amtlichen AfA-Tabelle ergibt.
Stuft das Finanzamt die Vertragsgestaltung als
„kaufvertragsähnlich" ein, muss das Fahrzeug trotz
Leasing vom Leasingnehmer abgeschrieben werden,
die Leasingraten sind also nicht sofort abzugsfähig.
Um das zu vermeiden, ist der Selbständige gut bera-
ten, die Vertragsgestaltung auf die steuerrechtlichen
Bestimmungen durch seinen Steuerberater überprü-
fen zu lassen.
Selbst wenn die genannten Voraussetzungen für
eine steuerliche Abzugsfähigkeit der Leasingraten
erfüllt sind, fällt der Wirtschaftlichkeitsvergleich
Der Komet 5611 | 30.06.2018
zwischen Leasing und Kauf aber keineswegs immer
zugunsten des ersteren aus, wie im nachfolgenden
Beispiel deutlich wird. Dabei wurde aus Vereinfa-
chungsgründen auf die Ermittlung des Barwerts der
Aufwendungen und den Ansatz kalkulatorischer
Zinsen verzichtet.
Beispiel
Ein Selbständiger benötigt eine Maschine. Der
Kaufpreis beträgt 50.000 Euro und die betriebs-
gewöhnliche Nutzungsdauer nach der amtlichen
AfA-Tabelle 5 Jahre. Der Kapitalmarktzins liegt bei
4%. Sein Einkommensteuersatz (=Grenzsteuer-
satz einschließlich Solidaritätszuschlag und
Kirchensteuer) sei 45 % und der gemeindliche
Gewerbesteuer-Hebesatz 400 %.
Der Selbständige hat die Wahl zwischen einem
Leasingvertrag auf Basis einer monatlichen
Leasingrate von 2,5% der Anschaffungskosten
mit der Option zum Kauf der Maschine nach
Ablauf der Höchstmietdauer von 4 Jahren und
6 Monaten zum Restkaufpreis von 10% der
Anschaffungskosten und dem Kauf bei 100%iger
Fremdfinanzierung.
Seine Wirtschaftlichkeitsberechnung bei Leasing
mit Kaufoption sieht wie folgt aus:
1. bis 4. Jahr
Leasingraten
Gewerbeertrag
steuerersparnis (14%)
Aufwand vor Einkommensteuer
Einkommensteuerersparnis
Jährlicher Aufwand nach Steuern
5. Jahr 1. Jahreshälfte
Leasingraten
Gewerbeertragsteuerersparnis
Aufwand vor Einkommensteuer
Einkommensteuerersparnis
Aufwand nach Steuern
5. Jahr 2. Jahreshälfte
Abschreibung (=Restkaufpreis)
Zinsen auf Kredit für Restkaufpreis
Gewerbeertragsteuerersparnis
(14% auf Abschreibung
und Hälfte der Zinsen)
Aufwand vor Einkommensteuer
Einkommensteuerersparnis
Aufwand nach Steuern
Gesamtaufwand 1. bis 5. Jahr
Aufwand vor Einkommensteuer
Einkommensteuerersparnis
Aufwand nach Steuern
2. Jahr
Abschreibung
Zinsen (4% auf das durchschnittlich
10.274 Euro
- 4.623 Euro
5.651 Euro
10.000 Euro
gebundene Fremdkapital von 35.000 Euro) 1.400
Euro
Gewerbeertragsteuerersparnis
-1.498 Euro
Aufwand vor Einkommensteuer
9.902 Euro
Einkommensteuerersparnis
- 4.456 Euro
5.446 Euro
Aufwand nach Steuern
3. Jahr
Abschreibung
Zinsen (4% auf das durchschnittlich
gebundene Fremdkapital
von 25.000 Euro)
Gewerbeertragsteuerersparnis
Aufwand vor Einkommensteuer
Einkommensteuerersparnis
Aufwand nach Steuern
4. Jahr
Abschreibung
Zinsen (4% auf das durchschnittlich
gebundene Fremdkapital
von 15.000 Euro)
Gewerbeertragsteuerersparnis
Aufwand vor Einkommensteuer
Einkommensteuerersparnis
Aufwand nach Steuern
15.000 Euro
- 2.100 Euro
12.900 Euro
- 5.805 Euro
7.095 Euro
5. Jahr
7.500 Euro
- 1.050 Euro
6.450 Euro
-2.903 Euro
3.547 Euro
5.000 Euro
100 Euro
- 707 Euro
4.393 Euro
- 1.977 Euro
2.416 Euro
34.343 Euro
Die Wirtschaftlichkeitsberechnung bei Kauf der
Maschine auf Kreditbasis und jährlicher Tilgung von
einem Fünftel der Anschaffungskosten in gleich blei-
benden Monatsraten führt hingegen zu folgendem
Gesamtaufwand:
1. Jahr
Abschreibung (linear)
Zinsen (4% auf das durchschnittlich
gebundene Fremdkapital
von 45.000 Euro)
10.000 Euro
Gewerbeertragsteuerersparnis (14% auf
1.800 Euro
Abschreibung und Hälfte der Zinsen) - 1.526 Euro
Abschreibung 10.000 Euro
Zinsen (4% auf das durchschnittlich
gebundene Fremdkapital
von 5.000 Euro)
Gewerbeertragsteuerersparnis
Aufwand vor Einkommensteuer
Einkommensteuerersparnis
Aufwand nach Steuern
Gesamtaufwand 1. bis 5. Jahr
10.000 Euro
1.000 Euro
- 1.470 Euro
9.530 Euro
- 4.289 Euro
5.241 Euro
10.000 Euro
600 Euro
-1.442 Euro
9.158 Euro
- 4.121 Euro
5.037 Euro
200 Euro
- 1.414 Euro
8.786 Euro
- 3.954 Euro
4.832 Euro
26.207 Euro
Ergebnis: Das Leasen der Maschine ist um 8.136 Euro
ungünstiger als der Kauf.
Aus diesem Ergebnis kann jedoch nicht gefolgert
werden, dass der Kauf grundsätzlich dem Leasing
vorzuziehen ist. Für welche Variante sich im Einzel-
fall eine höhere Wirtschaftlichkeit errechnet, hängt
selbstverständlich von den zugrunde liegenden
Annahmen ab. So würde sich im obigen Beispiel bei
geringeren Leasingraten, höheren Kreditzinsen und/
oder höheren Steuersätzen die Vergleichsrechnung
zugunsten des Leasens verschieben. Außerdem ist
zu bedenken, dass insbesondere bei Wirtschaftsgü-
tern mit langer betriebsgewöhnlicher Nutzungsdauer
das Investitionsrisiko beim Kauf aufgrund der Gefahr
technologischer Veralterung steigt.
Als Grundregel aber bleibt festzuhalten: Vor jeder
Investitionsentscheidung sollte eine vergleichende
Wirtschaftlichkeitsberechnung nach obigem Muster
durchgeführt werden.
Text: Dr. Hans-Ludwig Dornbusch,
Diplom-Volkswirt, Fachautor
11