Der Komet 5696 – Seite 4
2020-11-10 · Seite 4 von 40
OCR-Text · Seite 4
Automatisch erkannter Originaltext. Frakturschrift, historische Schreibweisen und Erkennungsfehler können vom Scan abweichen. Zitate bitte am Bild prüfen.
ARTIKEL
Grabpflege: Sind die Erben verpflichtet?
Es ist die Zeit gekommen, in der verstärkt an die
Verstorbenen gedacht wird. Allerheiligen und Toten-
sonntag stehen an. An diesen Tagen spielt auch die
Pflege der Gräber eine verstärkte Rolle. Aber: Wer
ist eigentlich rechtlich zur Grabpflege verpflichtet?
Die Erben?
Es gehört zur Trauerbewältigung vieler Hinterblie-
bener dazu, sich um die Grabstelle eines geliebten
Menschen zu kümmern. Aber nicht jeder kann oder
will ein Grab pflegen oder dafür zu bezahlen. Dabei ist
es wichtig zu wissen: Die Erben sind nicht immer auto-
matisch verpflichtet, sich um das Grab zu kümmern.
Es kommt auf die so genannte Nutzungsberechtigung
an.
Es ist zwischen den Beerdigungskosten und den
Kosten der späteren Grabpflege zu unterscheiden.
Zu den Beerdigungskosten gehören die eigentliche
Bestattung, die Kosten des Grabsteins und der übliche
Leichenschmaus. Wer die Kosten dafür zu überneh-
men hat, regelt das jeweilige Bestattungsgesetz des
Bundeslandes. Meist sind das der Ehe- oder einge-
tragenen Lebenspartner, die volljährigen Kinder oder
auch die Eltern. Das sind die so genannten Bestat-
tungspflichtigen. Gibt es einen solchen nicht, können
nachrangige Angehörige nachrücken. Nicht verheira-
tete Partner dürfen die Beerdigung veranlassen, wenn
das dem Willen des Verstorbenen entspricht.
Nicht zu den Beerdigungskosten zählt die Grab-
pflege. So zählen zum Beispiel Blumen, Schmuck und
Grablichter zu den Grabpflegekosten. Das ist wichtig
für die Beurteilung dafür, wer die jeweiligen Kosten
zu tragen hat. Es sind nicht immer die Erben, die das
Grab des Erblassers in Schuss halten müssen. Zwar
bezahlen sie meistens die Kosten für die Bestattung
aus dem Nachlass, weil diese eine „Nachlassver-
bindlichkeit" darstellen (was im Übrigen den „Vorteil"
hat, dass diese Verbindlichkeit bei der Berechnung
der Erbschaftssteuer vom Nachlasswert abgezogen
werden kann.) Für die Grabpflege gilt hingegen ande-
res. Stichwort,,Nutzungsberechtigung".
Hat der Verstorbene die letzte Ruhe gefunden, so
ist die Beerdigung abgeschlossen. Die anschließende
Grabpflege zählt in der Regel nicht mehr zur Bestat-
tung. Verantwortlich für die Pflege der Ruhestätte ist
nun der Eigentümer des Grabplatzes. Er ist der „Nut-
zungsberechtigte". Gehört das Eigentum zum Nach-
lass, so ist allerdings doch der Erbe verantwortlich.
Gleiches gilt, wenn der Erbe die Grabstätte gekauft
hat.
Familiengrabstätte - Denkbar ist auch eine Beiset-
zung in einer Familiengrabstätte, die im Eigentum
der Angehörigen steht. Ist der Erbe ein Außenste-
hender, so ist er nicht nutzungsberechtigt am Grab.
Im Umkehrschluss ist er auch weder zur Grabpflege
verpflichtet noch muss er die Kosten dafür tragen. Die
Nutzungsberechtigung kann auch auf einen Dritten
übertragen werden.
Regelung zu Lebzeiten - Es besteht bereits zu Leb-
zeiten die Möglichkeit, einen Vertrag mit dem Fried-
hofsgärtner zu schließen und die Kosten für die Dauer
der Totenruhe im Voraus zu bezahlen. Damit kann ein
etwaiger Streit unter den Hinterbliebenen vermieden
werden. Auch kann erklärt werden, dass die Grab-
pflegekosten ausdrücklich zum Nachlass gehören.
Dann ist der Erbe - beziehungsweise sind die Erben
gemeinschaftlich, wenn es mehrere sind - zur Zah-
lung der Kosten aus dem Nachlass verpflichtet. Die
Stiftung Warentest bietet dazu ein Musterschreiben
für eine „Bestattungsverfügung" unter www.test.de/
bestattungsverfuegung.
Kümmert sich niemand und verwildert das Grab,
so kann die Friedhofsverwaltung einen Gärtner
beauftragen und dem Eigentümer beziehungsweise
dem Nutzungsberechtigten des Grabes die Kosten
in Rechnung stellen. Gibt es keine Erben oder Nut-
zungsberechtigten, so springt meist die Gemeinde
ein: Entweder bezahlt sie aus dem Nachlass oder das
Sozialamt übernimmt die Kosten.
Text: Maik Heitmann
Einwohnerzahl in
Deutschland schrumpft
Die Bevölkerung in Deutschland ist im ersten Halbjahr
2020 das erste Mal seit rund zehn Jahren wieder leicht
gesunken. Ende Juni lebten 83,1 Millionen Menschen
in Deutschland, teilte das Statistische Bundesamt in
Wiesbaden mit. Die Bevölkerungszahl sank damit um
rund 40.000 Menschen - das entspricht 0,05 Prozent
der Gesamtbevölkerung.
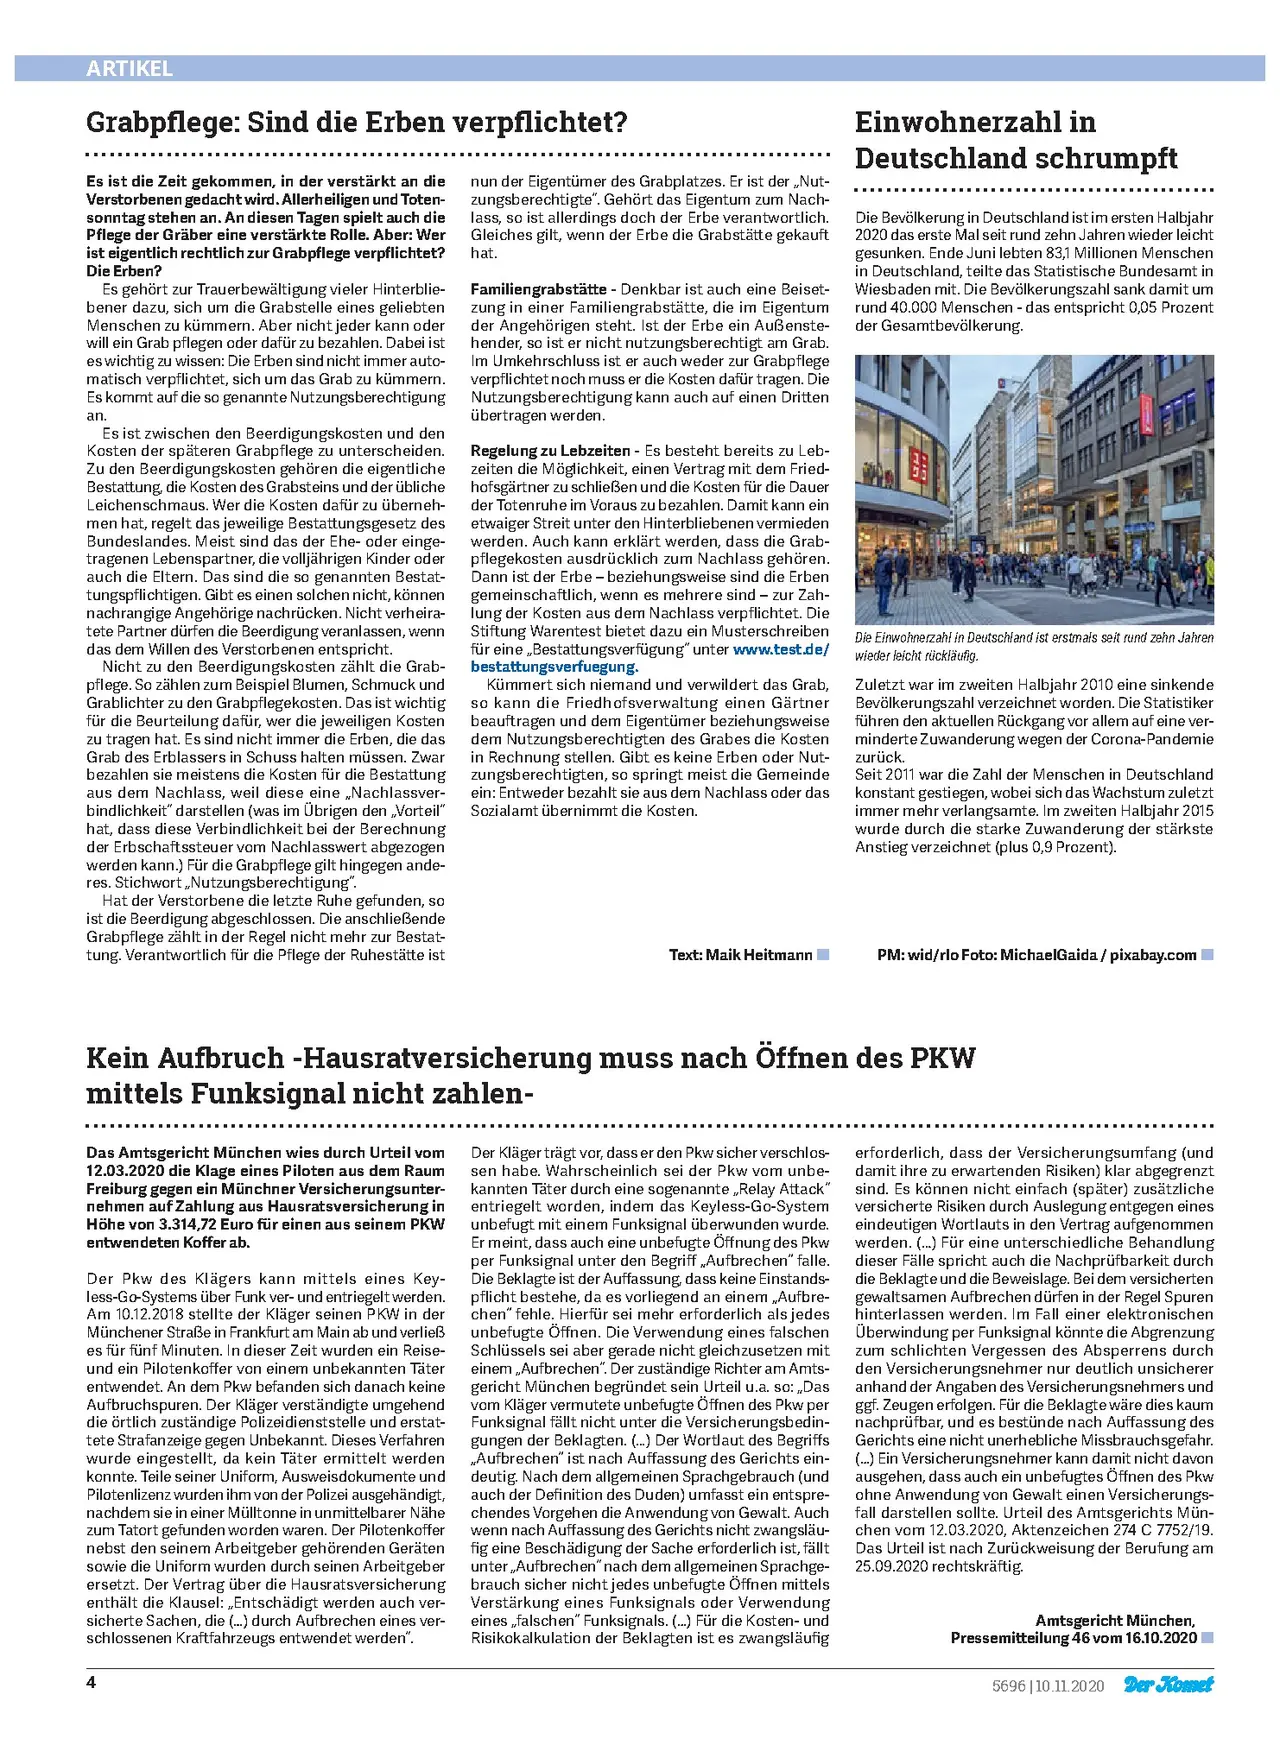
Die Einwohnerzahl in Deutschland ist erstmals seit rund zehn Jahren
wieder leicht rückläufig.
Zuletzt war im zweiten Halbjahr 2010 eine sinkende
Bevölkerungszahl verzeichnet worden. Die Statistiker
führen den aktuellen Rückgang vor allem auf eine ver-
minderte Zuwanderung wegen der Corona-Pandemie
zurück.
Seit 2011 war die Zahl der Menschen in Deutschland
konstant gestiegen, wobei sich das Wachstum zuletzt
immer mehr verlangsamte. Im zweiten Halbjahr 2015
wurde durch die starke Zuwanderung der stärkste
Anstieg verzeichnet (plus 0,9 Prozent).
PM: wid/rlo Foto: MichaelGaida/pixabay.com
Kein Aufbruch -Hausratversicherung muss nach Öffnen des PKW
mittels Funksignal nicht zahlen-
Das Amtsgericht München wies durch Urteil vom
12.03.2020 die Klage eines Piloten aus dem Raum
Freiburg gegen ein Münchner Versicherungsunter-
nehmen auf Zahlung aus Hausratsversicherung in
Höhe von 3.314,72 Euro für einen aus seinem PKW
entwendeten Koffer ab.
Der Pkw des Klägers kann mittels eines Key-
less-Go-Systems über Funk ver- und entriegelt werden.
Am 10.12.2018 stellte der Kläger seinen PKW in der
Münchener Straße in Frankfurt am Main ab und verlieẞ
es für fünf Minuten. In dieser Zeit wurden ein Reise-
und ein Pilotenkoffer von einem unbekannten Täter
entwendet. An dem Pkw befanden sich danach keine
Aufbruchspuren. Der Kläger verständigte umgehend
die örtlich zuständige Polizeidienststelle und erstat-
tete Strafanzeige gegen Unbekannt. Dieses Verfahren
wurde eingestellt, da kein Täter ermittelt werden
konnte. Teile seiner Uniform, Ausweisdokumente und
Pilotenlizenz wurden ihm von der Polizei ausgehändigt,
nachdem sie in einer Mülltonne in unmittelbarer Nähe
zum Tatort gefunden worden waren. Der Pilotenkoffer
nebst den seinem Arbeitgeber gehörenden Geräten
sowie die Uniform wurden durch seinen Arbeitgeber
ersetzt. Der Vertrag über die Hausratsversicherung
enthält die Klausel: „Entschädigt werden auch ver-
sicherte Sachen, die (...) durch Aufbrechen eines ver-
schlossenen Kraftfahrzeugs entwendet werden".
4
Der Kläger trägt vor, dass er den Pkw sicher verschlos-
sen habe. Wahrscheinlich sei der Pkw vom unbe-
kannten Täter durch eine sogenannte „Relay Attack"
entriegelt worden, indem das Keyless-Go-System
unbefugt mit einem Funksignal überwunden wurde.
Er meint, dass auch eine unbefugte Öffnung des Pkw
per Funksignal unter den Begriff „Aufbrechen" falle.
Die Beklagte ist der Auffassung, dass keine Einstands-
pflicht bestehe, da es vorliegend an einem „Aufbre-
chen" fehle. Hierfür sei mehr erforderlich als jedes
unbefugte Öffnen. Die Verwendung eines falschen
Schlüssels sei aber gerade nicht gleichzusetzen mit
einem „Aufbrechen". Der zuständige Richter am Amts-
gericht München begründet sein Urteil u.a. so:,,Das
vom Kläger vermutete unbefugte Öffnen des Pkw per
Funksignal fällt nicht unter die Versicherungsbedin-
gungen der Beklagten. (...) Der Wortlaut des Begriffs
,,Aufbrechen" ist nach Auffassung des Gerichts ein-
deutig. Nach dem allgemeinen Sprachgebrauch (und
auch der Definition des Duden) umfasst ein entspre-
chendes Vorgehen die Anwendung von Gewalt. Auch
wenn nach Auffassung des Gerichts nicht zwangsläu-
fig eine Beschädigung der Sache erforderlich ist, fällt
unter „Aufbrechen" nach dem allgemeinen Sprachge-
brauch sicher nicht jedes unbefugte Öffnen mittels
Verstärkung eines Funksignals oder Verwendung
eines „falschen" Funksignals. (...) Für die Kosten- und
Risikokalkulation der Beklagten ist es zwangsläufig
erforderlich, dass der Versicherungsumfang (und
damit ihre zu erwartenden Risiken) klar abgegrenzt
sind. Es können nicht einfach (später) zusätzliche
versicherte Risiken durch Auslegung entgegen eines
eindeutigen Wortlauts in den Vertrag aufgenommen
werden. (...) Für eine unterschiedliche Behandlung
dieser Fälle spricht auch die Nachprüfbarkeit durch
die Beklagte und die Beweislage. Bei dem versicherten
gewaltsamen Aufbrechen dürfen in der Regel Spuren
hinterlassen werden. Im Fall einer elektronischen
Überwindung per Funksignal könnte die Abgrenzung
zum schlichten Vergessen des Absperrens durch
den Versicherungsnehmer nur deutlich unsicherer
anhand der Angaben des Versicherungsnehmers und
ggf. Zeugen erfolgen. Für die Beklagte wäre dies kaum
nachprüfbar, und es bestünde nach Auffassung des
Gerichts eine nicht unerhebliche Missbrauchsgefahr.
(...) Ein Versicherungsnehmer kann damit nicht davon
ausgehen, dass auch ein unbefugtes Öffnen des Pkw
ohne Anwendung von Gewalt einen Versicherungs-
fall darstellen sollte. Urteil des Amtsgerichts Mün-
chen vom 12.03.2020, Aktenzeichen 274 C 7752/19.
Das Urteil ist nach Zurückweisung der Berufung am
25.09.2020 rechtskräftig.
Amtsgericht München,
Pressemitteilung 46 vom 16.10.2020
5696 10.11.2020 Der Komet