Der Komet 5705 – Seite 13
2021-02-10 · Seite 13 von 36
OCR-Text · Seite 13
Automatisch erkannter Originaltext. Frakturschrift, historische Schreibweisen und Erkennungsfehler können vom Scan abweichen. Zitate bitte am Bild prüfen.
BSM
Laufzeit und Ausschlüsse: 1. November 2020 bis 30.
Juni 2021. Unternehmen, die November-/Dezem-
berhilfe erhalten, sind für diese beiden Monate
nicht antragsberechtigt. Leistungen nach der Über-
brückungshilfe II für die Monate November und
Dezember 2020 werden auf die Überbrückungshilfe
III angerechnet.
Antragstellung: Eine Antragstellung ist möglich,
sobald die erforderlichen Programmierarbeiten der
elektronischen Antragsplattform (www.ueberbrue-
ckungshilfe-unternehmen.de), die beihilferechtliche
Klärung und die notwendige Abstimmung der abzu-
schließenden Verwaltungsvereinbarung mit den 16
Ländern erfolgt ist. Dies wird erfahrungsgemäß einige
Wochen in Anspruch nehmen.
Nachweise: Elektronische Antragstellung durch
prüfende Dritte (z.B. Steuerberater und Wirtschafts-
prüfer): Glaubhaftmachung der Antragsberechtigung,
der voraussichtlichen Umsatzeinbrüche sowie der
voraussichtlichen Höhe der erstattungsfähigen Fix-
kosten. Bestätigung der Plausibilität durch den prü-
fenden Dritten. Soloselbständige bis zu einem Förder-
höchstbetrag von 7.500 Euro sind unter besonderen
Identifizierungspflichten direkt antragsberechtigt.
Elektronische Abrechnung der endgültigen Umsat-
zeinbrüche und Fixkosten nach Programmende mit
Rückforderungs- und Nachschusspflicht sowie stich-
probenweiser Überprüfung.
Programmvolumen: (Geschätzt 26 Mrd. Euro plus
Zusatzkosten eines harten Lockdowns von 4,5 Mrd.
Euro pro Monat plus voraussichtlich 2,5 Mrd. Euro für
den Sonderfonds für Kulturveranstaltungen) Hinweis:
Kostenschätzung muss noch angepasst werden.
Verwaltung: Länder.
II.) Anlage zum Term Sheet Überbrückungs-
hilfe III (Auszug) vom 19. Januar 2021
Neustarthilfe für Soloselbständige - Einmalige
Betriebskostenpauschale von bis zu 7.500 Euro
1. Soloselbständigen wird im Rahmen der Überbrü-
ckungshilfe III (Laufzeit 1. Januar 2021 bis 30. Juni
2021) eine einmalige Betriebskostenpauschale von bis
zu 7.500 Euro gezahlt, wenn sie ansonsten keine Fix-
kosten in der Überbrückungshilfe III geltend machen.
2. Die einmalige Betriebskostenpauschale steht - wie
die Überbrückungshilfen insgesamt-Soloselbständi-
gen zu, die ihr Einkommen im Referenzzeitraum (im
Normalfall das Jahr 2019) zu mindestens 51 Prozent
aus ihrer selbständigen Tätigkeit erzielt haben (vgl.
Vollzugshinweise Ziffer 2, Absatz 1). Dabei und zur
Berechnung der Höhe der Betriebskostenpauschale
werden Einkünfte aus unständiger Beschäftigung
den Umsätzen aus Soloselbständigkeit gleichgestellt.
Die Betriebskostenpauschale wird wie die anderen
Zuwendungen aus der Überbrückungshilfe als steu-
erbarer Zuschuss gewährt.
3. Die volle Betriebskostenpauschale wird gewährt,
wenn der Umsatz der oder des Soloselbständigen
während der sechsmonatigen Laufzeit Januar 2021
bis Juni 2021 im Vergleich zu einem sechsmonati-
gen Referenzumsatz 2019 um 60 Prozent oder mehr
zurückgegangen ist.
4. Um den Referenzumsatz 2019 zu bestimmen, wird
der durchschnittliche monatliche Umsatz des Jahres
2019 zugrunde gelegt (Referenzmonatsumsatz). Der
Referenzumsatz ist das Sechsfache dieses Referenz-
monatsumsatzes. (Beispiel: Eine Soloselbständige hat
im Jahr 2019 insgesamt 30.000 Euro Jahresumsatz
erwirtschaftet. Der Referenzmonatsumsatz beträgt
2.500 Euro (30.000 durch 12). Er wird mit sechs multi-
pliziert, um den Referenzumsatz zu berechnen. Dieser
beträgt somit 15.000 Euro).
Antragstellende, die ihre selbständige Tätigkeit zwi-
schen dem 1. Januar 2019 und 30. April 2020 begonnen
haben, können als Referenzmonatsumsatz entweder
Der Komet 5705|10.02.2021
den durchschnittlichen monatlichen Umsatz über alle
vollen Monate der Geschäftstätigkeit im Jahr 2019
heranziehen, den durchschnittlichen Monatsumsatz
der beiden Vorkrisenmonate Januar und Februar 2020
oder den durchschnittlichen Monatsumsatz des 3.
Quartals 2020 (1. Juli bis 30. September 2020).
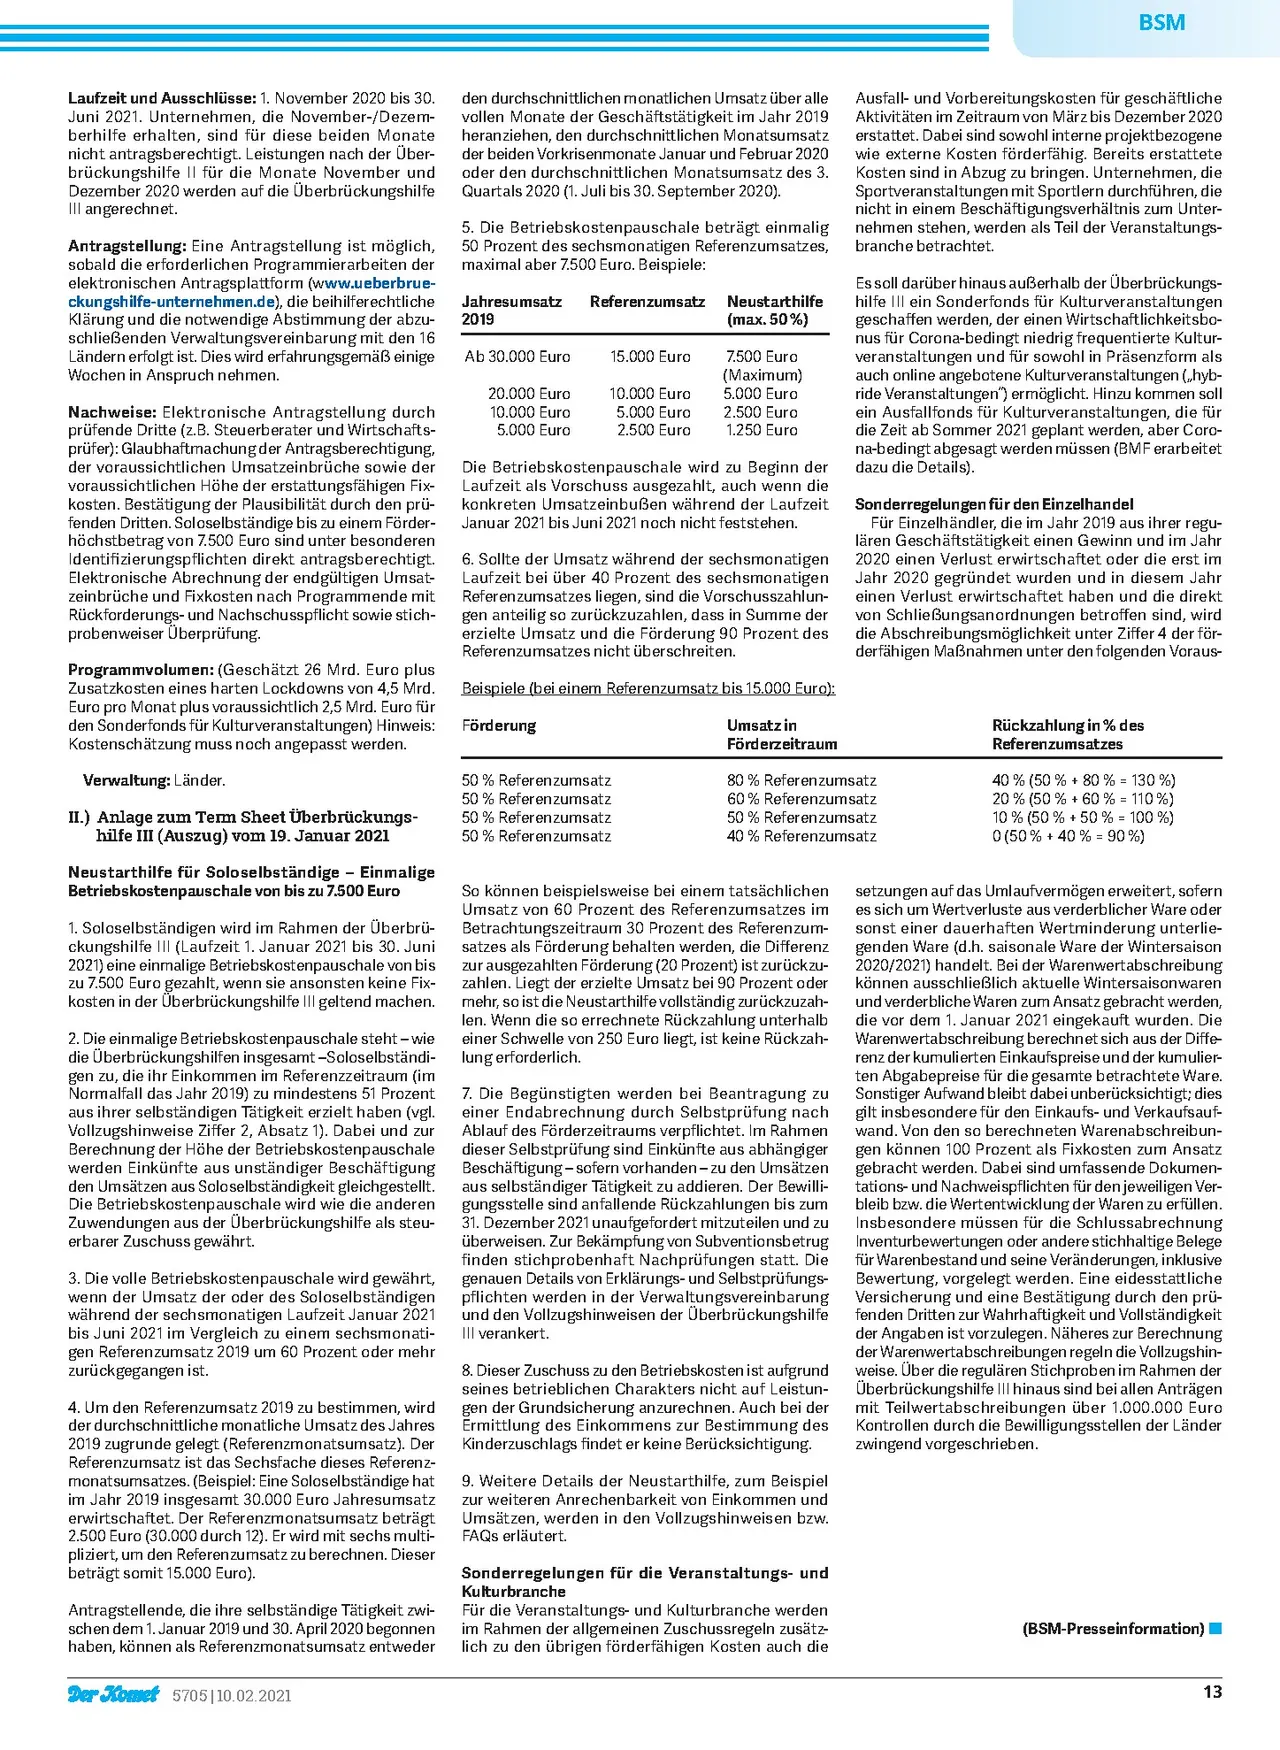
5. Die Betriebskostenpauschale beträgt einmalig
50 Prozent des sechsmonatigen Referenzumsatzes,
maximal aber 7.500 Euro. Beispiele:
Jahresumsatz
Referenzumsatz
2019
Ab 30.000 Euro
15.000 Euro
20.000 Euro
10.000 Euro
5.000 Euro
10.000 Euro
5.000 Euro
2.500 Euro
Neustarthilfe
(max. 50%)
7.500 Euro
(Maximum)
5.000 Euro
2.500 Euro
1.250 Euro
Die Betriebskostenpauschale wird zu Beginn der
Laufzeit als Vorschuss ausgezahlt, auch wenn die
konkreten Umsatzeinbußen während der Laufzeit
Januar 2021 bis Juni 2021 noch nicht feststehen.
6. Sollte der Umsatz während der sechsmonatigen
Laufzeit bei über 40 Prozent des sechsmonatigen
Referenzumsatzes liegen, sind die Vorschusszahlun-
gen anteilig so zurückzuzahlen, dass in Summe der
erzielte Umsatz und die Förderung 90 Prozent des
Referenzumsatzes nicht überschreiten.
Beispiele (bei einem Referenzumsatz bis 15.000 Euro):
Förderung
50% Referenzumsatz
50% Referenzumsatz
50% Referenzumsatz
50% Referenzumsatz
Umsatz in
Förderzeitraum
Ausfall- und Vorbereitungskosten für geschäftliche
Aktivitäten im Zeitraum von März bis Dezember 2020
erstattet. Dabei sind sowohl interne projektbezogene
wie externe Kosten förderfähig. Bereits erstattete
Kosten sind in Abzug zu bringen. Unternehmen, die
Sportveranstaltungen mit Sportlern durchführen, die
nicht in einem Beschäftigungsverhältnis zum Unter-
nehmen stehen, werden als Teil der Veranstaltungs-
branche betrachtet.
Es soll darüber hinaus außerhalb der Überbrückungs-
hilfe III ein Sonderfonds für Kulturveranstaltungen
geschaffen werden, der einen Wirtschaftlichkeitsbo-
nus für Corona-bedingt niedrig frequentierte Kultur-
veranstaltungen und für sowohl in Präsenzform als
auch online angebotene Kulturveranstaltungen („hyb-
ride Veranstaltungen") ermöglicht. Hinzu kommen soll
ein Ausfallfonds für Kulturveranstaltungen, die für
die Zeit ab Sommer 2021 geplant werden, aber Coro-
na-bedingt abgesagt werden müssen (BMF erarbeitet
dazu die Details).
Sonderregelungen für den Einzelhandel
Für Einzelhändler, die im Jahr 2019 aus ihrer regu-
lären Geschäftstätigkeit einen Gewinn und im Jahr
2020 einen Verlust erwirtschaftet oder die erst im
Jahr 2020 gegründet wurden und in diesem Jahr
einen Verlust erwirtschaftet haben und die direkt
von Schließungsanordnungen betroffen sind, wird
die Abschreibungsmöglichkeit unter Ziffer 4 der för-
derfähigen Maßnahmen unter den folgenden Voraus-
80% Referenzumsatz
60% Referenzumsatz
50% Referenzumsatz
40% Referenzumsatz
So können beispielsweise bei einem tatsächlichen
Umsatz von 60 Prozent des Referenzumsatzes im
Betrachtungszeitraum 30 Prozent des Referenzum-
satzes als Förderung behalten werden, die Differenz
zur ausgezahlten Förderung (20 Prozent) ist zurückzu-
zahlen. Liegt der erzielte Umsatz bei 90 Prozent oder
mehr, so ist die Neustarthilfe vollständig zurückzuzah-
len. Wenn die so errechnete Rückzahlung unterhalb
einer Schwelle von 250 Euro liegt, ist keine Rückzah-
lung erforderlich.
7. Die Begünstigten werden bei Beantragung zu
einer Endabrechnung durch Selbstprüfung nach
Ablauf des Förderzeitraums verpflichtet. Im Rahmen
dieser Selbstprüfung sind Einkünfte aus abhängiger
Beschäftigung - sofern vorhanden - zu den Umsätzen
aus selbständiger Tätigkeit zu addieren. Der Bewilli-
gungsstelle sind anfallende Rückzahlungen bis zum
31. Dezember 2021 unaufgefordert mitzuteilen und zu
überweisen. Zur Bekämpfung von Subventionsbetrug
finden stichprobenhaft Nachprüfungen statt. Die
genauen Details von Erklärungs- und Selbstprüfungs-
pflichten werden in der Verwaltungsvereinbarung
und den Vollzugshinweisen der Überbrückungshilfe
III verankert.
8. Dieser Zuschuss zu den Betriebskosten ist aufgrund
seines betrieblichen Charakters nicht auf Leistun-
gen der Grundsicherung anzurechnen. Auch bei der
Ermittlung des Einkommens zur Bestimmung des
Kinderzuschlags findet er keine Berücksichtigung.
9. Weitere Details der Neustarthilfe, zum Beispiel
zur weiteren Anrechenbarkeit von Einkommen und
Umsätzen, werden in den Vollzugshinweisen bzw.
FAQs erläutert.
Sonderregelungen für die Veranstaltungs- und
Kulturbranche
Für die Veranstaltungs- und Kulturbranche werden
im Rahmen der allgemeinen Zuschussregeln zusätz-
lich zu den übrigen förderfähigen Kosten auch die
Rückzahlung in % des
Referenzumsatzes
40 % (50% +80% = 130 %)
20% (50%+60% = 110 %)
10% (50% +50% = 100 %)
0 (50% + 40% = 90%)
setzungen auf das Umlaufvermögen erweitert, sofern
es sich um Wertverluste aus verderblicher Ware oder
sonst einer dauerhaften Wertminderung unterlie-
genden Ware (d.h. saisonale Ware der Wintersaison
2020/2021) handelt. Bei der Warenwertabschreibung
können ausschließlich aktuelle Wintersaisonwaren
und verderbliche Waren zum Ansatz gebracht werden,
die vor dem 1. Januar 2021 eingekauft wurden. Die
Warenwertabschreibung berechnet sich aus der Diffe-
renz der kumulierten Einkaufspreise und der kumulier-
ten Abgabepreise für die gesamte betrachtete Ware.
Sonstiger Aufwand bleibt dabei unberücksichtigt; dies
gilt insbesondere für den Einkaufs- und Verkaufsauf-
wand. Von den so berechneten Warenabschreibun-
gen können 100 Prozent als Fixkosten zum Ansatz
gebracht werden. Dabei sind umfassende Dokumen-
tations- und Nachweispflichten für den jeweiligen Ver-
bleib bzw. die Wertentwicklung der Waren zu erfüllen.
Insbesondere müssen für die Schlussabrechnung
Inventurbewertungen oder andere stichhaltige Belege
für Warenbestand und seine Veränderungen, inklusive
Bewertung, vorgelegt werden. Eine eidesstattliche
Versicherung und eine Bestätigung durch den prü-
fenden Dritten zur Wahrhaftigkeit und Vollständigkeit
der Angaben ist vorzulegen. Näheres zur Berechnung
der Warenwertabschreibungen regeln die Vollzugshin-
weise. Über die regulären Stichproben im Rahmen der
Überbrückungshilfe III hinaus sind bei allen Anträgen
mit Teilwertabschreibungen über 1.000.000 Euro
Kontrollen durch die Bewilligungsstellen der Länder
zwingend vorgeschrieben.
(BSM-Presseinformation) ■
13