Der Komet 5719 – Seite 15
2021-06-30 · Seite 15 von 40
OCR-Text · Seite 15
Automatisch erkannter Originaltext. Frakturschrift, historische Schreibweisen und Erkennungsfehler können vom Scan abweichen. Zitate bitte am Bild prüfen.
Bundesverband Deutscher Schausteller und Marktkaufleute e.V.
BSM
Größter Spitzenverband der Schausteller und Marktaufleute
Mitglied in der Weltunion der Großmärkte (WUWM)
und der Europäischen Schausteller-Union (ESU)
Hauptgeschäftsstelle: Im Johdorf 26 53227 Bonn Telefon (02 28) 22 40 26 Telefax (02 28) 22 19 36 www.bsmev.de E-Mail: info@bsmev.de
Befristete Anwendung des ermäßigten
Steuersatzes der Umsatzsteuer für Restaurant-
und Verpflegungsdienstleistungen
Durch Artikel I des Gesetzes zur Umsetzung steuer-
licher Hilfsmaßnahmen zur Bewältigung der Coro-
na-Krise (Corona-Steuerhilfegesetz) vom 19. Juni 2020
wurde mit § 12 Absatz 2 Nr. 15 UStG eine Regelung
eingeführt, nach der für die nach dem 30. Juni 2020
und vor dem 1. Juli 2021 erbrachten Restaurant- und
Verpflegungsdienstleistungen mit Ausnahme der
Abgabe von Getränken der ermäßigte Steuersatz der
Umsatzsteuer anzuwenden ist. Diese Regelung wurde
mit Artikel 3 des Dritten Gesetzes zur Umsetzung
steuerlicher Hilfsmaßnahmen zur Bewältigung der
Corona-Krise (Drittes Corona-Steuerhilfegesetz) vom
10. März 2021 über den 30. Juni 2021 hinaus befristet
bis zum 31. Dezember 2022 verlängert.
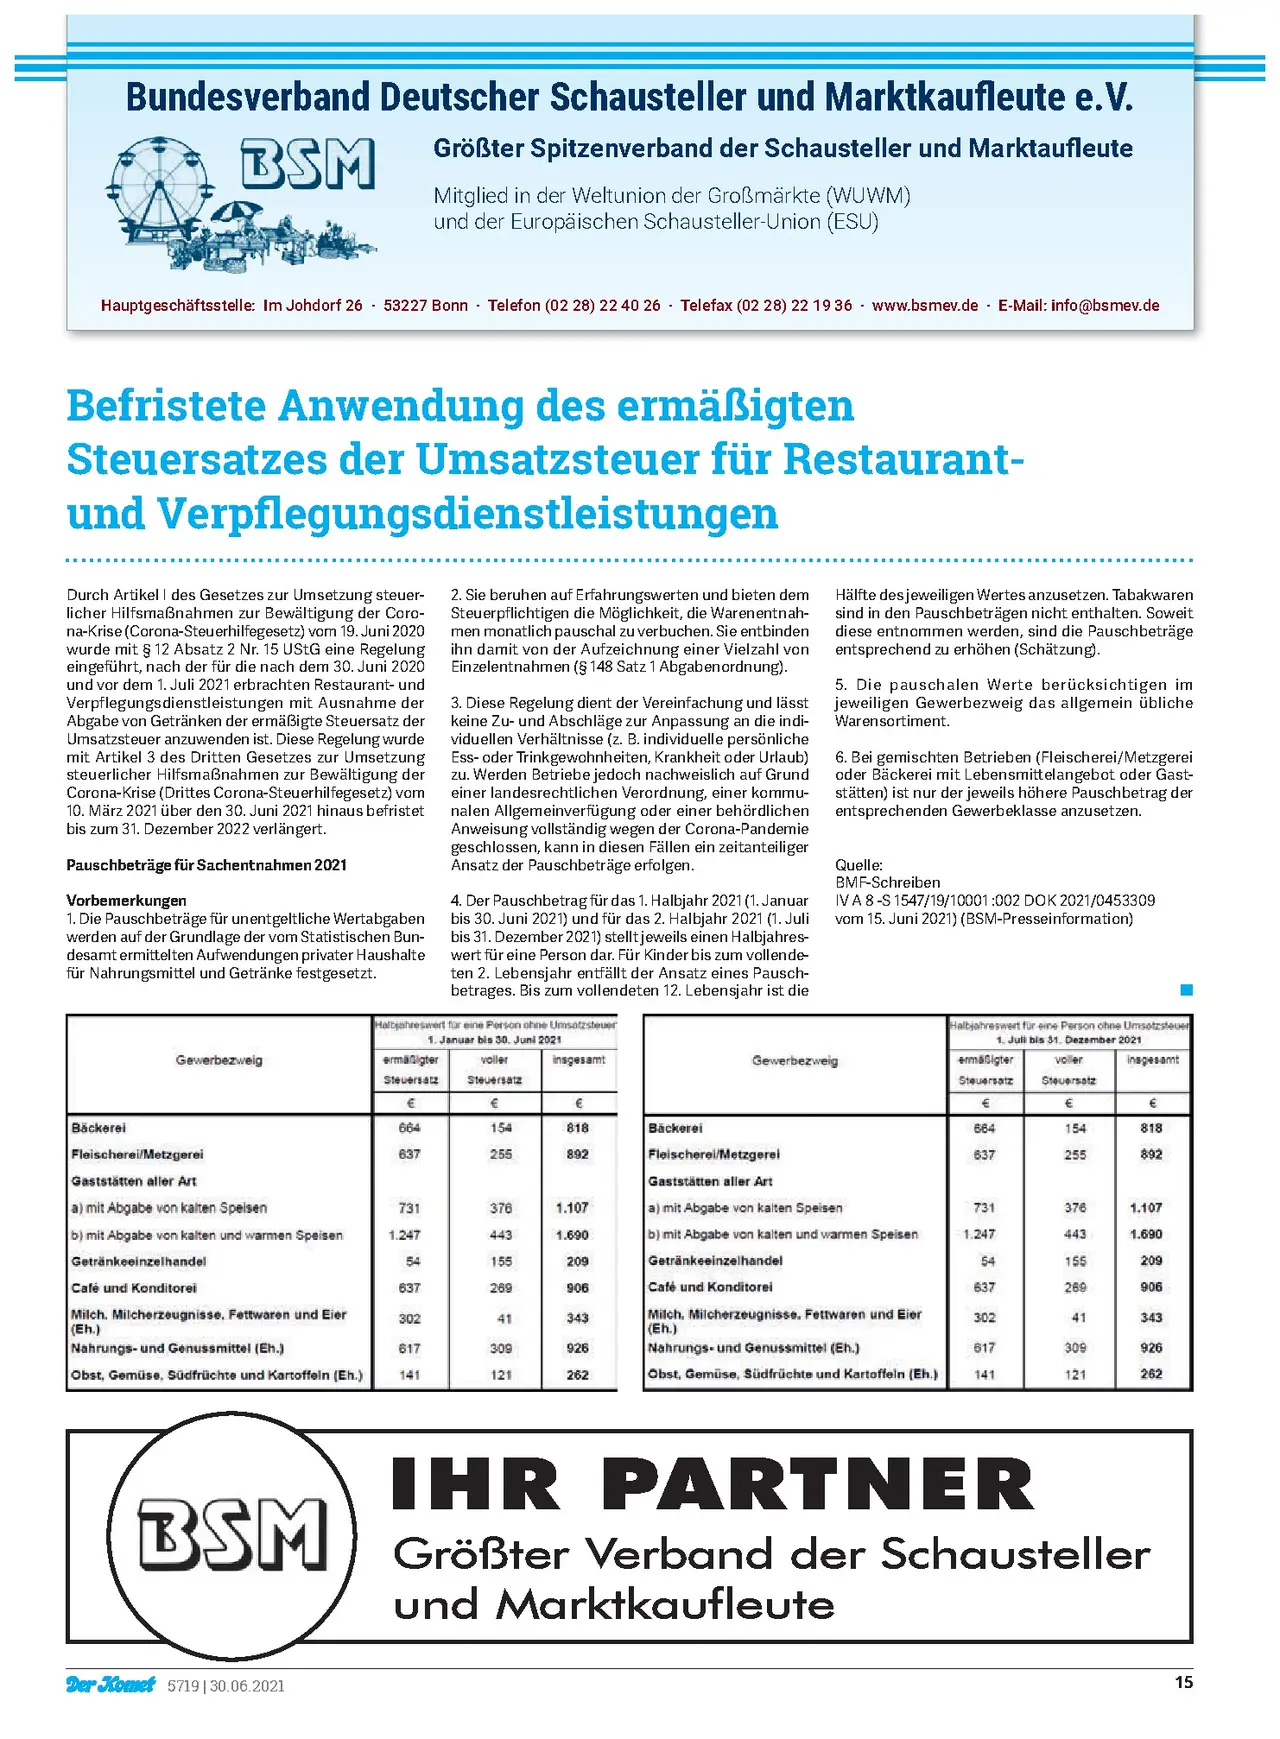
Pauschbeträge für Sachentnahmen 2021
Vorbemerkungen
1. Die Pauschbeträge für unentgeltliche Wertabgaben
werden auf der Grundlage der vom Statistischen Bun-
desamt ermittelten Aufwendungen privater Haushalte
für Nahrungsmittel und Getränke festgesetzt.
Gewerbezweig
Bäckerei
Fleischerei/Metzgerei
2. Sie beruhen auf Erfahrungswerten und bieten dem
Steuerpflichtigen die Möglichkeit, die Warenentnah-
men monatlich pauschal zu verbuchen. Sie entbinden
ihn damit von der Aufzeichnung einer Vielzahl von
Einzelentnahmen (§ 148 Satz 1 Abgabenordnung).
3. Diese Regelung dient der Vereinfachung und lässt
keine Zu- und Abschläge zur Anpassung an die indi-
viduellen Verhältnisse (z. B. individuelle persönliche
Ess- oder Trinkgewohnheiten, Krankheit oder Urlaub)
zu. Werden Betriebe jedoch nachweislich auf Grund
einer landesrechtlichen Verordnung, einer kommu-
nalen Allgemeinverfügung oder einer behördlichen
Anweisung vollständig wegen der Corona-Pandemie
geschlossen, kann in diesen Fällen ein zeitanteiliger
Ansatz der Pauschbeträge erfolgen.
4. Der Pauschbetrag für das 1. Halbjahr 2021 (1. Januar
bis 30. Juni 2021) und für das 2. Halbjahr 2021 (1. Juli
bis 31. Dezember 2021) stellt jeweils einen Halbjahres-
wert für eine Person dar. Für Kinder bis zum vollende-
ten 2. Lebensjahr entfällt der Ansatz eines Pausch-
betrages. Bis zum vollendeten 12. Lebensjahr ist die
Halbjahreswert für eine Person ohne Umsatzsteuer
1. Januar bis 30. Juni 2021
voller
Steuersatz
Insgesamt
Hälfte des jeweiligen Wertes anzusetzen. Tabakwaren
sind in den Pauschbeträgen nicht enthalten. Soweit
diese entnommen werden, sind die Pauschbeträge
entsprechend zu erhöhen (Schätzung).
5. Die pauschalen Werte berücksichtigen im
jeweiligen Gewerbezweig das allgemein übliche
Warensortiment.
6. Bei gemischten Betrieben (Fleischerei/Metzgerei
oder Bäckerei mit Lebensmittelangebot oder Gast-
stätten) ist nur der jeweils höhere Pauschbetrag der
entsprechenden Gewerbeklasse anzusetzen.
Quelle:
BMF-Schreiben
IV A 8-S 1547/19/10001:002 DOK 2021/0453309
vom 15. Juni 2021) (BSM-Presseinformation)
Halbjahreswert für eine Person ohne Umsatzsteuer
1. Juli bis 31. Dezember 2021
Insgesamt
Gewerbezweig
ermäßigter
Steuersatz
voller
Steuersatz
€
€
€
664
154
818
637
255
892
ermäßigter
Steuersatz
€
€
€
664
154
818
Bäckerei
637
255
892
Fleischerei/Metzgerei
Gaststätten aller Art
Gaststätten aller Art
a) mit Abgabe von kalten Speisen
731
376
1.107
a) mit Abgabe von kalten Speisen
731
376
1.107
b) mit Abgabe von kalten und warmen Speisen
1.247
443
1.690
b) mit Abgabe von kalten und warmen Speisen
1.247
443
1.690
Getränkeeinzelhandel
54
155
209
Getränkeeinzelhandel
54
155
209
Café und Konditorei
637
269
906
Café und Konditorei
637
269
906
Milch, Milcherzeugnisse, Fettwaren und Eier
(Eh.)
302
41
343
Milch, Milcherzeugnisse, Fettwaren und Eier
(Eh.)
302
41
343
Nahrungs- und Genussmittel (Eh.)
617
309
926
Nahrungs- und Genussmittel (Eh.)
617
309
926
Obst, Gemüse, Südfrüchte und Kartoffeln (Eh.)
141
121
262
Obst, Gemüse, Südfrüchte und Kartoffeln (Eh.)
141
121
262
IHR PARTNER
BSM Größter Verband der Schausteller
und Marktkaufleute
Der Komet 5719 | 30.06.2021
15