Der Komet 3166 – Seite 8
1950-07-30 · Seite 8 von 28
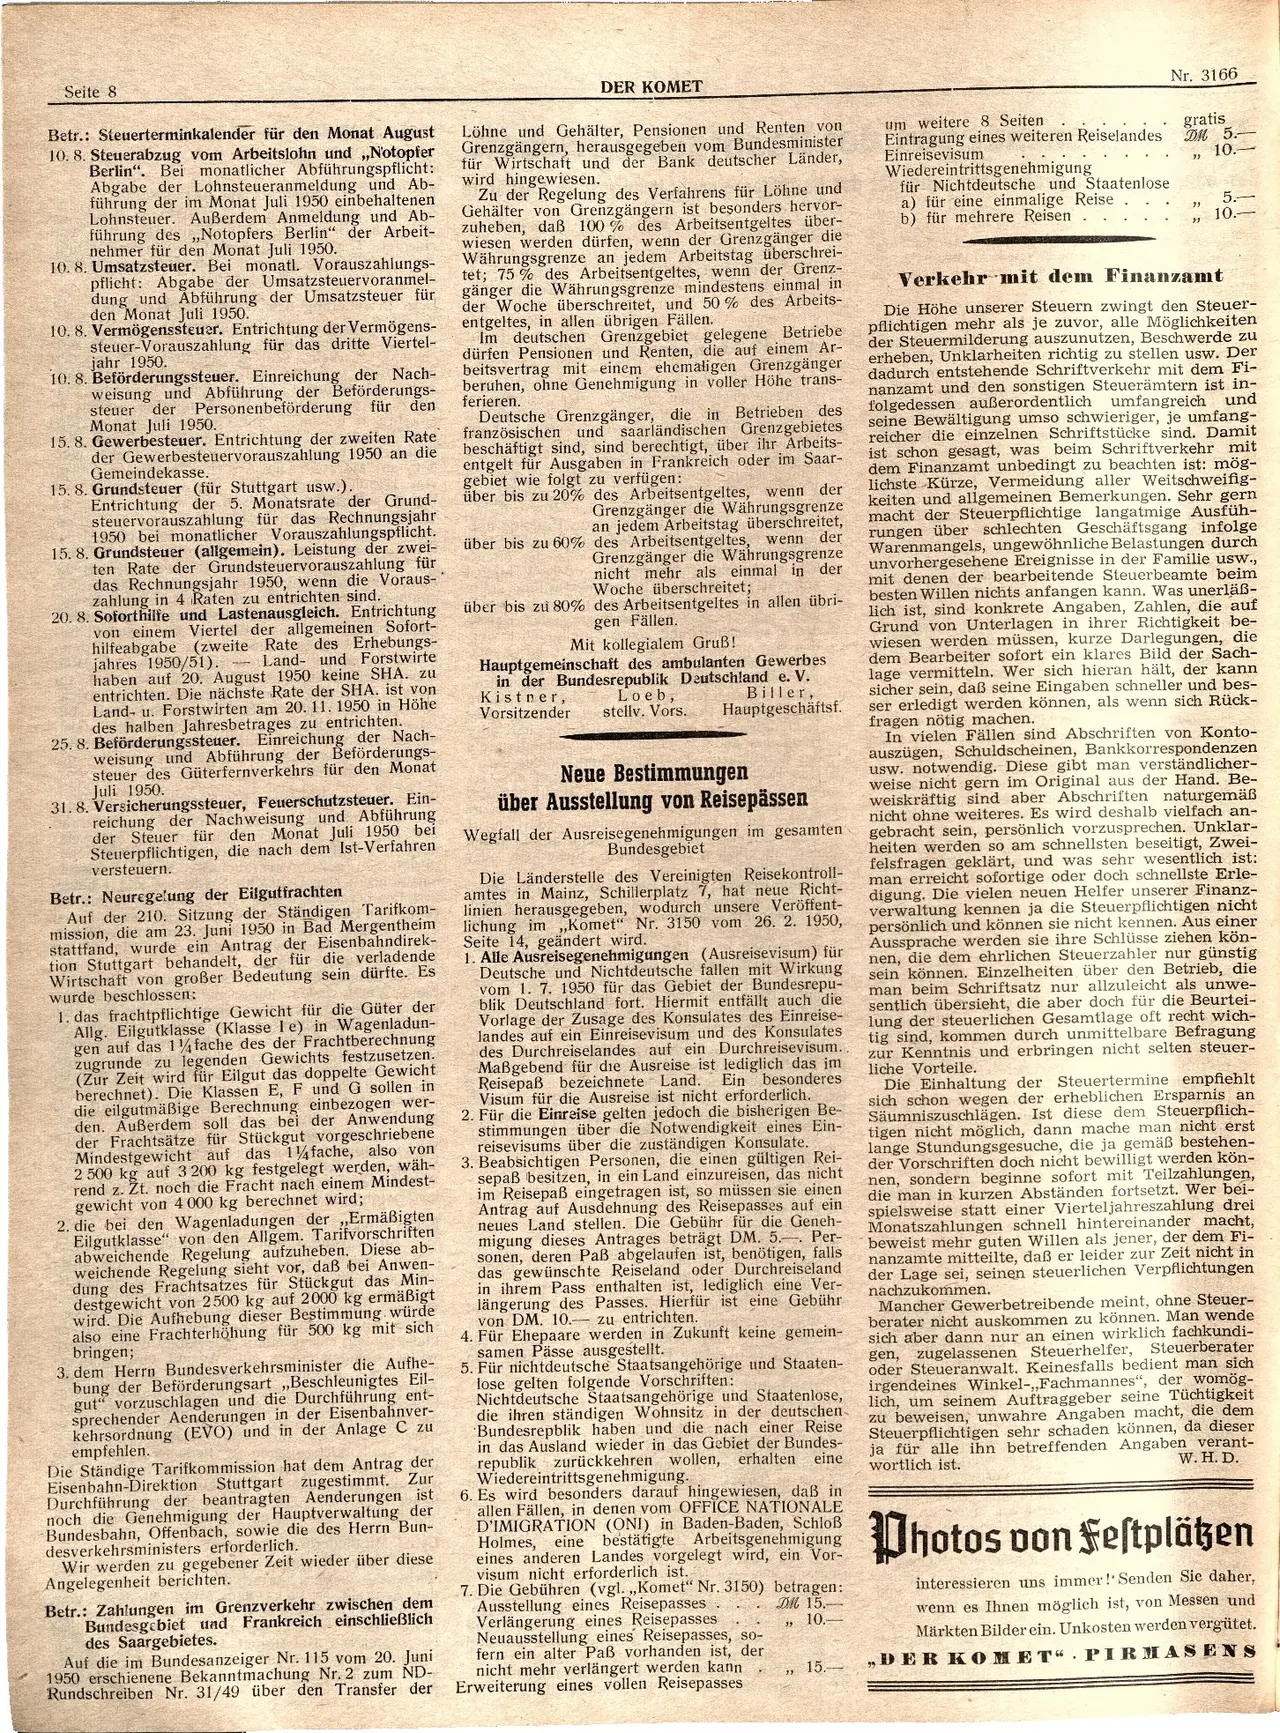
OCR-Text · Seite 8
Automatisch erkannter Originaltext. Frakturschrift, historische Schreibweisen und Erkennungsfehler können vom Scan abweichen. Zitate bitte am Bild prüfen.
Seite 8
Betr.: Steuerterminkalender für den Monat August
10. 8. Steuerabzug vom Arbeitslohn und ,,Notopfer
Berlin". Bei monatlicher Abführungspflicht:
Abgabe der Lohnsteueranmeldung und Ab-
führung der im Monat Juli 1950 einbehaltenen
Lohnsteuer. Außerdem Anmeldung und Ab-
führung des,,Notopfers Berlin" der Arbeit-
nehmer für den Monat Juli 1950.
10. 8. Umsatzsteuer. Bei monatl. Vorauszahlungs-
pflicht: Abgabe der Umsatzsteuervoranmel-
dung und Abführung der Umsatzsteuer für
den Monat Juli 1950.
10. 8. Vermögenssteuer. Entrichtung der Vermögens-
steuer-Vorauszahlung für das dritte Viertel-
jahr 1950.
10. 8. Beförderungssteuer. Einreichung der Nach-
weisung und Abführung der Beförderungs-
steuer der Personenbeförderung für
Monat Juli 1950.
den
15. 8. Gewerbesteuer. Entrichtung der zweiten Rate
der Gewerbesteuervorauszahlung 1950 an die
Gemeindekasse.
15. 8. Grundsteuer (für Stuttgart usw.).
Entrichtung der 5. Monatsrate der Grund-
steuervorauszahlung für das Rechnungsjahr
1950 bei monatlicher Vorauszahlungspflicht.
15. 8. Grundsteuer (allgemein). Leistung der zwei-
ten Rate der Grundsteuervorauszahlung für
das Rechnungsjahr 1950, wenn die Voraus-
zahlung in 4 Raten zu entrichten sind.
20. 8. Soforthilfe und Lastenausgleich. Entrichtung
von einem Viertel der allgemeinen Sofort-
hilfeabgabe (zweite Rate des Erhebungs-
jahres 1950/51). Land- und Forstwirte
haben auf 20. August 1950 keine SHA. zu
entrichten. Die nächste Rate der SHA. ist von
Land- u. Forstwirten am 20. 11. 1950 in Höhe
des halben Jahresbetrages zu entrichten.
25. 8. Beförderungssteuer. Einreichung der Nach-
weisung und Abführung der Beförderungs-
steuer des Güterfernverkehrs für den
Monat
Juli 1950.
31. 8. Versicherungssteuer, Feuerschutzsteuer. Ein-
reichung der Nachweisung und Abführung
der Steuer für den Monat Juli 1950 bei
Steuerpflichtigen, die nach dem Ist-Verfahren
versteuern.
Betr.: Neuregelung der Eilgutfrachten
Auf der 210. Sitzung der Ständigen Tarifkom-
mission, die am 23. Juni 1950 in Bad Mergentheim
stattfand, wurde ein Antrag der Eisenbahndirek-
tion Stuttgart behandelt, der für die
verladende
Wirtschaft von großer Bedeutung
sein dürfte. Es
wurde beschlossen:
1. das frachtpflichtige Gewicht für die Güter der
Allg. Eilgutklasse (Klasse I e) in
Wagenladun-
gen auf das 14 fache des der Frachtberechnung
zugrunde zu legenden Gewichts
festzusetzen.
(Zur Zeit wird für Eilgut das doppelte Gewicht
berechnet). Die Klassen E, F und G
sollen in
die eilgutmäßige Berechnung einbezogen wer-
den. Außerdem soll das bei der Anwendung
der Frachtsätze für Stückgut vorgeschriebene
Mindestgewicht auf das 14 fache, also von
2 500 kg auf 3 200 kg festgelegt werden, wäh-
rend z. Zt. noch die Fracht nach
einem Mindest-
gewicht von 4000 kg berechnet wird;
2. die bei den Wagenladungen der ,,Ermäßigten
Eilgutklasse" von den Allgem.
Tarifvorschriften
abweichende Regelung aufzuheben. Diese
ab-
weichende Regelung sieht vor, daß bei
Anwen-
dung des Frachtsatzes für Stückgut das
Min-
destgewicht von 2500 kg auf 2000 kg ermäßigt
wird. Die Aufhebung dieser Bestimmung
würde
also eine Frachterhöhung für 500
kg mit sich
bringen;
3. dem Herrn Bundesverkehrsminister die Aufhe-
bung der Beförderungsart,,Beschleunigtes Eil-
gut" vorzuschlagen und die Durchführung
ent-
sprechender Aenderungen in der
Eisenbahnver-
kehrsordnung (EVO) und in der Anlage C zu
empfehlen.
Die Ständige Tarifkommission hat dem Antrag der
Eisenbahn-Direktion Stuttgart zugestimmt. Zur
Durchführung der beantragten Aenderungen ist
noch die Genehmigung der Hauptverwaltung der
Bundesbahn, Offenbach, sowie die des Herrn
Bun-
desverkehrsministers erforderlich.
Wir werden zu gegebener Zeit wieder über diese
Angelegenheit berichten.
Betr.: Zahlungen im Grenzverkehr zwischen dem
Bundesgebiet und Frankreich
einschließlich
des Saargebietes.
Auf die im Bundesanzeiger Nr. 115 vom 20. Juni
1950 erschienene Bekanntmachung Nr. 2 zum ND-
Rundschreiben Nr. 31/49 über den Transfer der
DER KOMET
Löhne und Gehälter, Pensionen und Renten von
Grenzgängern, herausgegeben vom Bundesminister
für Wirtschaft und der Bank deutscher Länder,
wird hingewiesen.
Zu der Regelung des Verfahrens für Löhne und
Gehälter von Grenzgängern ist besonders hervor-
zuheben, daß 100 % des Arbeitsentgeltes über-
wiesen werden dürfen, wenn der Grenzgänger die
Währungsgrenze an jedem Arbeitstag überschrei-
tet; 75% des Arbeitsentgeltes, wenn der Grenz-
gänger die Währungsgrenze mindestens einmal in
der Woche überschreitet, und 50% des Arbeits-
entgeltes, in allen übrigen Fällen.
Im deutschen Grenzgebiet gelegene Betriebe
dürfen Pensionen und Renten, die auf einem Ar-
beitsvertrag mit einem ehemaligen Grenzgänger
beruhen, ohne Genehmigung in voller Höhe trans-
ferieren.
Deutsche Grenzgänger, die in Betrieben des
französischen und saarländischen Grenzgebietes
beschäftigt sind, sind berechtigt, über ihr Arbeits-
entgelt für Ausgaben in Frankreich oder im Saar-
gebiet wie folgt zu verfügen:
der
über bis zu 20% des Arbeitsentgeltes, wenn
Grenzgänger die Währungsgrenze
an jedem Arbeitstag überschreitet,
über bis zu 60% des Arbeitsentgeltes, wenn
Grenzgänger die Währungsgrenze
nicht mehr als einmal in der
Woche überschreitet;
über bis zu 80% des Arbeitsentgeltes in allen übri-
gen Fällen.
Mit kollegialem Gruß!
der
Hauptgemeinschaft des ambulanten Gewerbes
in der Bundesrepublik Deutschland e. V.
Kistner,
Loeb,
Biller,
Vorsitzender
Hauptgeschäftsf.
stellv. Vors.
Neue Bestimmungen
über Ausstellung von Reisepässen
Wegfall der Ausreisegenehmigungen im gesamten
Bundesgebiet
Die Länderstelle des Vereinigten Reisekontroll-
amtes in Mainz, Schillerplatz 7, hat neue Richt-
linien herausgegeben, wodurch unsere Veröffent-
lichung im ,,Komet" Nr. 3150 vom 26. 2. 1950,
Seite 14, geändert wird.
1. Alle Ausreisegenehmigungen (Ausreisevisum) für
Deutsche und Nichtdeutsche fallen mit Wirkung
vom 1. 7. 1950 für das Gebiet der Bundesrepu-
blik Deutschland fort. Hiermit entfällt auch die
Vorlage der Zusage des Konsulates des Einreise-
landes auf ein Einreisevisum und des Konsulates
des Durchreiselandes auf ein Durchreisevisum..
Maßgebend für die Ausreise ist lediglich das im
Reisepaß bezeichnete Land. Ein besonderes
Visum für die Ausreise ist nicht erforderlich.
2. Für die Einreise gelten jedoch die bisherigen Be-
stimmungen über die Notwendigkeit eines Ein-
reisevisums über die zuständigen Konsulate.
3. Beabsichtigen Personen, die einen gültigen Rei-
sepaß besitzen, in ein Land einzureisen, das nicht
im Reisepaß eingetragen ist, so müssen sie einen
Antrag auf Ausdehnung des Reisepasses auf ein
neues Land stellen. Die Gebühr für die Geneh-
migung dieses Antrages beträgt DM. 5. Per-
sonen, deren Paß abgelaufen ist, benötigen, falls
das gewünschte Reiseland oder Durchreiseland
in ihrem Pass enthalten ist, lediglich eine Ver-
längerung des Passes. Hierfür ist eine Gebühr
von DM. 10.- zu entrichten.
4. Für Ehepaare werden in Zukunft keine gemein-
samen Pässe ausgestellt.
5. Für nichtdeutsche Staatsangehörige und Staaten-
lose gelten folgende Vorschriften:
Nichtdeutsche Staatsangehörige und Staatenlose,
die ihren ständigen Wohnsitz in der deutschen
Bundesrepblik haben und die nach einer Reise
in das Ausland wieder in das Gebiet der Bundes-
eine
republik zurückkehren wollen, erhalten
Wiedereintrittsgenehmigung.
6. Es wird besonders darauf hingewiesen, daß in
allen Fällen, in denen vom OFFICE NATIONALE
D'IMIGRATION (ONI) in Baden-Baden, Schloß
Holmes, eine bestätigte Arbeitsgenehmigung
eines anderen Landes vorgelegt wird, ein Vor-
visum nicht erforderlich ist.
DM 15.
10.-
"
7. Die Gebühren (vgl.,,Komet" Nr. 3150) betragen:
Ausstellung eines Reisepasses
Verlängerung eines Reisepasses
Neuausstellung eines Reisepasses, so-
fern ein alter Paß vorhanden ist, der
nicht mehr verlängert werden kann
Erweiterung eines vollen Reisepasses
15.-
"
um weitere 8 Seiten
Eintragung eines weiteren Reiselandes
Einreisevisum
Wiedereintrittsgenehmigung
für Nichtdeutsche und Staatenlose
a) für eine einmalige Reise
b) für mehrere Reisen
Nr. 3166
gratis
DM 5-
10.-
"
"
5.-
10.-
"
Verkehr mit dem Finanzamt
Die Höhe unserer Steuern zwingt den Steuer-
pflichtigen mehr als je zuvor, alle Möglichkeiten
der Steuermilderung auszunutzen, Beschwerde zu
erheben, Unklarheiten richtig zu stellen usw. Der
dadurch entstehende Schriftverkehr mit dem Fi-
nanzamt und den sonstigen Steuerämtern ist in-
folgedessen außerordentlich umfangreich und
seine Bewältigung umso schwieriger, je umfang-
reicher die einzelnen Schriftstücke sind. Damit
ist schon gesagt, was beim Schriftverkehr mit
dem Finanzamt unbedingt zu beachten ist: mög-
lichste Kürze, Vermeidung aller Weitschweifig-
keiten und allgemeinen Bemerkungen. Sehr gern
macht der Steuerpflichtige langatmige Ausfüh-
rungen über schlechten Geschäftsgang infolge
Warenmangels, ungewöhnliche Belastungen durch
unvorhergesehene Ereignisse in der Familie usw.,
mit denen der bearbeitende Steuerbeamte beim
besten Willen nichts anfangen kann. Was unerläß-
lich ist, sind konkrete Angaben, Zahlen, die auf
Grund von Unterlagen in ihrer Richtigkeit be-
wiesen werden müssen, kurze Darlegungen, die
dem Bearbeiter sofort ein klares Bild der Sach-
lage vermitteln. Wer sich hieran hält, der kann
sicher sein, daß seine Eingaben schneller und bes-
ser erledigt werden können, als wenn sich Rück-
fragen nötig machen.
In vielen Fällen sind Abschriften von Konto-
auszügen, Schuldscheinen, Bankkorrespondenzen
usw. notwendig. Diese gibt man verständlicher-
weise nicht gern im Original aus der Hand. Be-
weiskräftig sind aber Abschriften naturgemäß
nicht ohne weiteres. Es wird deshalb vielfach an-
gebracht sein, persönlich vorzusprechen. Unklar-
heiten werden so am schnellsten beseitigt, Zwei-
felsfragen geklärt, und was sehr wesentlich ist:
man erreicht sofortige oder doch schnellste Erle-
digung. Die vielen neuen Helfer unserer Finanz-
verwaltung kennen ja die Steuerpflichtigen nicht
persönlich und können sie nicht kennen. Aus einer
Aussprache werden sie ihre Schlüsse ziehen kön-
nen, die dem ehrlichen Steuerzahler nur günstig
sein können. Einzelheiten über den Betrieb, die
man beim Schriftsatz nur allzuleicht als unwe-
sentlich übersieht, die aber doch für die Beurtei-
lung der steuerlichen Gesamtlage oft recht wich-
tig sind, kommen durch unmittelbare Befragung
zur Kenntnis und erbringen nicht selten steuer-
liche Vorteile.
Die Einhaltung der Steuertermine empfiehlt
sich schon wegen der erheblichen Ersparnis an
Säumniszuschlägen. Ist diese dem Steuerpflich-
tigen nicht möglich, dann mache man nicht erst
lange Stundungsgesuche, die ja gemäß bestehen-
der Vorschriften doch nicht bewilligt werden kön-
nen, sondern beginne sofort mit Teilzahlungen,
die man in kurzen Abständen fortsetzt. Wer bei-
spielsweise statt einer Vierteljahreszahlung drei
Monatszahlungen schnell hintereinander macht,
beweist mehr guten Willen als jener, der dem Fi-
nanzamte mitteilte, daß er leider zur Zeit nicht in
der Lage sei, seinen steuerlichen Verpflichtungen
nachzukommen.
Mancher Gewerbetreibende meint, ohne Steuer-
berater nicht auskommen zu können. Man wende
sich aber dann nur an einen wirklich fachkundi-
gen, zugelassenen Steuerhelfer, Steuerberater
oder Steueranwalt. Keinesfalls bedient man sich
irgendeines Winkel-,,Fachmannes", der womög-
lich, um seinem Auftraggeber seine Tüchtigkeit
zu beweisen, unwahre Angaben macht, die dem
Steuerpflichtigen sehr schaden können, da dieser
ja für alle ihn betreffenden Angaben verant-
W. H. D.
wortlich ist.
Photos von Festplätzen
interessieren uns immer! Senden Sie daher,
wenn es Ihnen möglich ist, von Messen und
Märkten Bilder ein. Unkosten werden vergütet.
,,DER KOMET PIRMASENS