Der Komet 3168 – Seite 6
1950-08-20 · Seite 6 von 28
OCR-Text · Seite 6
Automatisch erkannter Originaltext. Frakturschrift, historische Schreibweisen und Erkennungsfehler können vom Scan abweichen. Zitate bitte am Bild prüfen.
Seite 6
werbefreiheit rechtlich abschließen. Nicht uner-
wähnt sei aber noch folgendes:
Deutschland ist ein altes Kulturland und seine
Bewohner sind ein altes Kulturvolk. Durch stetes
Wachsen und eine klug gelenkte Entwicklung
hatten wir im Laufe der Jahrhunderte eine benei-
denswerte Höhe erreicht. Unsere Städte und un-
sere Wirtschaft sind langsam, aber auf festem
Fundament emporgewachsen.
das
Deutschland war das Land der Ordnung, der
ersten vorbildlichen Sozialgesetzgebung,
Land, dessen Staat sich um das Wohl und die Ge-
sundheit jedes Einzelindividuums kümmerte und
es durch Gesetze schützte. Die Gesetze entspre-
chen der Mentalität des deutschen Volkes.
DER KOMET
fälligen, sachlichen Überprüfung der bestehenden
Gewerbeordnung führt und im Zeitalter des
Kompromisses, in dem wir uns nun einmal befinden,
auch ein Kompromiß zwischen den Alliierten und
der deutschen Regierung bzw. geforderter Ge-
werbefreiheit und bestehender Gewerbeordnung
zustande kommt, in dem auch das deutsche
Schaustellergewerbe seine Wünsche verankert
findet, die ihm die Reinhaltung seines Berufes
weiter sichert und entsprechend seiner Berufs-
eigenart ihm eine geordnete Gewerbefreiheit gibt.
Der deutsche Schaustellerbund wird in diesem
Sinne sich aktiv einschalten, um beratend den
maßgebenden Personen und behördlichen Stel-
ken zur Verfügung stehen.
Nunmehr soll uns, ohne dieses alles zu berück-
sichtigen, eine Gewerbefreiheit aufgezwungen
werden, die uns, nur gesehen vom Standpunkt der
Alliierten, nicht liegt. Die Alliierten wollen der
Gewerbefreiheit nur Einschränkungen zubilligen,
soweit die öffentliche Gesundheit, Sicherheit und
Wohlfahrt nicht gefährdet sind. Sie haben nur
eine beschränkte Anzahl Berufe in ihrem Schrei-
ben vom 20. 5. 1950 an die Bundesregierung betr.
Gewerbefreiheit angeführt, die in dem Sinne der
öffentlichen Gesundheit, Sicherheit und Wohl-
fahrt Einschränkungen unterliegen. Soweit man
die Presse verfolgt, kann man überwiegend fest-
stellen, daß die deutsche Wirtschaft in Industrie,
Handel, Handwerk, Gewerbe und freien Berufen
mit dieser Auffassung der Alliierten Mächte nicht
ganz einig geht. Ein westdeutscher Staatsminister,
der sich unter anderem auch gegen die angeord-
nete Gewerbefreiheit aussprach, sagt folgendes:
,,Alle verantwortlichen deutschen Politiker,
ohne Rücksicht auf ihre parteipolitische Ein-
stellung, seien überzeugt, daß sich die Ameri-
kaner mit ihrer Ansicht über die Gewerbefrei-
heit auf dem Holzwege befinden. Man dürfe
über die deutschen Ansichten und Wünsche in
dieser Frage nicht einfach zur Tagesordnung
übergehen."
Noch sträuben sich die deutschen Parlamente und
die Bundesregierung gegen die zügellose und
hemmungslose Gewerbefreiheit. Wir wollen wün-
schen und hoffen, daß ihr Sträuben, vereint mit
der gesamten deutschen Wirtschaft, zu der längst
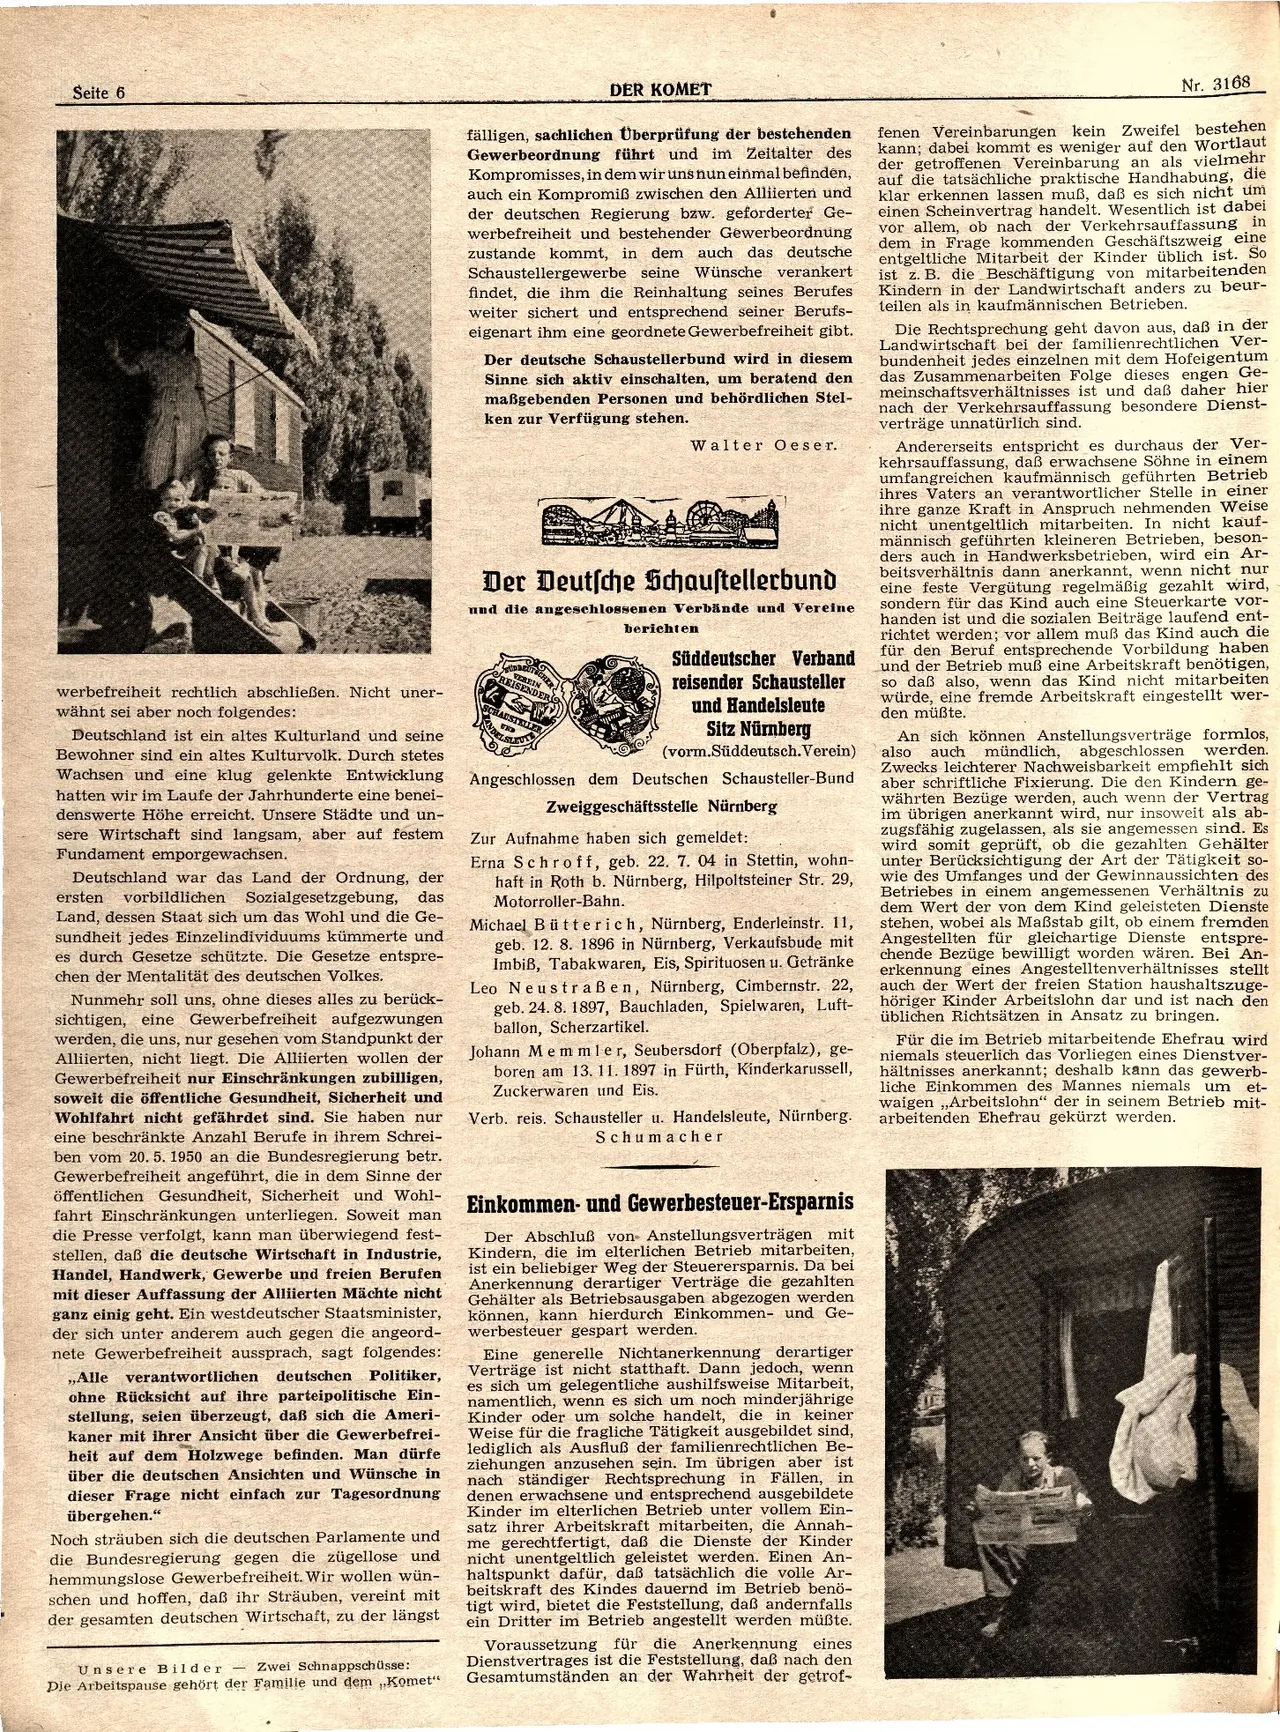
Unsere Bilder - Zwei Schnappschüsse:
Die Arbeitspause gehört der Familie und dem Komet"
Walter Oeser.
Der Deutsche Schaustellerbund
und die angeschlossenen Verbände und Vereine
REISEN
NDER
CHAUSTELLER
UND
DELS
berichten
Süddeutscher Verband
reisender Schausteller
und Handelsleute
Sitz Nürnberg
(vorm.Süddeutsch. Verein)
Angeschlossen dem Deutschen Schausteller-Bund
Zweiggeschäftsstelle Nürnberg
Zur Aufnahme haben sich gemeldet:
Erna Schroff, geb. 22. 7. 04 in Stettin, wohn-
haft in Roth b. Nürnberg, Hilpoltsteiner Str. 29,
Motorroller-Bahn.
Michael Bütterich, Nürnberg, Enderleinstr. 11,
geb. 12. 8. 1896 in Nürnberg, Verkaufsbude mit
Imbiß, Tabakwaren, Eis, Spirituosen u. Getränke
Leo Neustraßen, Nürnberg, Cimbernstr. 22,
geb. 24. 8. 1897, Bauchladen, Spielwaren, Luft-
ballon, Scherzartikel.
Johann Memmler, Seubersdorf (Oberpfalz), ge-
boren am 13. 11. 1897 in Fürth, Kinderkarussell,
Zuckerwaren und Eis.
Verb. reis. Schausteller u. Handelsleute, Nürnberg.
Schumacher
Einkommen- und Gewerbesteuer-Ersparnis
Nr. 3168
fenen Vereinbarungen kein Zweifel bestehen
kann; dabei kommt es weniger auf den Wortlaut
der getroffenen Vereinbarung an als vielmehr
auf die tatsächliche praktische Handhabung, die
klar erkennen lassen muß, daß es sich nicht um
einen Scheinvertrag handelt. Wesentlich ist dabei
vor allem, ob nach der Verkehrsauffassung in
dem in Frage kommenden Geschäftszweig eine
entgeltliche Mitarbeit der Kinder üblich ist. So
ist z. B. die Beschäftigung von mitarbeitenden
Kindern in der Landwirtschaft anders zu beur-
teilen als in kaufmännischen Betrieben.
Der Abschluß von Anstellungsverträgen mit
Kindern, die im elterlichen Betrieb mitarbeiten,
ist ein beliebiger Weg der Steuerersparnis. Da bei
Anerkennung derartiger Verträge die gezahlten
Gehälter als Betriebsausgaben abgezogen werden
können, kann hierdurch Einkommen- und Ge-
werbesteuer gespart werden.
derartiger
Die Rechtsprechung geht davon aus, daß in der
Landwirtschaft bei der familienrechtlichen Ver-
bundenheit jedes einzelnen mit dem Hofeigentum
das Zusammenarbeiten Folge dieses engen Ge-
meinschaftsverhältnisses ist und daß daher hier
nach der Verkehrsauffassung besondere Dienst-
verträge unnatürlich sind.
Andererseits entspricht es durchaus der Ver-
kehrsauffassung, daß erwachsene Söhne in einem
umfangreichen kaufmännisch geführten Betrieb
ihres Vaters an verantwortlicher Stelle in einer
ihre ganze Kraft in Anspruch nehmenden Weise
nicht unentgeltlich mitarbeiten. In nicht kauf-
männisch geführten kleineren Betrieben, beson-
ders auch in Handwerksbetrieben, wird ein Ar-
beitsverhältnis dann anerkannt, wenn nicht nur
eine feste Vergütung regelmäßig gezahlt wird,
sondern für das Kind auch eine Steuerkarte vor-
handen ist und die sozialen Beiträge laufend ent-
richtet werden; vor allem muß das Kind auch die
für den Beruf entsprechende Vorbildung haben
und der Betrieb muß eine Arbeitskraft benötigen,
so daß also, wenn das Kind nicht mitarbeiten
würde, eine fremde Arbeitskraft eingestellt wer-
den müßte.
Eine generelle Nichtanerkennung
Verträge ist nicht statthaft. Dann jedoch, wenn
es sich um gelegentliche aushilfsweise Mitarbeit,
namentlich, wenn es sich um noch minderjährige
Kinder oder um solche handelt, die in keiner
Weise für die fragliche Tätigkeit ausgebildet sind,
lediglich als Ausfluß der familienrechtlichen Be-
ziehungen anzusehen sein. Im übrigen aber ist
nach ständiger Rechtsprechung in Fällen, in
denen erwachsene und entsprechend ausgebildete
Kinder im elterlichen Betrieb unter vollem Ein-
satz ihrer Arbeitskraft mitarbeiten, die Annah-
me gerechtfertigt, daß die Dienste der Kinder
nicht unentgeltlich geleistet werden. Einen An-
haltspunkt dafür, daß tatsächlich die volle Ar-
beitskraft des Kindes dauernd im Betrieb benö-
tigt wird, bietet die Feststellung, daß andernfalls
ein Dritter im Betrieb angestellt werden müßte.
Voraussetzung für die Anerkennung eines
Dienstvertrages ist die Feststellung, daß nach den
Gesamtumständen an der Wahrheit der getrof-
An sich können Anstellungsverträge formlos,
I also auch mündlich, abgeschlossen werden.
Zwecks leichterer Nachweisbarkeit empfiehlt sich
aber schriftliche Fixierung. Die den Kindern ge-
währten Bezüge werden, auch wenn der Vertrag
im übrigen anerkannt wird, nur insoweit als ab-
zugsfähig zugelassen, als sie angemessen sind. Es
wird somit geprüft, ob die gezahlten Gehälter
unter Berücksichtigung der Art der Tätigkeit so-
wie des Umfanges und der Gewinnaussichten des
Betriebes in einem angemessenen Verhältnis zu
dem Wert der von dem Kind geleisteten Dienste
stehen, wobei als Maßstab gilt, ob einem fremden
Angestellten für gleichartige Dienste entspre-
chende Bezüge bewilligt worden wären. Bei An-
erkennung eines Angestelltenverhältnisses stellt
auch der Wert der freien Station haushaltszuge-
höriger Kinder Arbeitslohn dar und ist nach den
üblichen Richtsätzen in Ansatz zu bringen.
Für die im Betrieb mitarbeitende Ehefrau wird
niemals steuerlich das Vorliegen eines Dienstver-
hältnisses anerkannt; deshalb kann das gewerb-
liche Einkommen des Mannes niemals um et-
waigen,,Arbeitslohn" der in seinem Betrieb mit-
arbeitenden Ehefrau gekürzt werden.