Der Komet 3558 – Seite 8
1961-06-20 · Seite 8 von 24
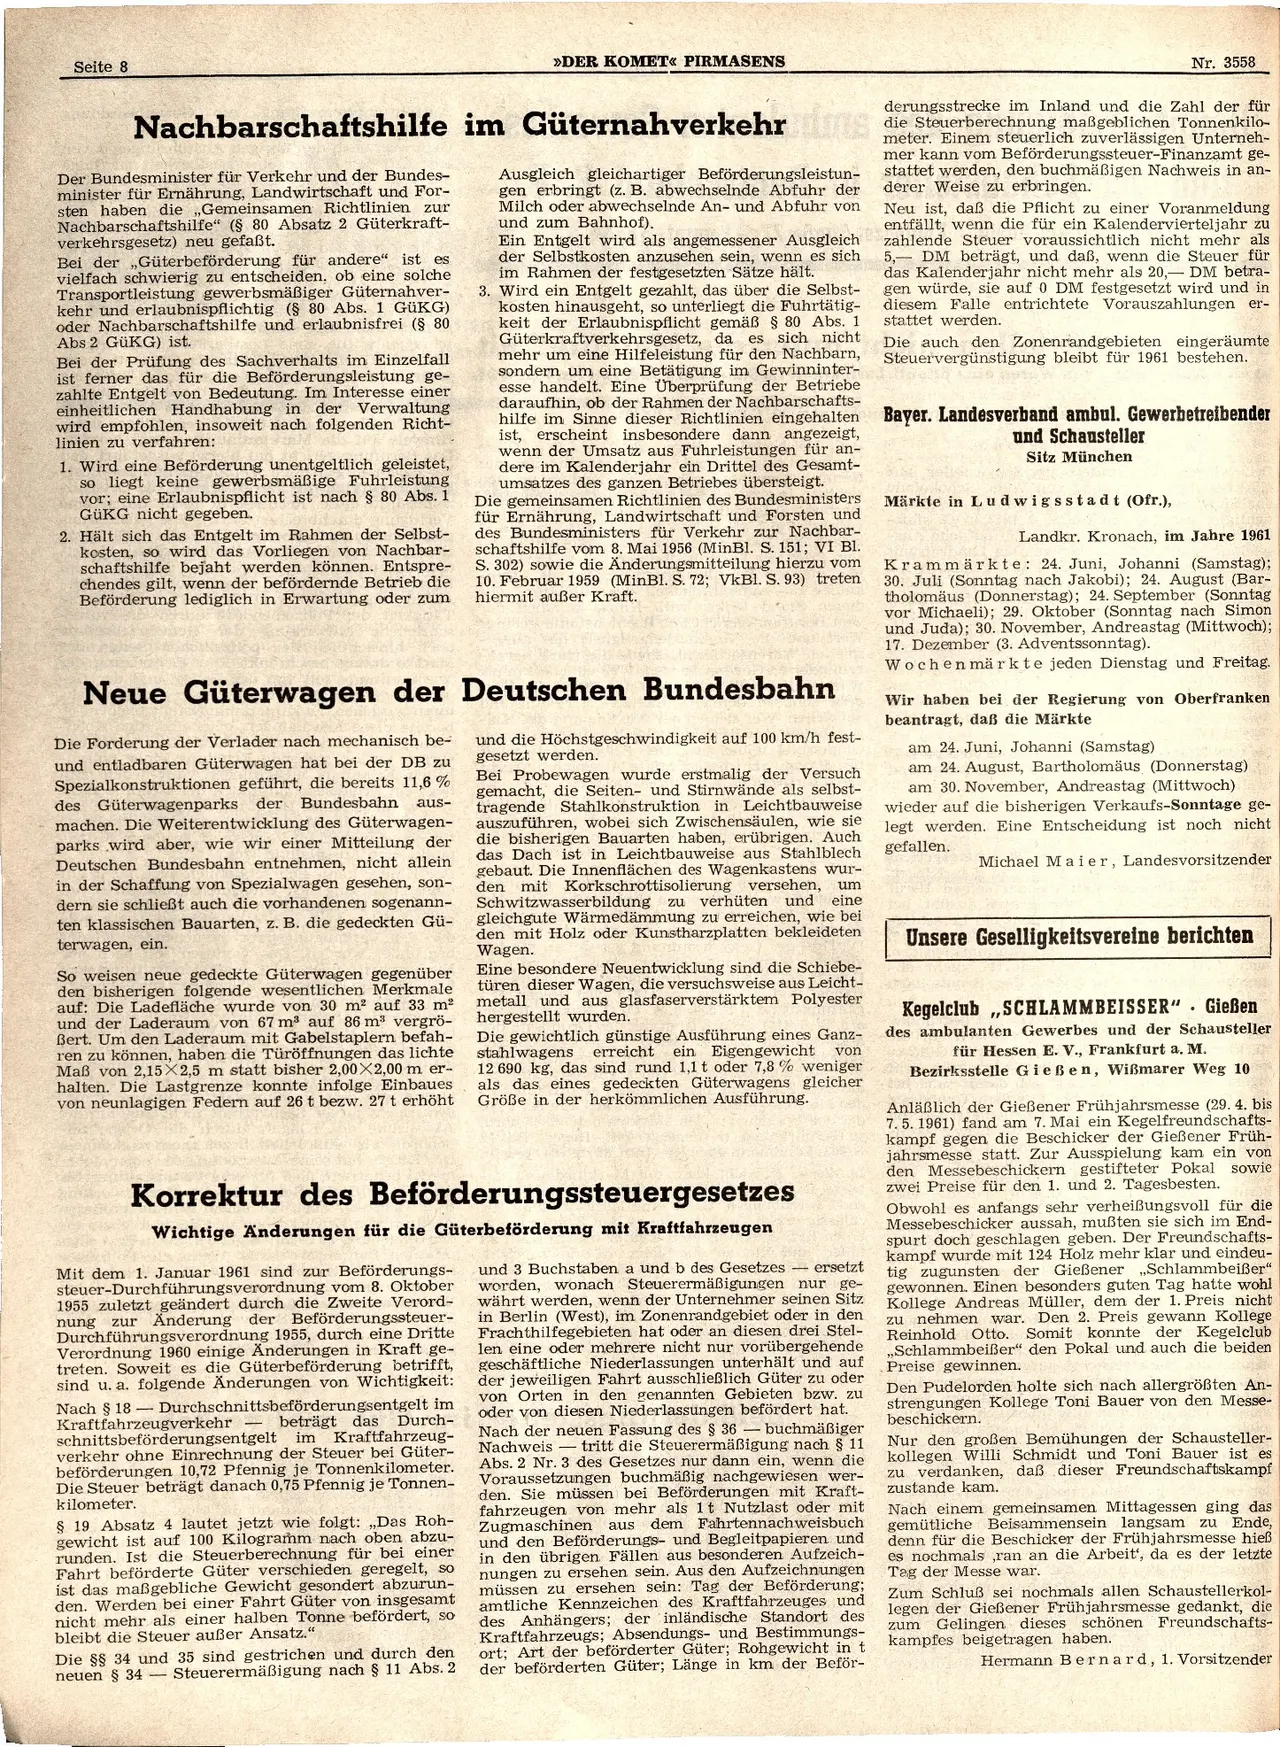
OCR-Text · Seite 8
Automatisch erkannter Originaltext. Frakturschrift, historische Schreibweisen und Erkennungsfehler können vom Scan abweichen. Zitate bitte am Bild prüfen.
Seite 8
>>DER KOMET« PIRMASENS
Nachbarschaftshilfe im Güternahverkehrs
Der Bundesminister für Verkehr und der Bundes-
minister für Ernährung, Landwirtschaft und For-
sten haben die „Gemeinsamen Richtlinien
Nachbarschaftshilfe" (§ 80 Absatz 2 Güterkraft-
verkehrsgesetz) neu gefaßt.
zur
Bei der „Güterbeförderung für andere" ist es
vielfach schwierig zu entscheiden, ob eine solche
Transportleistung gewerbsmäßiger Güternahver-
kehr und erlaubnispflichtig (§ 80 Abs. 1 GüKG)
oder Nachbarschaftshilfe und erlaubnisfrei (§ 80
Abs 2 GüKG) ist.
Bei der Prüfung des Sachverhalts im Einzelfall
ist ferner das für die Beförderungsleistung ge-
zahlte Entgelt von Bedeutung. Im Interesse einer
einheitlichen Handhabung in der Verwaltung
wird empfohlen, insoweit nach folgenden Richt-
linien zu verfahren:
1. Wird eine Beförderung unentgeltlich geleistet,
so liegt keine gewerbsmäßige Fuhrleistung
vor; eine Erlaubnispflicht ist nach § 80 Abs. 1
GüKG nicht gegeben.
2. Hält sich das Entgelt im Rahmen der Selbst-
kosten, so wird das Vorliegen von Nachbar-
schaftshilfe bejaht werden können. Entspre-
chendes gilt, wenn der befördernde Betrieb die
Beförderung lediglich in Erwartung oder zum
Ausgleich gleichartiger Beförderungsleistun-
gen erbringt (z. B. abwechselnde Abfuhr der
Milch oder abwechselnde An- und Abfuhr von
und zum Bahnhof).
Nr. 3558
derungsstrecke im Inland und die Zahl der für
die Steuerberechnung maßgeblichen Tonnenkilo-
meter. Einem steuerlich zuverlässigen Unterneh-
mer kann vom Beförderungssteuer-Finanzamt ge-
stattet werden, den buchmäßigen Nachweis in an-
derer Weise zu erbringen.
Neu ist, daß die Pflicht zu einer Voranmeldung
entfällt, wenn die für ein Kalendervierteljahr zu
Ein Entgelt wird als angemessener Ausgleich zahlende Steuer Voraussichtlich mich ehr g
der Selbstkosten anzusehen sein, wenn es sich
im Rahmen der festgesetzten Sätze hält.
3. Wird ein Entgelt gezahlt, das über die Selbst-
kosten hinausgeht, so unterliegt die Fuhrtätig-
keit der Erlaubnispflicht gemäß § 80 Abs. 1
Güterkraftverkehrsgesetz, da es sich nicht
mehr um eine Hilfeleistung für den Nachbarn,
sondern um eine Betätigung im Gewinninter-
esse handelt. Eine Überprüfung der Betriebe
daraufhin, ob der Rahmen der Nachbarschafts-
5, DM beträgt, und daß, wenn die Steuer für
das Kalenderjahr nicht mehr als 20,- DM betra-
gen würde, sie auf 0 DM festgesetzt wird und in
diesem Falle entrichtete Vorauszahlungen er-
stattet werden.
Die auch den Zonenrandgebieten eingeräumte
Steuervergünstigung bleibt für 1961 bestehen.
hilfe im Sinne dieser Richtlinien eingehalten Bayer. Landesverband ambul. Gewerbetreibender
ist, erscheint insbesondere dann angezeigt,
wenn der Umsatz aus Fuhrleistungen für an-
dere im Kalenderjahr ein Drittel des Gesamt-
umsatzes des ganzen Betriebes übersteigt.
Die gemeinsamen Richtlinien des Bundesministers
für Ernährung, Landwirtschaft und Forsten und
des Bundesministers für Verkehr zur Nachbar-
schaftshilfe vom 8. Mai 1956 (MinBl. S. 151; VI Bl.
S. 302) sowie die Änderungsmitteilung hierzu vom
10. Februar 1959 (MinBl. S. 72; VkBl. S. 93) treten
hiermit außer Kraft.
Neue Güterwagen der Deutschen Bundesbahn
Die Forderung der Verlader nach mechanisch be-
und entladbaren Güterwagen hat bei der DB zu
Spezialkonstruktionen geführt, die bereits 11,6 %
des Güterwagenparks der Bundesbahn aus-
machen. Die Weiterentwicklung des Güterwagen-
parks wird aber, wie wir einer Mitteilung der
Deutschen Bundesbahn entnehmen, nicht allein
in der Schaffung von Spezialwagen gesehen, son-
dern sie schließt auch die vorhandenen sogenann-
ten klassischen Bauarten, z. B. die gedeckten Gü-
terwagen, ein.
So weisen neue gedeckte Güterwagen gegenüber
den bisherigen folgende wesentlichen Merkmale
auf: Die Ladefläche wurde von 30 m² auf 33 m²
und der Laderaum von 67 m³ auf 86 m³ vergrö-
Bert. Um den Laderaum mit Gabelstaplern befah-
ren zu können, haben die Türöffnungen das lichte
Maß von 2,15X2,5 m statt bisher 2,00X2,00 m er-
halten. Die Lastgrenze konnte infolge Einbaues
von neunlagigen Federn auf 26 t bezw. 27 t erhöht
und die Höchstgeschwindigkeit auf 100 km/h fest-
gesetzt werden.
Bei Probewagen wurde erstmalig der Versuch
gemacht, die Seiten- und Stirnwände als selbst-
tragende Stahlkonstruktion in Leichtbauweise
auszuführen, wobei sich Zwischensäulen, wie sie
die bisherigen Bauarten haben, erübrigen. Auch
das Dach ist in Leichtbauweise aus Stahlblech
gebaut. Die Innenflächen des Wagenkastens wur-
den mit Korkschrottisolierung versehen, um
Schwitzwasserbildung zu verhüten und eine
gleichgute Wärmedämmung zu erreichen, wie bei
den mit Holz oder Kunstharzplatten bekleideten
Wagen.
Eine besondere Neuentwicklung sind die Schiebe-
türen dieser Wagen, die versuchsweise aus Leicht-
metall und aus glasfaserverstärktem Polyester
hergestellt wurden.
Die gewichtlich günstige Ausführung eines Ganz-
stahlwagens erreicht ein Eigengewicht
von
12 690 kg, das sind rund 1,1 t oder 7,8 % weniger
als das eines gedeckten Güterwagens gleicher
Größe in der herkömmlichen Ausführung.
Korrektur des Beförderungssteuergesetzes
Wichtige Änderungen für die Güterbeförderung mit Kraftfahrzeugen
Mit dem 1. Januar 1961 sind zur Beförderungs-
steuer-Durchführungsverordnung vom 8. Oktober
1955 zuletzt geändert durch die Zweite Verord-
nung zur Änderung der Beförderungssteuer-
Durchführungsverordnung 1955, durch eine Dritte
Verordnung 1960 einige Änderungen in Kraft ge-
treten. Soweit es die Güterbeförderung betrifft,
sind u. a. folgende Änderungen von Wichtigkeit:
Nach § 18 Durchschnittsbeförderungsentgelt im
Durch-
Kraftfahrzeugverkehr beträgt das
schnittsbeförderungsentgelt im Kraftfahrzeug-
verkehr ohne Einrechnung der Steuer bei Güter-
beförderungen 10,72 Pfennig je Tonnenkilometer.
Die Steuer beträgt danach 0,75 Pfennig je Tonnen-
kilometer.
§ 19 Absatz 4 lautet jetzt wie folgt: „Das Roh-
gewicht ist auf 100 Kilogramm nach oben abzu-
runden. Ist die Steuerberechnung für bei einer
Fahrt beförderte Güter verschieden geregelt, so
ist das maßgebliche Gewicht gesondert abzurun-
den. Werden bei einer Fahrt Güter von insgesamt
nicht mehr als einer halben Tonne befördert, so
bleibt die Steuer außer Ansatz."
Die §§ 34 und 35 sind gestrichen und durch den
neuen § 34-Steuerermäßigung nach § 11 Abs. 2
und 3 Buchstaben a und b des Gesetzes ersetzt
worden, wonach Steuerermäßigungen nur ge-
währt werden, wenn der Unternehmer seinen Sitz
in Berlin (West), im Zonenrandgebiet oder in den
Frachthilfegebieten hat oder an diesen drei Stel-
len eine oder mehrere nicht nur vorübergehende
geschäftliche Niederlassungen unterhält und auf
der jeweiligen Fahrt ausschließlich Güter zu oder
von Orten in den genannten Gebieten bzw. zu
oder von diesen Niederlassungen befördert hat.
Nach der neuen Fassung des § 36-buchmäßiger
Nachweis tritt die Steuerermäßigung nach § 11
Abs. 2 Nr. 3 des Gesetzes nur dann ein, wenn die
Voraussetzungen buchmäßig nachgewiesen wer-
den. Sie müssen bei Beförderungen mit Kraft-
fahrzeugen von mehr als 1t Nutzlast oder mit
Zugmaschinen aus dem Fahrtennachweisbuch
und den Beförderungs- und Begleitpapieren und
in den übrigen Fällen aus besonderen Aufzeich-
nungen zu ersehen sein. Aus den Aufzeichnungen
müssen zu ersehen sein: Tag der Beförderung;
amtliche Kennzeichen des Kraftfahrzeuges und
des Anhängers; der inländische Standort des
Kraftfahrzeugs; Absendungs- und Bestimmungs-
ort; Art der beförderter Güter; Rohgewicht in t
der beförderten Güter; Länge in km der Beför-
und Schausteller
Sitz München
Märkte in Ludwigsstadt (Ofr.),
Landkr. Kronach, im Jahre 1961
Krammärkte: 24. Juni, Johanni (Samstag);
30. Juli (Sonntag nach Jakobi); 24. August (Bar-
tholomäus (Donnerstag); 24. September (Sonntag
vor Michaeli); 29. Oktober (Sonntag nach Simon
und Juda); 30. November, Andreastag (Mittwoch);
17. Dezember (3. Adventssonntag).
Wochenmärkte jeden Dienstag und Freitag.
Wir haben bei der Regierung von Oberfranken
beantragt, daß die Märkte
am 24. Juni, Johanni (Samstag)
am 24. August, Bartholomäus (Donnerstag)
am 30. November, Andreastag (Mittwoch)
wieder auf die bisherigen Verkaufs-Sonntage ge-
legt werden. Eine Entscheidung ist noch nicht
gefallen.
Michael Maier, Landesvorsitzender
Unsere Geselligkeitsvereine berichten
Kegelclub,,SCHLAMMBEISSER". Gießen
des ambulanten Gewerbes und der Schausteller
für Hessen E. V., Frankfurt a. M.
Bezirksstelle Gießen, Wißmarer Weg 10
Anläßlich der Gießener Frühjahrsmesse (29. 4. bis
7. 5. 1961) fand am 7. Mai ein Kegelfreundschafts-
kampf gegen die Beschicker der Gießener Früh-
jahrsmesse statt. Zur Ausspielung kam ein von
den Messebeschickern gestifteter Pokal sowie
zwei Preise für den 1. und 2. Tagesbesten.
Obwohl es anfangs sehr verheißungsvoll für die
Messebeschicker aussah, mußten sie sich im End-
spurt doch geschlagen geben. Der Freundschafts-
kampf wurde mit 124 Holz mehr klar und eindeu-
tig zugunsten der Gießener „Schlammbeiẞer"
gewonnen. Einen besonders guten Tag hatte wohl
Kollege Andreas Müller, dem der 1. Preis nicht
zu nehmen war. Den 2. Preis gewann Kollege
Reinhold Otto. Somit konnte der Kegelclub
,,Schlammbeißer" den Pokal und auch die beiden
Preise gewinnen.
N
Den Pudelorden holte sich nach allergrößten An-
strengungen Kollege Toni Bauer von den Messe-
beschickern.
Nur den großen Bemühungen der Schausteller-
kollegen Willi Schmidt und Toni Bauer ist es
zu verdanken, daß dieser Freundschaftskampf
zustande kam.
Nach einem gemeinsamen Mittagessen ging das
gemütliche Beisammensein langsam zu Ende,
denn für die Beschicker der Frühjahrsmesse hieß
es nochmals,ran an die Arbeit, da es der letzte
Tag der Messe war.
Zum Schluß sei nochmals allen Schaustellerkol-
legen der Gießener Frühjahrsmesse gedankt, die
Gelingen dieses schönen Freundschafts-
kampfes beigetragen haben.
zum
Hermann Bernard, 1. Vorsitzender