Der Komet 3599 – Seite 7
1962-08-10 · Seite 7 von 24
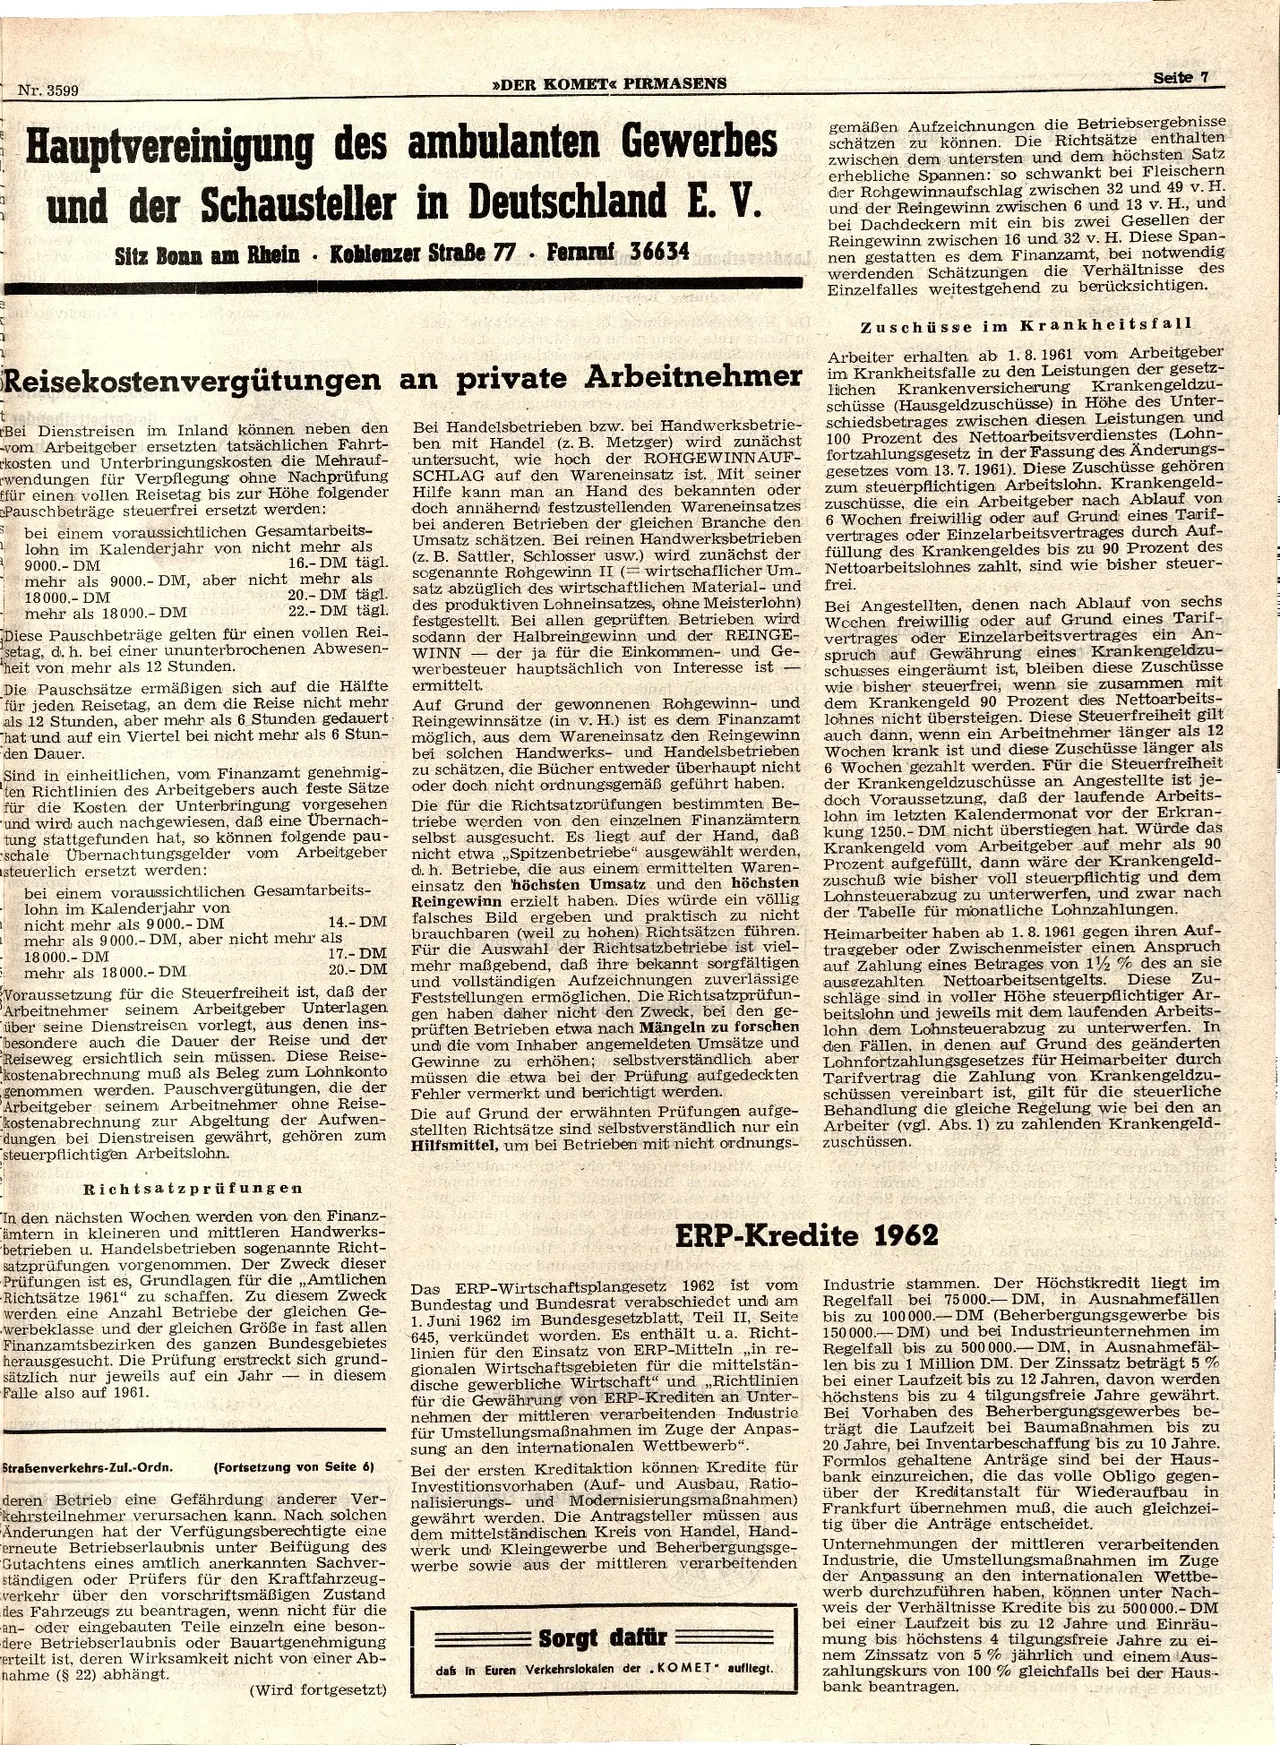
OCR-Text · Seite 7
Automatisch erkannter Originaltext. Frakturschrift, historische Schreibweisen und Erkennungsfehler können vom Scan abweichen. Zitate bitte am Bild prüfen.
1
Nr. 3599
»DER KOMET« PIRMASENS
Hauptvereinigung des ambulanten Gewerbes
und der Schausteller in Deutschland E. V.
Sitz Bonn am Rhein Koblenzer Straße 77. Fernruf 36634
Seite 7
gemäßen Aufzeichnungen die Betriebsergebnisse
schätzen zu können. Die Richtsätze enthalten
zwischen dem untersten und dem höchsten Satz
erhebliche Spannen: so schwankt bei Fleischern
der Rohgewinnaufschlag zwischen 32 und 49 v. H.
und der Reingewinn zwischen 6 und 13 v. H., und
bei Dachdeckern mit ein bis zwei Gesellen der
Reingewinn zwischen 16 und 32 v. H. Diese Span-
al nen gestatten es dem Finanzamt, bei notwendig
werdenden Schätzungen die Verhältnisse des
Einzelfalles weitestgehend zu berücksichtigen.
Zuschüsse im Krankheitsfall
Arbeiter erhalten ab 1. 8. 1961 vom Arbeitgeber
Reisekostenvergütungen an private Arbeitnehmer im Krankheitsfalle zu den Leistungen der gesetz-
Bei Dienstreisen im Inland können neben den
vom Arbeitgeber ersetzten tatsächlichen Fahrt-
rkosten und Unterbringungskosten die Mehrauf-
wendungen für Verpflegung ohne Nachprüfung
ffür einen vollen Reisetag bis zur Höhe folgender
Pauschbeträge steuerfrei ersetzt werden:
bei einem voraussichtlichen Gesamtarbeits-
lohn im Kalenderjahr von nicht mehr als
9000.- DM
16.- DM tägl.
mehr als 9000.- DM, aber nicht mehr als
18000.- DM
20.- DM tägl.
22.- DM tägl.
mehr als 18000.- DM
Diese Pauschbeträge gelten für einen vollen Rei-
setag, d. h. bei einer ununterbrochenen Abwesen-
heit von mehr als 12 Stunden.
Die Pauschsätze ermäßigen sich auf die Hälfte
für jeden Reisetag, an dem die Reise nicht mehr
als 12 Stunden, aber mehr als 6 Stunden gedauert
hat und auf ein Viertel bei nicht mehr als 6 Stun-
den Dauer.
Sind in einheitlichen, vom Finanzamt genehmig-
ten Richtlinien des Arbeitgebers auch feste Sätze
für die Kosten der Unterbringung vorgesehen
und wird auch nachgewiesen, daß eine Übernach-
tung stattgefunden hat, so können folgende pau-
schale Übernachtungsgelder vom
steuerlich ersetzt werden:
Arbeitgeber
bei einem voraussichtlichen Gesamtarbeits-
lohn im Kalenderjahr von
nicht mehr als 9000.- DM
14.- DM
mehr als 9000.- DM, aber nicht mehr als
18000.- DM
17.- DM
20.- DM
mehr als 18000.- DM
Voraussetzung für die Steuerfreiheit ist, daß der
Arbeitnehmer seinem Arbeitgeber Unterlagen
über seine Dienstreisen vorlegt, aus denen ins-
besondere auch die Dauer der Reise und der
Reiseweg ersichtlich sein müssen. Diese Reise-
kostenabrechnung muß als Beleg zum Lohnkonto
genommen werden. Pauschvergütungen, die der
Arbeitgeber seinem Arbeitnehmer ohne Reise-
kostenabrechnung zur Abgeltung der Aufwen-
dungen bei Dienstreisen gewährt, gehören zum
steuerpflichtigen Arbeitslohn.
Richtsatzprüfungen
In den nächsten Wochen werden von den Finanz-
ämtern in kleineren und mittleren Handwerks-
betrieben u. Handelsbetrieben sogenannte Richt-
satzprüfungen vorgenommen. Der Zweck dieser
Prüfungen ist es, Grundlagen für die „,,Amtlichen
Richtsätze 1961" zu schaffen. Zu diesem Zweck
werden eine Anzahl Betriebe der gleichen Ge-
werbeklasse und der gleichen Größe in fast allen
Finanzamtsbezirken des ganzen Bundesgebietes
herausgesucht. Die Prüfung erstreckt sich grund-
sätzlich nur jeweils auf ein Jahr in diesem
Falle also auf 1961.
Straßenverkehrs-Zul.-Ordn.
(Fortsetzung von Seite 6)
Bei Handelsbetrieben bzw. bei Handwerksbetrie-
ben mit Handel (z. B. Metzger) wird zunächst
untersucht, wie hoch der ROHGEWINNAUF-
SCHLAG auf den Wareneinsatz ist. Mit seiner
Hilfe kann man an Hand des bekannten oder
doch annähernd festzustellenden Wareneinsatzes
bei anderen Betrieben der gleichen Branche den
Umsatz schätzen. Bei reinen Handwerksbetrieben
(z. B. Sattler, Schlosser usw.) wird zunächst der
sogenannte Rohgewinn II (wirtschaflicher Um..
satz abzüglich des wirtschaftlichen Material- und
des produktiven Lohneinsatzes, ohne Meisterlohn)
festgestellt. Bei allen geprüften Betrieben wird
scdann der Halbreingewinn und der REINGE-
WINN der ja für die Einkommen- und Ge-
werbesteuer hauptsächlich von Interesse ist -
ermittelt.
Auf Grund der gewonnenen Rohgewinn- und
Reingewinnsätze (in v. H.) ist es dem Finanzamt
möglich, aus dem Wareneinsatz den Reingewinn
bei solchen Handwerks- und Handelsbetrieben
zu schätzen, die Bücher entweder überhaupt nicht
oder doch nicht ordnungsgemäß geführt haben.
Die für die Richtsatzprüfungen bestimmten Be-
triebe werden von den einzelnen Finanzämtern
selbst ausgesucht. Es liegt auf der Hand, daß
nicht etwa,,Spitzenbetriebe" ausgewählt werden,
d. h. Betriebe, die aus einem ermittelten Waren-
einsatz den höchsten Umsatz und den höchsten
Reingewinn erzielt haben. Dies würde ein völlig
falsches Bild ergeben und praktisch zu nicht
brauchbaren (weil zu hohen) Richtsätzen führen.
Für die Auswahl der Richtsatzbetriebe ist viel-
mehr maßgebend, daß ihre bekannt sorgfältigen
und vollständigen Aufzeichnungen zuverlässige
Feststellungen ermöglichen. Die Richtsatzprüfun-
gen haben daher nicht den Zweck, bei den ge-
prüften Betrieben etwa nach Mängeln zu forschen
und die vom Inhaber angemeldeten Umsätze und
Gewinne zu erhöhen; selbstverständlich aber
müssen die etwa bei der Prüfung aufgedeckten
Fehler vermerkt und berichtigt werden.
Die auf Grund der erwähnten Prüfungen aufge-
stellten Richtsätze sind selbstverständlich nur ein
Hilfsmittel, um bei Betrieben mit nicht ordnungs-
lichen Krankenversicherung Krankengeldzu-
schüsse (Hausgeldzuschüsse) in Höhe des Unter-
schiedsbetrages zwischen diesen Leistungen und
100 Prozent des Nettoarbeitsverdienstes (Lohn-
fortzahlungsgesetz in der Fassung des Änderungs-
gesetzes vom 13. 7. 1961). Diese Zuschüsse gehören
zum steuerpflichtigen Arbeitslohn. Krankengeld-
zuschüsse, die ein Arbeitgeber nach Ablauf von
6 Wochen freiwillig oder auf Grund eines Tarif-
vertrages oder Einzelarbeitsvertrages durch Auf-
füllung des Krankengeldes bis zu 90 Prozent des
Nettoarbeitslohnes zahlt, sind wie bisher steuer-
frei.
Bei Angestellten, denen nach Ablauf von sechs
Wochen freiwillig oder auf Grund eines Tarif-
vertrages oder Einzelarbeitsvertrages ein An-
spruch auf Gewährung eines Krankengeldzu-
schusses eingeräumt ist, bleiben diese Zuschüsse
wie bisher steuerfrei, wenn sie zusammen mit
dem Krankengeld 90 Prozent des Nettoarbeits-
lohnes nicht übersteigen. Diese Steuerfreiheit gilt
auch dann, wenn ein Arbeitnehmer länger als 12
Wochen krank ist und diese Zuschüsse länger als
6 Wochen gezahlt werden. Für die Steuerfreiheit
der Krankengeldzuschüsse an Angestellte ist je-
doch Voraussetzung, daß der laufende Arbeits-
lohn im letzten Kalendermonat vor der Erkran-
kung 1250.- DM nicht überstiegen hat. Würde das
Krankengeld vom Arbeitgeber auf mehr als 90
Prozent aufgefüllt, dann wäre der Krankengeld-
zuschuß wie bisher voll steuerpflichtig und dem
Lohnsteuerabzug zu unterwerfen, und zwar nach
der Tabelle für monatliche Lohnzahlungen.
Heimarbeiter haben ab 1. 8. 1961 gegen ihren Auf-
traggeber oder Zwischenmeister einen Anspruch
auf Zahlung eines Betrages von 12 % des an sie
ausgezahlten Nettoarbeitsentgelts. Diese Zu-
schläge sind in voller Höhe steuerpflichtiger Ar-
beitslohn und jeweils mit dem laufenden Arbeits-
lohn dem Lohnsteuerabzug zu unterwerfen. In
den Fällen, in denen auf Grund des geänderten
Lohnfortzahlungsgesetzes für Heimarbeiter durch
Tarifvertrag die Zahlung von Krankengeldzu-
schüssen vereinbart ist, gilt für die steuerliche
Behandlung die gleiche Regelung wie bei den an
Arbeiter (vgl. Abs. 1) zu zahlenden Krankengeld-
zuschüssen.
ERP-Kredite 1962
Das ERP-Wirtschaftsplangesetz 1962 ist vom
Bundestag und Bundesrat verabschiedet und am
1. Juni 1962 im Bundesgesetzblatt, Teil II, Seite
645, verkündet worden. Es enthält u. a. Richt-
linien für den Einsatz von ERP-Mitteln ,,in re-
gionalen Wirtschaftsgebieten für die mittelstän-
dische gewerbliche Wirtschaft“ und „Richtlinien
für die Gewährung von ERP-Krediten an Unter-
nehmen der mittleren verarbeitenden Industrie
für Umstellungsmaßnahmen im Zuge der Anpas-
sung an den internationalen Wettbewerb".
Bei der ersten Kreditaktion können Kredite für
nalisierungs- und Modernisierungsmaßnahmen)
gewährt werden. Die Antragsteller müssen aus
dem mittelständischen Kreis von Handel, Hand-
werk und Kleingewerbe und Beherbergungsge-
werbe sowie aus der mittleren verarbeitenden
deren Betrieb eine Gefährdung anderer Ver- Investitionsvorhaben (Auf- und Ausbau, Ratio-
kehrsteilnehmer verursachen kann. Nach solchen
Änderungen hat der Verfügungsberechtigte eine
erneute Betriebserlaubnis unter Beifügung des
Gutachtens eines amtlich anerkannten Sachver-
ständigen oder Prüfers für den Kraftfahrzeug-
verkehr über den vorschriftsmäßigen Zustand
des Fahrzeugs zu beantragen, wenn nicht für die
an- oder eingebauten Teile einzeln eine beson-
dere Betriebserlaubnis oder Bauartgenehmigung
erteilt ist, deren Wirksamkeit nicht von einer Ab-
nahme (§ 22) abhängt.
(Wird fortgesetzt)
Sorgt dafür
dafs In Euren Verkehrslokalen der KOMET aufliegt.
Industrie stammen. Der Höchstkredit liegt im
Regelfall bei 75000.- DM, in Ausnahmefällen
bis zu 100 000.- DM (Beherbergungsgewerbe bis
150 000. DM) und bei Industrieunternehmen im
Regelfall bis zu 500 000.- DM, in Ausnahmefäl-
len bis zu 1 Million DM. Der Zinssatz beträgt 5%
bei einer Laufzeit bis zu 12 Jahren, davon werden
höchstens bis zu 4 tilgungsfreie Jahre gewährt.
Bei Vorhaben des Beherbergungsgewerbes be-
trägt die Laufzeit bei Baumaßnahmen bis zu
20 Jahre, bei Inventarbeschaffung bis zu 10 Jahre.
Formlos gehaltene Anträge sind bei der Haus-
bank einzureichen, die das volle Obligo gegen-
über der Kreditanstalt für Wiederaufbau in
Frankfurt übernehmen muß, die auch gleichzei-
tig über die Anträge entscheidet.
Unternehmungen der mittleren verarbeitenden
Industrie, die Umstellungsmaßnahmen im Zuge
der Anpassung an den internationalen Wettbe-
werb durchzuführen haben, können unter Nach-
weis der Verhältnisse Kredite bis zu 500 000.- DM
bei einer Laufzeit bis zu 12 Jahre und Einräu-
mung bis höchstens 4 tilgungsfreie Jahre zu ei-
nem Zinssatz von 5 % jährlich und einem Aus-
zahlungskurs von 100 % gleichfalls bei der Haus-
bank beantragen.