Der Komet 3609 – Seite 8
1962-11-20 · Seite 8 von 28
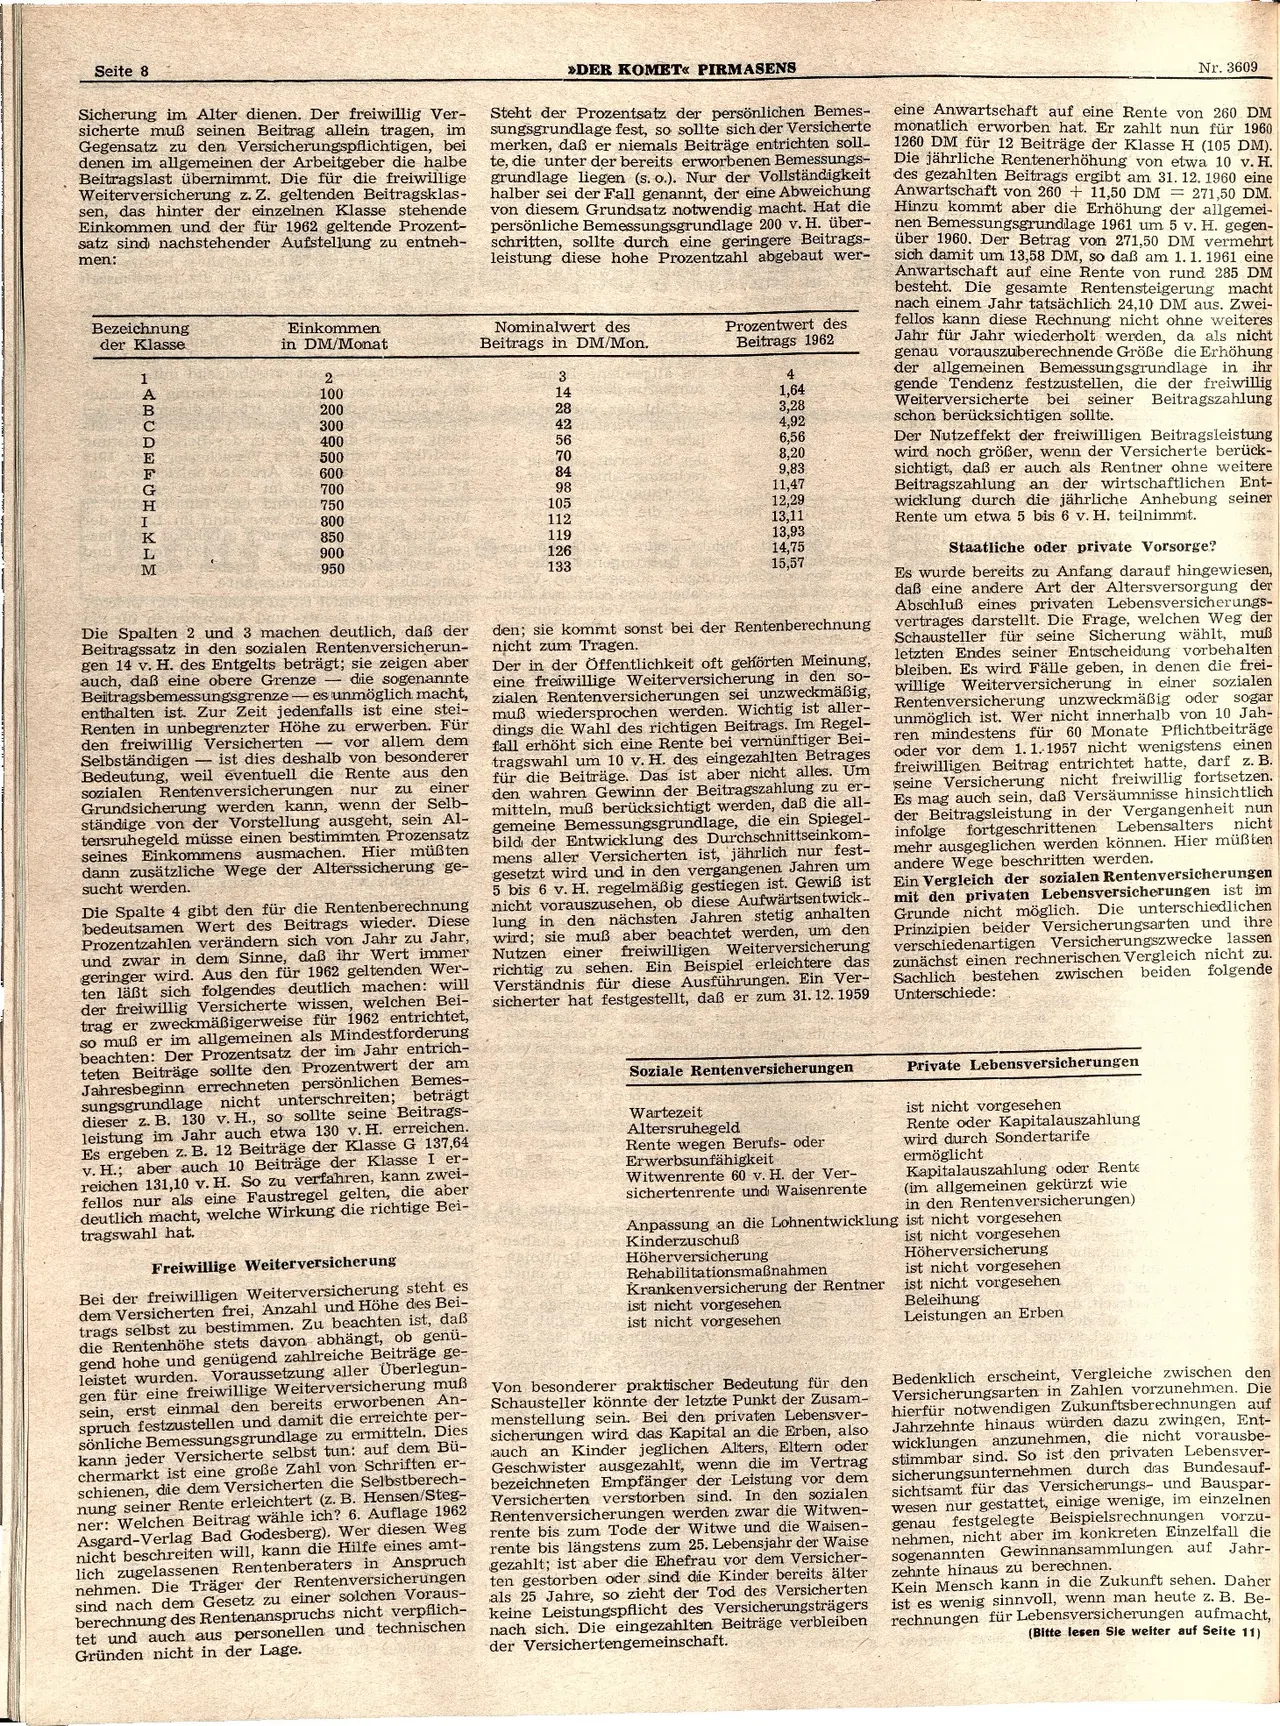
OCR-Text · Seite 8
Automatisch erkannter Originaltext. Frakturschrift, historische Schreibweisen und Erkennungsfehler können vom Scan abweichen. Zitate bitte am Bild prüfen.
Seite 8
Sicherung im Alter dienen. Der freiwillig Ver-
sicherte muß seinen Beitrag allein tragen, im
Gegensatz zu den Versicherungspflichtigen, bei
denen im allgemeinen der Arbeitgeber die halbe
Beitragslast übernimmt. Die für die freiwillige
Weiterversicherung z. Z. geltenden Beitragsklas-
sen, das hinter der einzelnen Klasse stehende
Einkommen und der für 1962 geltende Prozent-
satz sind nachstehender Aufstellung zu entneh-
men:
Bezeichnung
der Klasse
1
Einkommen
»DER KOMET« PIRMASENS
Steht der Prozentsatz der persönlichen Bemes-
sungsgrundlage fest, so sollte sich der Versicherte
merken, daß er niemals Beiträge entrichten soll-
te, die unter der bereits erworbenen Bemessungs-
grundlage liegen (s. o.). Nur der Vollständigkeit
halber sei der Fall genannt, der eine Abweichung
von diesem Grundsatz notwendig macht. Hat die
persönliche Bemessungsgrundlage 200 v. H. über-
schritten, sollte durch eine geringere Beitrags-
leistung diese hohe Prozentzahl abgebaut wer-
Nominalwert des
Beitrags in DM/Mon.
Prozentwert des
Beitrags 1962
in DM/Monat
2
3
4
100
14
1,64
200
28
3,28
300
42
4,92
400
56
6,56
500
70
8,20
600
84
9,83
700
98
11,47
750
105
12,29
Ι
112
13,11
850
119
13,93
L
900
2899
126
14,75
M
950
133
15,57
ABCDEFGHIKIN
-
Die Spalten 2 und 3 machen deutlich, daß der
Beitragssatz in den sozialen Rentenversicherun-
gen 14 v. H. des Entgelts beträgt; sie zeigen aber
auch, daß eine obere Grenze -die sogenannte
Beitragsbemessungsgrenze es unmöglich macht,
enthalten ist. Zur Zeit jedenfalls ist eine stei-
Renten in unbegrenzter Höhe zu erwerben. Für
den freiwillig Versicherten vor allem dem
Selbständigen ist dies deshalb von besonderer
Bedeutung, weil eventuell die Rente aus den
sozialen Rentenversicherungen nur zu einer
Grundsicherung werden kann, wenn der Selb-
ständige von der Vorstellung ausgeht, sein Al-
tersruhegeld müsse einen bestimmten Prozensatz
seines Einkommens ausmachen. Hier müßten
dann zusätzliche Wege der Alterssicherung ge-
sucht werden.
Die Spalte 4 gibt den für die Rentenberechnung
bedeutsamen Wert des Beitrags wieder. Diese
Prozentzahlen verändern sich von Jahr zu Jahr,
und zwar in dem Sinne, daß ihr Wert immer
geringer wird. Aus den für 1962 geltenden
Wer-
ten läßt sich folgendes deutlich machen: will
der freiwillig Versicherte wissen, welchen
Bei-
trag er zweckmäßigerweise für 1962 entrichtet,
so muß er im allgemeinen als Mindestforderung
beachten: Der Prozentsatz der im Jahr
entrich-
teten Beiträge sollte den Prozentwert der
am
Jahresbeginn errechneten persönlichen
Bemes-
sungsgrundlage nicht unterschreiten;
beträgt
dieser z. B. 130 v. H., so sollte seine
Beitrags-
leistung im Jahr auch etwa 130 v
. H. erreichen.
Es ergeben z. B. 12 Beiträge der Klasse G 137,64
v. H.; aber auch 10 Beiträge der
Klasse I er-
reichen 131,10 v. H. So zu verfahren,
kann zwei-
fellos nur als eine Faustregel gelten
, die aber
deutlich macht, welche Wirkung die
richtige Bei-
tragswahl hat.
Freiwillige Weiterversicherung
Bei der freiwilligen Weiterversicherung steht es
dem Versicherten frei, Anzahl und
Höhe des Bei-
trags selbst zu bestimmen. Zu
beachten ist, daß
die Rentenhöhe stets davon abhängt
, ob genü-
gend hohe und genügend zahlreiche Beiträge
ge-
leistet wurden. Voraussetzung aller
Überlegun-
gen für eine freiwillige Weiterversicherung
muß
sein, erst einmal den bereits
erworbenen An-
spruch festzustellen und damit die
erreichte per-
sönliche Bemessungsgrundlage zu
ermitteln. Dies
kann jeder Versicherte selbst tun
: auf dem Bü-
chermarkt ist eine große Zahl
von Schriften er-
schienen, die dem Versicherten die
Selbstberech-
nung seiner Rente erleichtert (z.
B. Hensen/Steg-
ner: Welchen Beitrag wähle ich
? 6. Auflage 1962
Asgard-Verlag Bad Godesberg). Wer
diesen Weg
nicht beschreiten will, kann
die Hilfe eines amt-
lich zugelassenen Rentenberaters in
Anspruch
nehmen. Die Träger der
Rentenversicherungen
sind nach dem Gesetz zu einer
solchen Voraus-
berechnung des Rentenanspruchs nicht
verpflich-
tet und auch aus personellen
und technischen
Gründen nicht in der Lage.
den; sie kommt sonst bei der Rentenberechnung
nicht zum Tragen.
Der in der Öffentlichkeit oft gehörten Meinung,
eine freiwillige Weiterversicherung in den so-
zialen Rentenversicherungen sei unzweckmäßig,
muß wiedersprochen werden. Wichtig ist aller-
dings die Wahl des richtigen Beitrags. Im Regel-
fall erhöht sich eine Rente bei vernünftiger Bei-
tragswahl um 10 v. H. des eingezahlten Betrages
für die Beiträge. Das ist aber nicht alles. Um
den wahren Gewinn der Beitragszahlung zu er-
mitteln, muß berücksichtigt werden, daß die all-
gemeine Bemessungsgrundlage, die ein Spiegel-
bild der Entwicklung des Durchschnittseinkom-
mens aller Versicherten ist, jährlich nur fest-
gesetzt wird und in den vergangenen Jahren um
5 bis 6 v. H. regelmäßig gestiegen ist. Gewiß ist
nicht vorauszusehen, ob diese Aufwärtsentwick-
lung in den nächsten Jahren stetig anhalten
wird; sie muß aber beachtet werden, um den
Nutzen einer freiwilligen Weiterversicherung
richtig zu sehen. Ein Beispiel erleichtere das
Verständnis für diese Ausführungen. Ein Ver-
sicherter hat festgestellt, daß er zum 31. 12. 1959
Soziale Rentenversicherungen
Wartezeit
Altersruhegeld
Rente wegen Berufs- oder
Erwerbsunfähigkeit
Witwenrente 60 v. H. der Ver-
sichertenrente und Waisenrente
Nr. 3609
eine Anwartschaft auf eine Rente von 260 DM
monatlich erworben hat. Er zahlt nun für 1960.
1260 DM für 12 Beiträge der Klasse H (105 DM).
Die jährliche Rentenerhöhung von etwa 10 v. H.
des gezahlten Beitrags ergibt am 31. 12. 1960 eine
Anwartschaft von 260 + 11,50 DM = 271,50 DM.
Hinzu kommt aber die Erhöhung der allgemei-
nen Bemessungsgrundlage 1961 um 5 v. H. gegen-
über 1960. Der Betrag von 271,50 DM vermehrt
sich damit um 13,58 DM, so daß am 1. 1. 1961 eine
Anwartschaft auf eine Rente von rund 285 DM
besteht. Die gesamte Rentensteigerung macht
nach einem Jahr tatsächlich 24,10 DM aus. Zwei-
fellos kann diese Rechnung nicht ohne weiteres
Jahr für Jahr wiederholt werden, da als nicht
genau vorauszuberechnende Größe die Erhöhung
der allgemeinen Bemessungsgrundlage in ihr
gende Tendenz festzustellen, die der freiwillig
Weiterversicherte bei seiner Beitragszahlung
schon berücksichtigen sollte.
Der Nutzeffekt der freiwilligen Beitragsleistung
wird noch größer, wenn der Versicherte berück-
sichtigt, daß er auch als Rentner ohne weitere
Beitragszahlung an der wirtschaftlichen Ent-
wicklung durch die jährliche Anhebung seiner
Rente um etwa 5 bis 6 v. H. teilnimmt.
Staatliche oder private Vorsorge?
Es wurde bereits zu Anfang darauf hingewiesen,
daß eine andere Art der Altersversorgung der
Abschluß eines privaten Lebensversicherungs-
vertrages darstellt. Die Frage, welchen Weg der
Schausteller für seine Sicherung wählt, muß
letzten Endes seiner Entscheidung vorbehalten
bleiben. Es wird Fälle geben, in denen die frei-
willige Weiterversicherung in einer sozialen
Rentenversicherung unzweckmäßig oder sogar
unmöglich ist. Wer nicht innerhalb von 10 Jah-
ren mindestens für 60 Monate Pflichtbeiträge
oder vor dem 1. 1.-1957 nicht wenigstens einen
freiwilligen Beitrag entrichtet hatte, darf z. B.
seine Versicherung nicht freiwillig fortsetzen.
Es mag auch sein, daß Versäumnisse hinsichtlich
der Beitragsleistung in der Vergangenheit nun
Lebensalters
nicht
infolge fortgeschrittenen
mehr ausgeglichen werden können. Hier müßten
andere Wege beschritten werden.
Ein Vergleich der sozialen Rentenversicherungen
mit den privaten Lebensversicherungen ist im
Grunde nicht möglich. Die unterschiedlichen
Prinzipien beider Versicherungsarten und ihre
verschiedenartigen Versicherungszwecke lassen
zunächst einen rechnerischen Vergleich nicht zu.
Sachlich bestehen zwischen beiden folgende
Unterschiede:
Private Lebensversicherungen
ist nicht vorgesehen
Rente oder Kapitalauszahlung
wird durch Sondertarife
ermöglicht
Kapitalauszahlung oder Rente
(im allgemeinen gekürzt wie
in den Rentenversicherungen)
Anpassung an die Lohnentwicklung ist nicht vorgesehen
Kinderzuschuß
Höherversicherung
Rehabilitationsmaßnahmen
Krankenversicherung der Rentner
ist nicht vorgesehen
ist nicht vorgesehen
Von besonderer praktischer Bedeutung für den
Schausteller könnte der letzte Punkt der Zusam-
menstellung sein. Bei den privaten Lebensver-
sicherungen wird das Kapital an die Erben, also
auch an Kinder jeglichen Alters, Eltern oder
Geschwister ausgezahlt, wenn die im Vertrag
bezeichneten Empfänger der Leistung vor dem
Versicherten verstorben sind. In den sozialen
Rentenversicherungen werden zwar die Witwen-
rente bis zum Tode der Witwe und die Waisen-
rente bis längstens zum 25. Lebensjahr der Waise
gezahlt; ist aber die Ehefrau vor dem Versicher-
ten gestorben oder sind die Kinder bereits älter
als 25 Jahre, so zieht der Tod des Versicherten
keine Leistungspflicht des Versicherungsträgers
nach sich. Die eingezahlten Beiträge verbleiben
der Versichertengemeinschaft.
ist nicht vorgesehen
Höherversicherung
ist nicht vorgesehen
ist nicht vorgesehen
Beleihung
Leistungen an Erben
Bedenklich erscheint, Vergleiche zwischen den
Versicherungsarten in Zahlen vorzunehmen. Die
hierfür notwendigen Zukunftsberechnungen auf
Jahrzehnte hinaus würden dazu zwingen, Ent-
wicklungen anzunehmen, die nicht vorausbe-
stimmbar sind. So ist den privaten Lebensver-
sicherungsunternehmen durch das Bundesauf-
sichtsamt für das Versicherungs- und Bauspar-
wesen nur gestattet, einige wenige, im einzelnen
genau festgelegte Beispielsrechnungen
nehmen, nicht aber im konkreten Einzelfall die
Jahr-
sogenannten Gewinnansammlungen auf
zehnte hinaus zu berechnen.
Kein Mensch kann in die Zukunft sehen. Daher
ist es wenig sinnvoll, wenn man heute z. B. Be-
rechnungen für Lebensversicherungen aufmacht,
(Bitte lesen Sie weiter auf Seite 11)
vorzu-