Der Komet 3634 – Seite 7
1963-07-30 · Seite 7 von 24
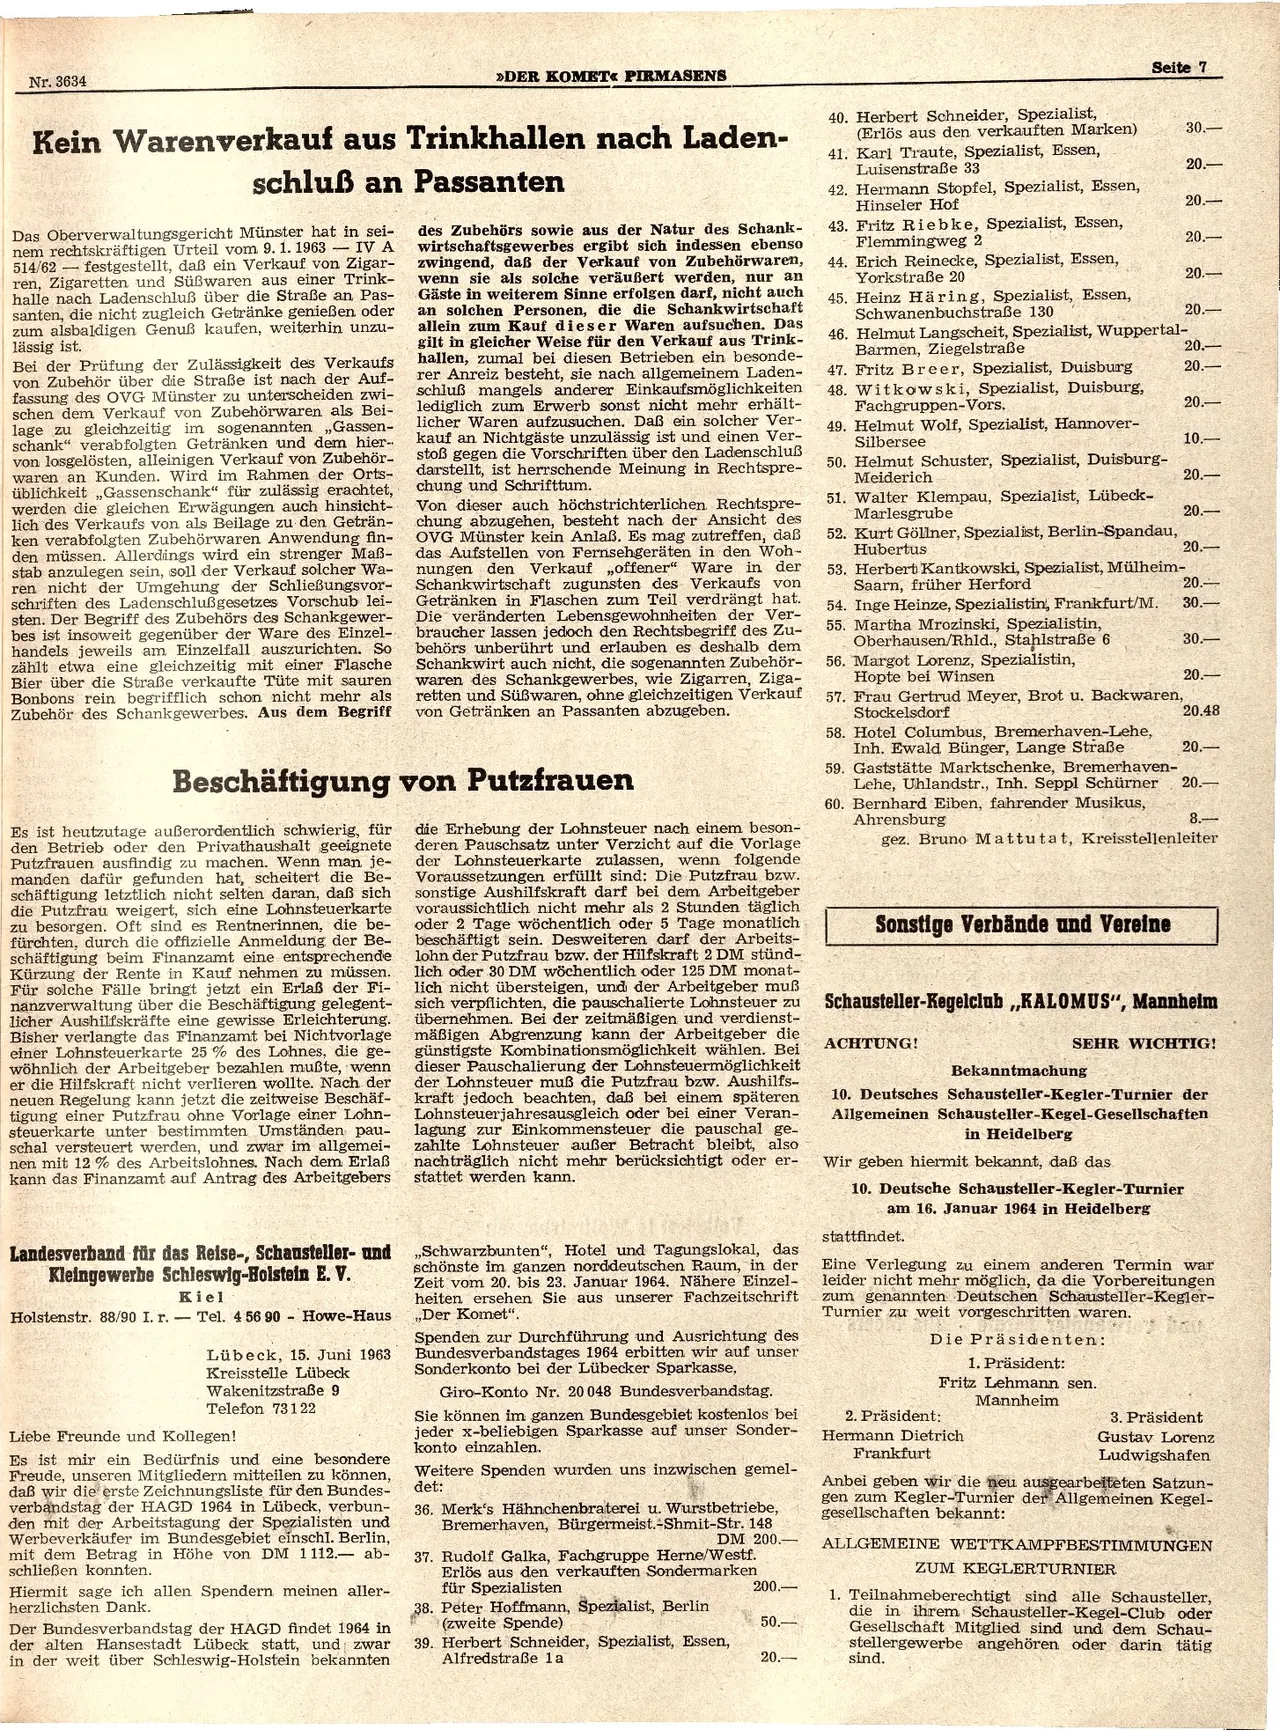
OCR-Text · Seite 7
Automatisch erkannter Originaltext. Frakturschrift, historische Schreibweisen und Erkennungsfehler können vom Scan abweichen. Zitate bitte am Bild prüfen.
Nr. 3634
»DER KOMET PIRMASENS
Seite 7
Kein Warenverkauf aus Trinkhallen nach Laden-
schluß an Passanten
Das Oberverwaltungsgericht Münster hat in sei-
nem rechtskräftigen Urteil vom 9. 1. 1963 - IV A
514/62 festgestellt, daß ein Verkauf von Zigar-
ren, Zigaretten und Süßwaren aus einer Trink-
halle nach Ladenschluß über die Straße an Pas-
santen, die nicht zugleich Getränke genießen oder
zum alsbaldigen Genuß kaufen, weiterhin unzu-
lässig ist.
Bei der Prüfung der Zulässigkeit des Verkaufs
von Zubehör über die Straße ist nach der Auf-
fassung des OVG Münster zu unterscheiden zwi-
schen dem Verkauf von Zubehörwaren als Bei-
lage zu gleichzeitig im sogenannten „Gassen-
schank" verabfolgten Getränken und dem hier-
von losgelösten, alleinigen Verkauf von Zubehör-
waren an Kunden. Wird im Rahmen der Orts-
üblichkeit,,Gassenschank" für zulässig erachtet,
werden die gleichen Erwägungen auch hinsicht-
lich des Verkaufs von als Beilage zu den Geträn-
ken verabfolgten Zubehörwaren Anwendung fin-
den müssen. Allerdings wird ein strenger Maß-
stab anzulegen sein, soll der Verkauf solcher Wa-
ren nicht der Umgehung der Schließungsvor-
schriften des Ladenschlußgesetzes Vorschub lei-
sten. Der Begriff des Zubehörs des Schankgewer-
bes ist insoweit gegenüber der Ware des Einzel-
handels jeweils am Einzelfall auszurichten. So
zählt etwa eine gleichzeitig mit einer Flasche
Bier über die Straße verkaufte Tüte mit sauren
Bonbons rein begrifflich schon nicht mehr als
Zubehör des Schankgewerbes. Aus dem Begriff
des Zubehörs sowie aus der Natur des Schank-
wirtschaftsgewerbes ergibt sich indessen ebenso
zwingend, daß der Verkauf von Zubehörwaren,
wenn sie als solche veräußert werden, nur an
Gäste in weiterem Sinne erfolgen darf, nicht auch
an solchen Personen, die die Schankwirtschaft
allein zum Kauf dieser Waren aufsuchen. Das
gilt in gleicher Weise für den Verkauf aus Trink-
hallen, zumal bei diesen Betrieben ein besonde-
rer Anreiz besteht, sie nach allgemeinem Laden-
schluß mangels anderer Einkaufsmöglichkeiten
lediglich zum Erwerb sonst nicht mehr erhält-
licher Waren aufzusuchen. Daß ein solcher Ver-
kauf an Nichtgäste unzulässig ist und einen Ver-
stoß gegen die Vorschriften über den Ladenschluß
darstellt, ist herrschende Meinung in Rechtspre-
chung und Schrifttum.
Von dieser auch höchstrichterlichen Rechtspre-
chung abzugehen, besteht nach der Ansicht des
OVG Münster kein Anlaß. Es mag zutreffen, daß
das Aufstellen von Fernsehgeräten in den Woh-
nungen den Verkauf „offener" Ware in der
Schankwirtschaft zugunsten des Verkaufs von
Getränken in Flaschen zum Teil verdrängt hat.
Die veränderten Lebensgewohnheiten der Ver-
braucher lassen jedoch den Rechtsbegriff des Zu-
behörs unberührt und erlauben es deshalb dem
Schankwirt auch nicht, die sogenannten Zubehör-
waren des Schankgewerbes, wie Zigarren, Ziga-
retten und Süßwaren, ohne gleichzeitigen Verkauf
von Getränken an Passanten abzugeben.
Beschäftigung von Putzfrauen
Es ist heutzutage außerordentlich schwierig, für
den Betrieb oder den Privathaushalt geeignete
Putzfrauen ausfindig zu machen. Wenn man je-
manden dafür gefunden hat, scheitert die Be-
schäftigung letztlich nicht selten daran, daß sich
die Putzfrau weigert, sich eine Lohnsteuerkarte
zu besorgen. Oft sind es Rentnerinnen, die be-
fürchten, durch die offizielle Anmeldung der Be-
schäftigung beim Finanzamt eine entsprechende
Kürzung der Rente in Kauf nehmen zu müssen.
Für solche Fälle bringt jetzt ein Erlaß der Fi-
nanzverwaltung über die Beschäftigung gelegent-
licher Aushilfskräfte eine gewisse Erleichterung.
Bisher verlangte das Finanzamt bei Nichtvorlage
einer Lohnsteuerkarte 25 % des Lohnes, die ge-
wöhnlich der Arbeitgeber bezahlen mußte, wenn
er die Hilfskraft nicht verlieren wollte. Nach der
neuen Regelung kann jetzt die zeitweise Beschäf-
tigung einer Putzfrau ohne Vorlage einer Lohn-
steuerkarte unter bestimmten Umständen pau-
schal versteuert werden, und zwar im allgemei-
nen mit 12 % des Arbeitslohnes. Nach dem Erlaẞ
kann das Finanzamt auf Antrag des Arbeitgebers
Landesverband für das Reise-, Schausteller- und
Kleingewerbe Schleswig-Holstein E. V.
Kiel
Holstenstr. 88/90 I. r. - Tel. 4 56 90 Howe-Haus
Lübeck, 15. Juni 1963
Kreisstelle Lübeck
Wakenitzstraße 9
Telefon 73122
Liebe Freunde und Kollegen!
Es ist mir ein Bedürfnis und eine besondere
Freude, unseren Mitgliedern mitteilen zu können,
daß wir die erste Zeichnungsliste für den Bundes-
verbandstag der HAGD 1964 in Lübeck, verbun-
den mit der Arbeitstagung der Spezialisten und
Werbeverkäufer im Bundesgebiet einschl. Berlin,
mit dem Betrag in Höhe von DM 1112.- ab-
schließen konnten.
Hiermit sage ich allen Spendern meinen aller-
herzlichsten Dank.
Der Bundesverbandstag der HAGD findet 1964 in
der alten Hansestadt Lübeck statt, und zwar
in der weit über Schleswig-Holstein bekannten
die Erhebung der Lohnsteuer nach einem beson-
deren Pauschsatz unter Verzicht auf die Vorlage
der Lohnsteuerkarte zulassen, wenn folgende
Voraussetzungen erfüllt sind: Die Putzfrau bzw.
sonstige Aushilfskraft darf bei dem Arbeitgeber
voraussichtlich nicht mehr als 2 Stunden täglich
oder 2 Tage wöchentlich oder 5 Tage monatlich
beschäftigt sein. Desweiteren darf der Arbeits-
lohn der Putzfrau bzw. der Hilfskraft 2 DM stünd-
lich oder 30 DM wöchentlich oder 125 DM monat-
lich nicht übersteigen, und der Arbeitgeber muß
sich verpflichten, die pauschalierte Lohnsteuer zu
übernehmen. Bei der zeitmäßigen und verdienst-
mäßigen Abgrenzung kann der Arbeitgeber die
günstigste Kombinationsmöglichkeit wählen. Bei
dieser Pauschalierung der Lohnsteuermöglichkeit
der Lohnsteuer muß die Putzfrau bzw. Aushilfs-
kraft jedoch beachten, daß bei einem späteren
Lohnsteuerjahresausgleich oder bei einer Veran-
lagung zur Einkommensteuer die pauschal ge-
zahlte Lohnsteuer außer Betracht bleibt, also
nachträglich nicht mehr berücksichtigt oder er-
stattet werden kann.
,,Schwarzbunten", Hotel und Tagungslokal, das
schönste im ganzen norddeutschen Raum, in der
Zeit vom 20. bis 23. Januar 1964. Nähere Einzel-
heiten ersehen Sie aus unserer Fachzeitschrift
,,Der Komet".
Spenden zur Durchführung und Ausrichtung des
Bundesverbandstages 1964 erbitten wir auf unser
Sonderkonto bei der Lübecker Sparkasse,
Giro-Konto Nr. 20 048 Bundesverbandstag.
Sie können im ganzen Bundesgebiet kostenlos bei
jeder x-beliebigen Sparkasse auf unser Sonder-
konto einzahlen.
Weitere Spenden wurden uns inzwischen gemel-
det:
36. Merk's Hähnchenbraterei u. Wurstbetriebe,
Bremerhaven, Bürgermeist.-Shmit-Str. 148
DM 200.-
37. Rudolf Galka, Fachgruppe Herne/Westf.
Erlös aus den verkauften Sondermarken
für Spezialisten
38. Peter Hoffmann, Spezialist, Berlin
(zweite Spende)
39. Herbert Schneider, Spezialist, Essen,
Alfredstraße 1a
200.-
50.-
20.-
44. Erich Reinecke, Spezialist, Essen,
Yorkstraße 20
45. Heinz Häring, Spezialist, Essen,
Schwanenbuchstraße 130
47. Fritz Breer, Spezialist, Duisburg
48. Witkowski, Spezialist, Duisburg,
Fachgruppen-Vors.
49. Helmut Wolf, Spezialist, Hannover-
Silbersee
50. Helmut Schuster, Spezialist, Duisburg-
Meiderich
40. Herbert Schneider, Spezialist,
(Erlös aus den verkauften Marken)
41. Karl Traute, Spezialist, Essen,
Luisenstraße 33
30.-
20.-
42. Hermann Stopfel, Spezialist, Essen,
Hinseler Hof
20.-
43. Fritz Riebke, Spezialist, Essen,
Flemmingweg 2
20.-
20.-
20.-
46. Helmut Langscheit, Spezialist, Wuppertal-
Barmen, Ziegelstraße
20.-
20.-
20.-
10.-
20.-
51. Walter Klempau, Spezialist, Lübeck-
Marlesgrube
20.-
52. Kurt Göllner, Spezialist, Berlin-Spandau,
Hubertus
20.-
53. Herbert Kantkowski, Spezialist, Mülheim-
Saarn, früher Herford
20.-
30.-
30.-
20.-
57. Frau Gertrud Meyer, Brot u. Backwaren,
Stockelsdorf
20.48
58. Hotel Columbus, Bremerhaven-Lehe,
20.-
20.
8.-
gez. Bruno Mattutat, Kreisstellenleiter
54. Inge Heinze, Spezialistin, Frankfurt/M.
55. Martha Mrozinski, Spezialistin,
Oberhausen/Rhld., Stahlstraße 6
56. Margot Lorenz, Spezialistin,
Hopte bei Winsen
Inh. Ewald Bünger, Lange Straße
59. Gaststätte Marktschenke, Bremerhaven-
Lehe, Uhlandstr., Inh. Seppl Schürner
60. Bernhard Eiben, fahrender Musikus,
Ahrensburg
Sonstige Verbände und Vereine
Schausteller-Kegelclub,,KALOMUS", Mannheim
ACHTUNG!
SEHR WICHTIG!
Bekanntmachung
10. Deutsches Schausteller-Kegler-Turnier der
Allgemeinen Schausteller-Kegel-Gesellschaften
in Heidelberg
Wir geben hiermit bekannt, daß das
10. Deutsche Schausteller-Kegler-Turnier
am 16. Januar 1964 in Heidelberg
stattfindet.
Eine Verlegung zu einem anderen Termin war
leider nicht mehr möglich, da die Vorbereitungen
zum genannten Deutschen Schausteller-Kegler-
Turnier zu weit vorgeschritten waren.
Die Präsidenten:
1. Präsident:
Fritz Lehmann sen.
Mannheim
2. Präsident:
Hermann Dietrich
Frankfurt
3. Präsident
Gustav Lorenz
Ludwigshafen
Anbei geben wir die neu ausgearbeiteten Satzun-
gen zum Kegler-Turnier der Allgemeinen Kegel-
gesellschaften bekannt:
ALLGEMEINE WETTKAMPFBESTIMMUNGEN
ZUM KEGLERTURNIER
1. Teilnahmeberechtigt sind alle Schausteller,
die in ihrem Schausteller-Kegel-Club oder
Gesellschaft Mitglied sind und dem Schau-
stellergewerbe angehören oder darin tätig
sind.