Der Komet 4735 – Seite 3
1994-02-28 · Seite 3 von 32
OCR-Text · Seite 3
Automatisch erkannter Originaltext. Frakturschrift, historische Schreibweisen und Erkennungsfehler können vom Scan abweichen. Zitate bitte am Bild prüfen.
Nr. 4735
29b es sib als aspi
hewa Postanschrift:
28. Februar 1994
Der Komet
Postfach 2261 66930 Pirmasens nem
Telefon 06331/5132-0
Telefax 06331/31480
mdi epsiluA neb tim dent
snom nov eine enis
epitiled mebel
eden MO 380 S
Gegründet 1883
ambessionalus seb
adri KOMETdspau
nuldesants
holda y
Druck- und Verlagshaus GmbH
Winzeln, Molkenbrunner Straße 10
66954 Pirmasens
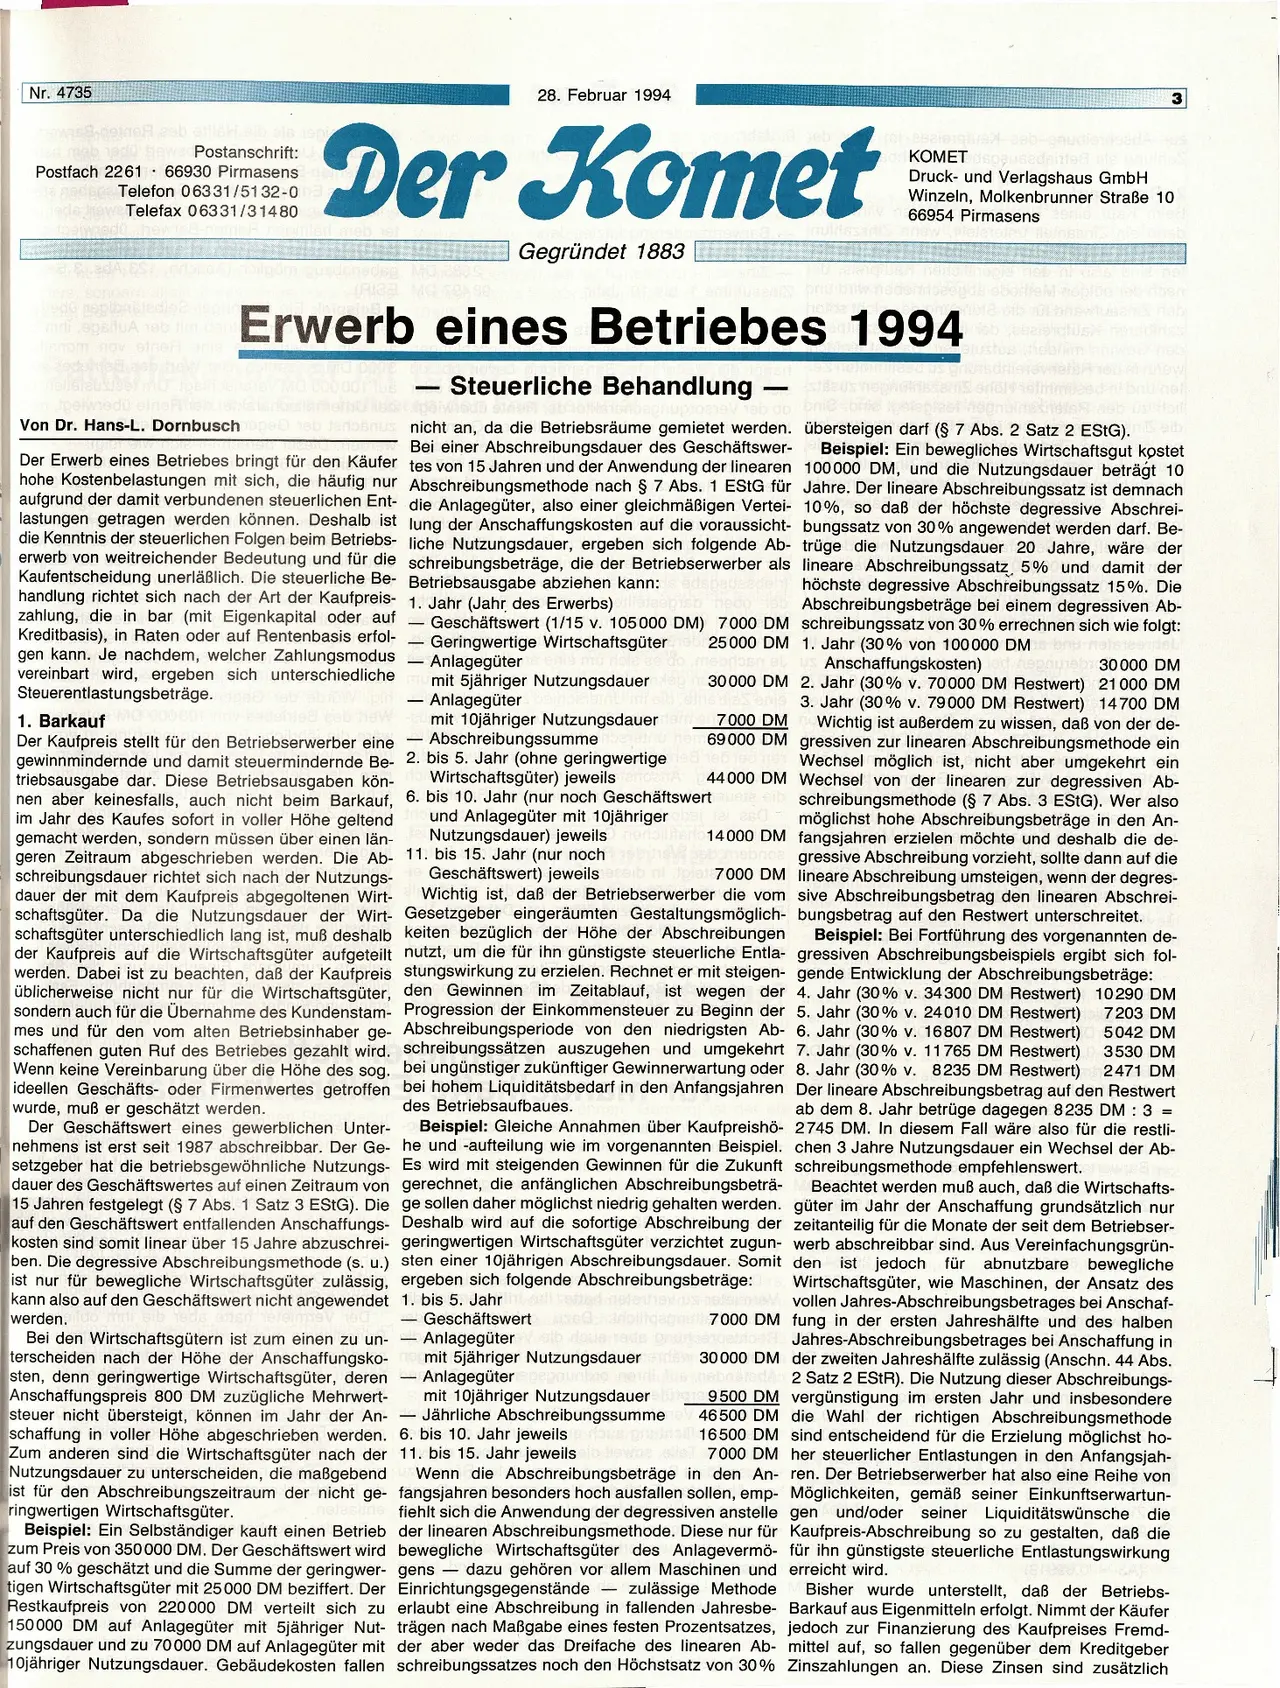
Erwerb eines Betriebes 1994
isb
neb
000001 lus
-
Steuerliche Behandlung
-
mpelwiedu
heb do
Von Dr. Hans-L. Dornbusch aper heb laro nus nicht an, da die Betriebsräume gemietet werden.
Bei einer Abschreibungsdauer des Geschäftswer-
tes von 15 Jahren und der Anwendung der linearen
Abschreibungsmethode nach § 7 Abs. 1 EStG für
die Anlagegüter, also einer gleichmäßigen Vertei-
lung der Anschaffungskosten auf die voraussicht-
liche Nutzungsdauer, ergeben sich folgende Ab-
schreibungsbeträge, die der Betriebserwerber als
Betriebsausgabe abziehen kann:
Der Erwerb eines Betriebes bringt für den Käufer
hohe Kostenbelastungen mit sich, die häufig nur
aufgrund der damit verbundenen steuerlichen Ent-
lastungen getragen werden können. Deshalb ist
die Kenntnis der steuerlichen Folgen beim Betriebs-
erwerb von weitreichender Bedeutung und für die
Kaufentscheidung unerläßlich. Die steuerliche Be-
handlung richtet sich nach der Art der Kaufpreis-
zahlung, die in bar (mit Eigenkapital oder auf
Kreditbasis), in Raten oder auf Rentenbasis erfol-
gen kann. Je nachdem, welcher Zahlungsmodus
vereinbart wird, ergeben sich unterschiedliche
Steuerentlastungsbeträge.
1. Barkauf
0000
1. Jahr (Jahr des Erwerbs) Sleepish nedob
- Geschäftswert (1/15 v. 105000 DM) 7000 DM
Geringwertige Wirtschaftsgüter 25000 DM
Anlagegüter
mit 5jähriger Nutzungsdauer
- Anlagegüter
mit 10jähriger Nutzungsdauer
Abschreibungssumme
Der Kaufpreis stellt für den Betriebserwerber eine
gewinnmindernde und damit steuermindernde Be- 2. bis 5. Jahr (ohne geringwertige
Wirtschaftsgüter) jeweils
11. bis 15. Jahr (nur noch
do
44000 DM
übersteigen darf (§ 7 Abs. 2 Satz 2 EStG).
Beispiel: Ein bewegliches Wirtschaftsgut kostet
100000 DM, und die Nutzungsdauer beträgt 10
Jahre. Der lineare Abschreibungssatz ist demnach
10%, so daß der höchste degressive Abschrei-
bungssatz von 30% angewendet werden darf. Be-
trüge die Nutzungsdauer 20 Jahre, wäre der
lineare Abschreibungssatz 5% und damit der
höchste degressive Abschreibungssatz 15%. Die
Abschreibungsbeträge bei einem degressiven Ab-
schreibungssatz von 30% errechnen sich wie folgt:
1. Jahr (30% von 100000 DM
Anschaffungskosten)
30000 DM
30000 DM 2. Jahr (30% v. 70000 DM Restwert) 21000 DM
resents 3. Jahr (30% v. 79000 DM Restwert) 14700 DM
7000 DM
Wichtig ist außerdem zu wissen, daß von der de-
69000 DM gressiven zur linearen Abschreibungsmethode ein
Wechsel möglich ist, nicht aber umgekehrt ein
triebsausgabe dar. Diese Betriebsausgaben kön-
Wechsel von der linearen zur degressiven Ab-
nen aber keinesfalls, auch nicht beim Barkauf, 6. bis 10. Jahr (nur noch Geschäftswertuele eib schreibungsmethode (§ 7 Abs. 3 EStG). Wer also
im Jahr des Kaufes sofort in voller Höhe geltend
und Anlagegüter mit 10jähriger betalas möglichst hohe Abschreibungsbeträge in den An-
gemacht werden, sondern müssen über einen län- Nutzungsdauer) jeweils
14000 DM fangsjahren erzielen möchte und deshalb die de-
geren Zeitraum abgeschrieben werden. Die Ab-
mebnoa gressive Abschreibung vorzieht, sollte dann auf die
schreibungsdauer richtet sich nach der Nutzungs-
Geschäftswert) jeweils zeib plet 7000 DM lineare Abschreibung umsteigen, wenn der degres-
dauer der mit dem Kaufpreis abgegoltenen Wirt-
Wichtig ist, daß der Betriebserwerber die vom sive Abschreibungsbetrag den linearen Abschrei-
schaftsgüter. Da die Nutzungsdauer der Wirt- Gesetzgeber eingeräumten Gestaltungsmöglich- bungsbetrag auf den Restwert unterschreitet.
schaftsgüter unterschiedlich lang ist, muß deshalb keiten bezüglich der Höhe der Abschreibungen Beispiel: Bei Fortführung des vorgenannten de-
der Kaufpreis auf die Wirtschaftsgüter aufgeteilt nutzt, um die für ihn günstigste steuerliche Entla- gressiven Abschreibungsbeispiels ergibt sich fol-
werden. Dabei ist zu beachten, daß der Kaufpreis stungswirkung zu erzielen. Rechnet er mit steigen- gende Entwicklung der Abschreibungsbeträge:
üblicherweise nicht nur für die Wirtschaftsgüter, den Gewinnen im Zeitablauf, ist wegen der 4. Jahr (30% v. 34300 DM Restwert) 10290 DM
sondern auch für die Übernahme des Kundenstam- Progression der Einkommensteuer zu Beginn der 5. Jahr (30% v. 24010 DM Restwert) 7203 DM
mes und für den vom alten Betriebsinhaber ge- Abschreibungsperiode von den niedrigsten Ab- 6. Jahr (30% v. 16807 DM Restwert)
schaffenen guten Ruf des Betriebes gezahlt wird. schreibungssätzen auszugehen und umgekehrt 7. Jahr (30% v. 11765 DM Restwert)
Wenn keine Vereinbarung über die Höhe des sog. bei ungünstiger zukünftiger Gewinnerwartung oder
ideellen Geschäfts- oder Firmenwertes getroffen bei hohem Liquiditätsbedarf in den Anfangsjahren
wurde, muß er geschätzt werden.
des Betriebsaufbaues.
5042 DM
3530 DM
8. Jahr (30% v. 8235 DM Restwert) 2471 DM
Der lineare Abschreibungsbetrag auf den Restwert
ab dem 8. Jahr betrüge dagegen 8235 DM : 3 =
Beispiel: Gleiche Annahmen über Kaufpreishö- 2745 DM. In diesem Fall wäre also für die restli-
he und -aufteilung wie im vorgenannten Beispiel. chen 3 Jahre Nutzungsdauer ein Wechsel der Ab-
Es wird mit steigenden Gewinnen für die Zukunft schreibungsmethode empfehlenswert.
gerechnet, die anfänglichen Abschreibungsbeträ-
Der Geschäftswert eines gewerblichen Unter-
nehmens ist erst seit 1987 abschreibbar. Der Ge-
setzgeber hat die betriebsgewöhnliche Nutzungs-
dauer des Geschäftswertes auf einen Zeitraum von
Beachtet werden muß auch, daß die Wirtschafts-
15 Jahren festgelegt (§ 7 Abs. 1 Satz 3 EStG). Die ge sollen daher möglichst niedrig gehalten werden. güter im Jahr der Anschaffung grundsätzlich nur
auf den Geschäftswert entfallenden Anschaffungs- Deshalb wird auf die sofortige Abschreibung der zeitanteilig für die Monate der seit dem Betriebser-
kosten sind somit linear über 15 Jahre abzuschrei- geringwertigen Wirtschaftsgüter verzichtet zugun- werb abschreibbar sind. Aus Vereinfachungsgrün-
ben. Die degressive Abschreibungsmethode (s. u.) sten einer 10jährigen Abschreibungsdauer. Somit den ist jedoch für abnutzbare bewegliche
ist nur für bewegliche Wirtschaftsgüter zulässig, ergeben sich folgende Abschreibungsbeträge: Wirtschaftsgüter, wie Maschinen, der Ansatz des
kann also auf den Geschäftswert nicht angewendet 1. bis 5. Jahr
vollen Jahres-Abschreibungsbetrages bei Anschaf-
werden.
Geschäftswert
7000 DM fung in der ersten Jahreshälfte und des halben
eggero Jahres-Abschreibungsbetrages bei Anschaffung in
30000 DM der zweiten Jahreshälfte zulässig (Anschn. 44 Abs.
dus snabastedA 2 Satz 2 EStR). Die Nutzung dieser Abschreibungs-
mit 10jähriger Nutzungsdauer une 9500 DM vergünstigung im ersten Jahr und insbesondere
Jährliche Abschreibungssummee 46500 DM die Wahl der richtigen Abschreibungsmethode
6. bis 10. Jahr jeweils rous gnuidoill16500 DM sind entscheidend für die Erzielung möglichst ho-
11. bis 15. Jahr jeweils
7000 DM her steuerlicher Entlastungen in den Anfangsjah-
mit 5jähriger Nutzungsdauer
Anlagegüter
Bei den Wirtschaftsgütern ist zum einen zu un- - Anlagegüter
terscheiden nach der Höhe der Anschaffungsko-
sten, denn geringwertige Wirtschaftsgüter, deren
Anschaffungspreis 800 DM zuzügliche Mehrwert-
steuer nicht übersteigt, können im Jahr der An-
schaffung in voller Höhe abgeschrieben werden.
Zum anderen sind die Wirtschaftsgüter nach der
Nutzungsdauer zu unterscheiden, die maßgebend
ist für den Abschreibungszeitraum der nicht ge-
ringwertigen Wirtschaftsgüter.
nev
Wenn die Abschreibungsbeträge in den An- ren. Der Betriebserwerber hat also eine Reihe von
fangsjahren besonders hoch ausfallen sollen, emp- Möglichkeiten, gemäß seiner Einkunftserwartun-
netesline fiehlt sich die Anwendung der degressiven anstelle gen und/oder seiner Liquiditätswünsche die
Beispiel: Ein Selbständiger kauft einen Betrieb der linearen Abschreibungsmethode. Diese nur für Kaufpreis-Abschreibung so zu gestalten, daß die
zum Preis von 350000 DM. Der Geschäftswert wird bewegliche Wirtschaftsgüter des Anlagevermö- für ihn günstigste steuerliche Entlastungswirkung
auf 30% geschätzt und die Summe der geringwer- gens - dazu gehören vor allem Maschinen und erreicht wird.
tigen Wirtschaftsgüter mit 25000 DM beziffert. Der Einrichtungsgegenstände zulässige Methode Bisher wurde unterstellt, daß der Betriebs-
Restkaufpreis von 220000 DM verteilt sich zu erlaubt eine Abschreibung in fallenden Jahresbe- Barkauf aus Eigenmitteln erfolgt. Nimmt der Käufer
150000 DM auf Anlagegüter mit 5jähriger Nut- trägen nach Maßgabe eines festen Prozentsatzes, jedoch zur Finanzierung des Kaufpreises Fremd-
zungsdauer und zu 70000 DM auf Anlagegüter mit der aber weder das Dreifache des linearen Ab- mittel auf, so fallen gegenüber dem Kreditgeber
10jähriger Nutzungsdauer. Gebäudekosten fallen schreibungssatzes noch den Höchstsatz von 30% Zinszahlungen an. Diese Zinsen sind zusätzlich