Der Komet 4974 – Seite 4
2000-10-20 · Seite 4 von 40
OCR-Text · Seite 4
Automatisch erkannter Originaltext. Frakturschrift, historische Schreibweisen und Erkennungsfehler können vom Scan abweichen. Zitate bitte am Bild prüfen.
4
Wirtschaftsgut nicht mehr als 100 DM betragen.
3. Abschreibungen auf
Betriebsgebäude
Der Komet
6 Jahre je 2,50 % 15 %
36 Jahre je 1,25 % 45%
50 Jahre 100%
der Anschaffungs- oder Herstellungskosten.
Zu den begünstigten Gebäuden gehören neben
Auch bei der Abschreibung auf Wirtschaftsgebäude
hat die Regierung Kürzungen vorgenommen durch ganzen Gebäuden auch Gebäudeteile, die selbstän-
eine Senkung des linearen Abschreibungssatzes
dige unbewegliche Wirtschaftsgüter sind, sowie Ei-
von 4 % auf 3%. Nach § 7 Abs. 4 Satz 1 und
Abs. 5 gentumswohnungen und im Teileigentum stehende
Satz 1 EStG ist bei der Gebäudeabschreibung
Räume (§ 7 Abs. 5a EStG). Um ein Gebäude oder ein
nunmehr - je nachdem, wann der Antrag auf
Bau- selbständiges Gebäudeteil handelt es sich auch bei
genehmigung gestellt bzw. der Kaufvertrag abge-
einem Anbau, der zu einer Verschachtelung mit dem
schlossen wurde - zwischen folgenden Abschrei-
bestehenden Gebäude führt, wenn die in das bisheri-
ge Gebäude einbezogenen Neubauteile dem Gebäu-
bungsmethoden zu unterscheiden:
de das Gepräge geben und bei einem grundlegenden
Umbau, durch den das Gebäude in seinem Zustand
so wesentlich verändert wird, dass es bei objektiver
Betrachtung als neues Wirtschaftsgut erscheint
. Ge-
bäudeteile, die nicht in einem einheitlichen Nutzungs-
und Funktionszusammenhang mit dem Gebäude ste-
hen, sind selbständige Wirtschaftsgüter und deshalb
gesondert abzuschreiben (Abschn. H 42 ESTR). Wird
ein Gebäude teils eigenbetrieblich, teils fremdbetrieb-
lich, teils zu eigenen Wohnzwecken und teils zu frem-
den Wohnzwecken genutzt, so ist jeder der vier unter-
schiedlich genutzten Gebäudeteile ein besonderes
Wirtschaftsgut, weil das Gebäude in verschiedenen
Nutzungs- und Funktionszusammenhängen steht
.
(1) Zum Betriebsvermögen gehörende Wirtschafts-
gebäude, die nicht Wohnzwecken dienen und für die
der Antrag auf Baugenehmigung nach dem 31. De-
zember 2000 gestellt worden ist, können nur linear
mit 3% der Anschaffungs- oder Herstellungskosten
abgeschrieben werden.
(2) Zum Betriebsvermögen gehörende Wirtschaftsge-
bäude, die nicht Wohnzwecken dienen und für die der
Antrag auf Baugenehmigung nach dem 31. Dezem-
ber 1993 und vor dem 1. Januar 2001 gestellt worden
ist, können nur linear mit 4 % der Anschaffungs- oder
Herstellungskosten abgeschrieben werden.
(3) Zum Betriebsvermögen gehörende Wirtschaftsge-
bäude, die nicht Wohnzwecken dienen und für
die der
Antrag auf Baugenehmigung nach dem 31. März 1985
und vor dem 1. Januar 1994 gestellt worden ist, können
linear oder degressiv innerhalb von 25 Jahren abge-
schrieben werden. Die Abschreibungssätze betragen
- im Rahmen der linearen Abschreibung (AfA) jähr-
lich 4% der Anschaffungs- oder Herstellungskosten
und
- im Rahmen der degressiven AfA
4 Jahre je 10,0 % 40 %
3 Jahre je 5,0 % 15 %
18 Jahre je 2,5 % 45%
25 Jahre 100 %
der Anschaffungs- oder Herstellungskosten.
(4) Bei allen anderen Gebäuden, für die der Bauan-
trag (Kaufvertrag) vor dem 1.1.1995 gestellt worden
ist, beläuft sich der Abschreibungszeitraum auf 50
oder auf 40 Jahre. Die Abschreibungssätze betragen
- im Rahmen der linearen AfA für nach dem
31.12.1924 fertiggestellte Gebäude 2 % und für vor
dem 1.1.1925 fertiggestellte Gebäude 2,5 % der An-
schaffungs- oder Herstellungskosten sowie
- im Rahmen der degressiven AfA
8 Jahre je 5,00 % 40 %
Hervorzuheben ist aber, dass nur zum Betriebsver-
mögen gehörende Gebäude innerhalb von 34 Jahren
abgeschrieben werden können, nicht hingegen die
zum Privatvermögen gehörenden Gebäude. Handelt
es sich bei einem Gebäude um ein einheitliches Wirt-
schaftsgut, kann es nur insgesamt oder gar nicht zum
Betriebsvermögen gehören. Besteht ein Gebäude
aus mehreren selbständigen Gebäudeteilen, die be-
Nr. 4974 / 20. 10. 2000
Weltweit höchste
Arbeitskosten
Die westdeutsche Industrie leidet weiter unter ho-
hen Arbeitskosten. 1999 waren - wie schon in den
Jahren zuvor die weltweit höchsten Arbeitskos-
ten zu verkraften. Für jede Arbeiterstunde muss-
- im
ten die Unternehmen 49,23 DM hinlegen
zweitplatzierten Norwegen waren es umgerechnet
nur 46,28 DM. Am anderen Ende des Arbeitskos-
ten-Rankings findet sich laut einer Übersicht des
unternehmernahen Instituts der deutschen Wirt-
schaft Portugal. Dort kostete eine Stunde Indus-
triearbeit im vergangenen Jahr gerade mal 12,03
DM. Das Verarbeitende Gewerbe Ostdeutsch-
lands liegt in diesem internationalen Vergleich mit
31,20 DM je Stunde auf Platz 15 - und damit in
etwa auf dem Niveau von Großbritannien und Itali-
en. Die Position Westdeutschlands resultiert vor
allem aus den mit 22, 12 DM besonders hohen Per-
sonalzusatzkosten. Bei einem durchschnittlichen
Stundenlohn von 27,11 DM bedeutet dies: Auf jede
DM Direktentgelt mussten die Industrieunter-
nehmen in den alten Bundesländern 1999 noch
einmal rund 0,82 DM für Sozialversicherungsbei-
träge sowie betriebliche und tarifliche Zusatzleis-
tungen drauflegen. Immerhin ist der Kostenab-
stand zur Konkurrenz in den vergangenen Jahren
etwas geschrumpft: Im Jahr 1999 war die Arbeiter-
stunde hierzulande rund 39 Prozent teurer als im
Schnitt der übrigen Länder. 1996 hatte der Kos-
tennachteil noch 54 Prozent betragen. (hw)
sondere Wirtschaftsgüter sind, so ist grundsätzlich für Das Finanzamt enterben:
Schenkung in Etappen
jedes einzelne Wirtschaftsgut zu prüfen, ob es zum
Betriebsvermögen oder zum Privatvermögen gehört.
Zu beachten ist ferner, dass selbst dann, wenn ein Die Möglichkeit der vorzeitigen Vermögensüber-
Gebäude zum Betriebsvermögen gehört, die Ab-
tragung zum Zweck der Reduzierung von Erb-
schreibung innerhalb von 34 Jahren nur insoweit ein- schaftsteuer wird noch viel zu wenig genutzt.
geräumt wird, als das Gebäude nicht Wohnzwecken Darauf hat jetzt die Deutsche Gesellschaft für
dient. Sowohl für die Nutzung zu eigenen Wohnzwe- Erbrechtskunde (DGE) hingewiesen. Häufig ließe
cken als auch für die Nutzung zu fremden Wohnzwe- sich die Steuer dadurch auf ein Minimum reduzie-
cken ist die 34-jährige AfA ausgeschlossen. Gehört ren oder entfiele gar ganz.
dem Selbständigen das Grundstück jedoch
nur
teilweise, kann es auch nur insoweit als Betriebsver- an: Ein Arztehepaar besitzt gemeinsam je zur Hälfte
mögen behandelt werden. Bei Miteigentum des Ehe-
gatten zählt dessen auf den Betrieb entfallender An-
teil nicht zum Betriebsvermögen.
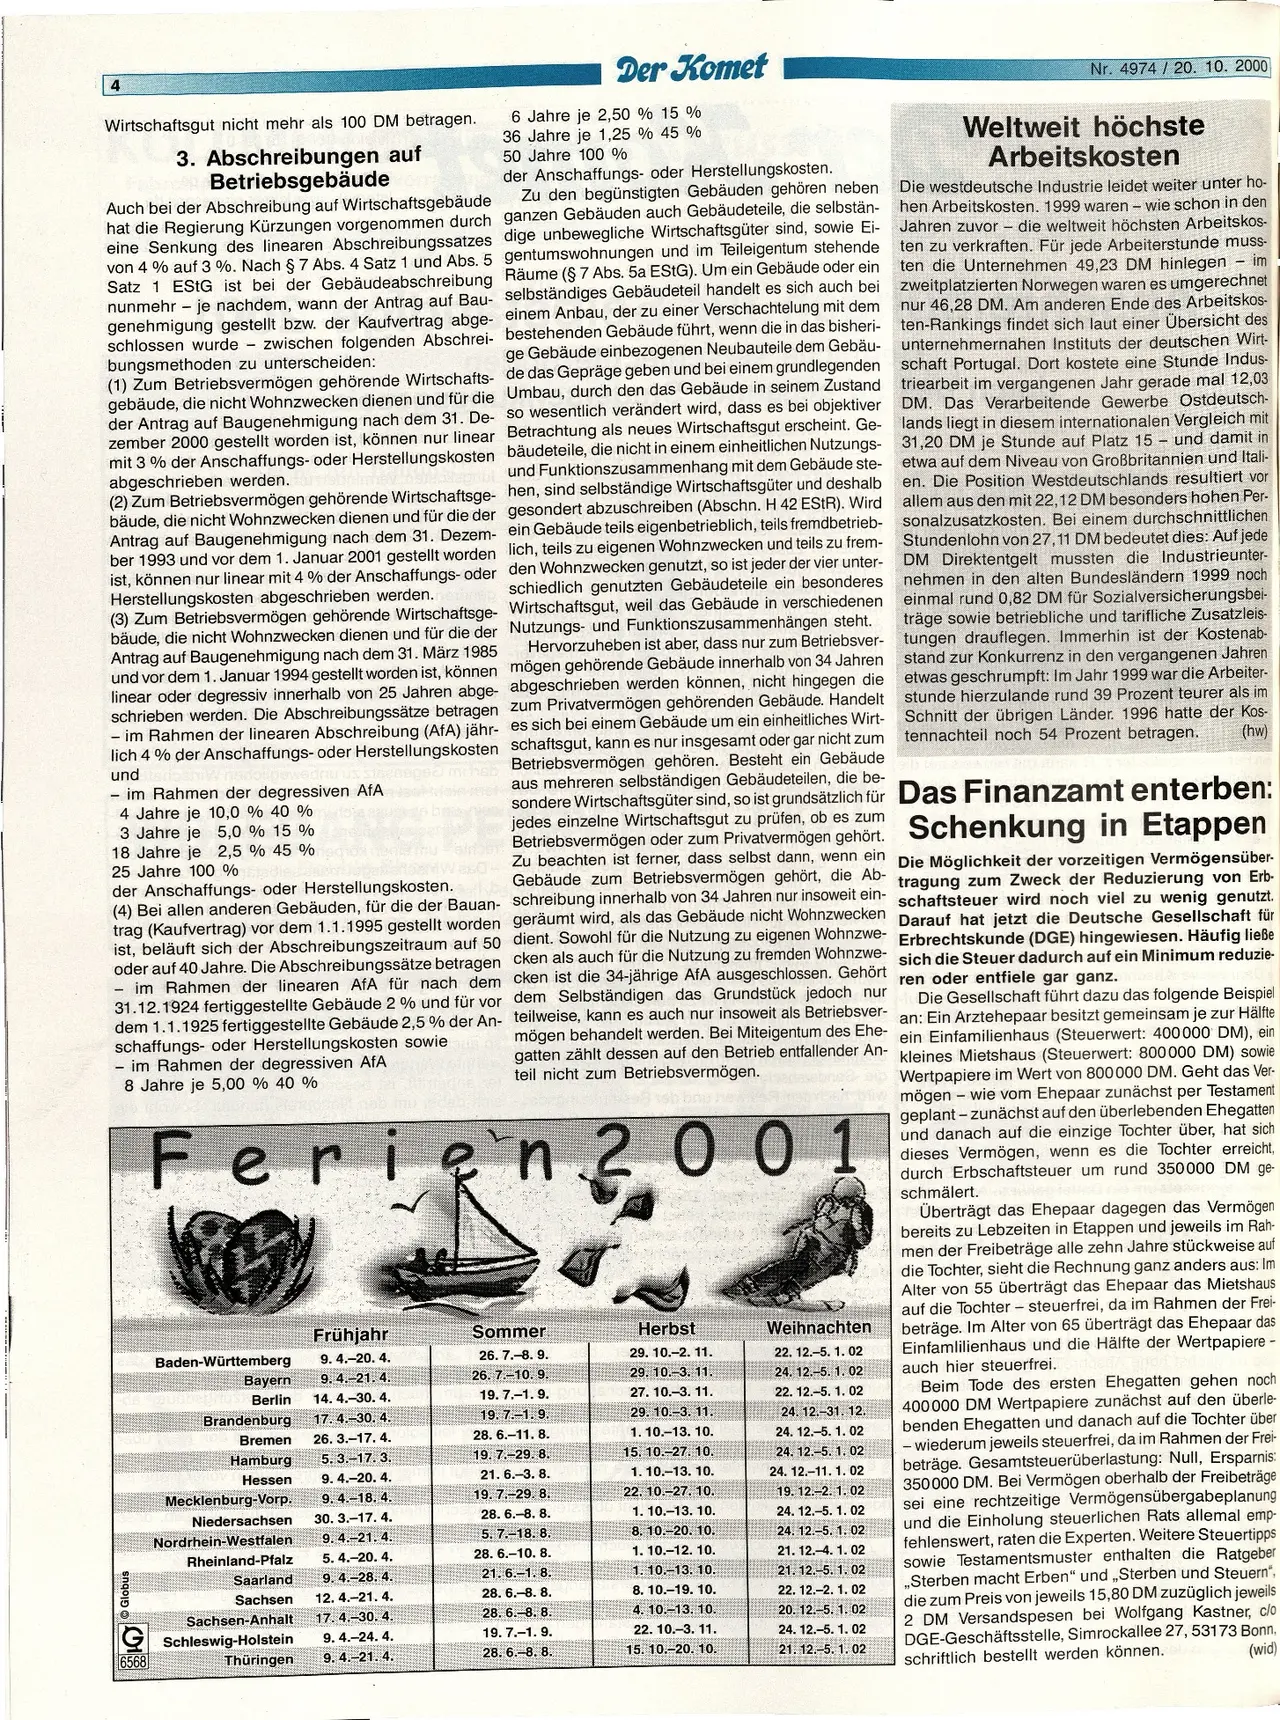
Ferien 2001
Sommer
26. 7.-8. 9.
26.7.-10. 9.
Herbst
29. 10.-2. 11.
29. 10.-3. 11.
19. 7.-1.9.
27. 10.-3. 11.
19. 7.-1.9.
29. 10.-3. 11.
1. 10.-13. 10.
15. 10.-27. 10.
9. 4.-24.4.
19. 7.-1.9.
Thüringen
9.4.-21.4.
28. 6.-8. 8.
1. 10.-13. 10.
22. 10.-27. 10.
1.10.-13.10.
8. 10.-20. 10.
1.10.-12. 10.
1. 10.-13. 10.
8. 10.-19. 10.
4. 10.-13. 10.
22.10.-3. 11.
15. 10.-20. 10.
6568
Baden-Württemberg
Bayern
Berlin
Brandenburg
Bremen
Hamburg
Hessen
Mecklenburg-Vorp.
Niedersachsen
Nordrhein-Westfalen
Rheinland-Pfalz
Saarland
Sachsen
Sachsen-Anhalt
Schleswig-Holstein
Frühjahr
9.4.-20.4.
9. 4.-21.4.
14.4.-30.4.
17.4.-30.4.
26. 3.-17.4.
5. 3.-17.3.
9.4.-20. 4.
9. 4.-18. 4.
30. 3.-17.4.
9.4.-21.4.
5.4.-20. 4.
9. 4.-28. 4.
12.4.-21.4.
17.4.-30.4.
28. 6.-11. 8.
19. 7.-29. 8.
21.6.-3.8.
19. 7.-29. 8.
28. 6.-8. 8.
5.7.-18.8.
28. 6.-10. 8.
21.6.-1.8.
28. 6.-8. 8.
28. 6.-8. 8.
O Globus
Weihnachten
22. 12.-5. 1. 02
24. 12.-5. 1. 02
22. 12.-5. 1. 02
24. 12.-31. 12.
24. 12.-5. 1. 02
24. 12.-5. 1. 02
24. 12.-11. 1.02
19. 12.-2. 1. 02
24. 12.-5. 1. 02
24. 12.-5. 1.02
21. 12.-4. 1.02
21. 12.-5. 1.02
22. 12.-2. 1. 02
20. 12.-5. 1. 02
24. 12.-5. 1. 02
21. 12.-5. 1. 02
Die Gesellschaft führt dazu das folgende Beispiel
ein Einfamilienhaus (Steuerwert: 400000 DM), ein
kleines Mietshaus (Steuerwert: 800000 DM) sowie
Wertpapiere im Wert von 800 000 DM. Geht das Ver-
mögen wie vom Ehepaar zunächst per Testament
geplant - zunächst auf den überlebenden Ehegatten
und danach auf die einzige Tochter über, hat sich
dieses Vermögen, wenn es die Tochter erreicht,
durch Erbschaftsteuer um rund 350000 DM ge-
schmälert.
Überträgt das Ehepaar dagegen das Vermögen
bereits zu Lebzeiten in Etappen und jeweils im Rah-
men der Freibeträge alle zehn Jahre stückweise auf
die Tochter, sieht die Rechnung ganz anders aus: Im
Alter von 55 überträgt das Ehepaar das Mietshaus
auf die Tochter - steuerfrei, da im Rahmen der Frei-
beträge. Im Alter von 65 überträgt das Ehepaar das
Einfamilienhaus und die Hälfte der Wertpapiere -
auch hier steuerfrei.
Beim Tode des ersten Ehegatten gehen noch
400000 DM Wertpapiere zunächst auf den überle-
benden Ehegatten und danach auf die Tochter über
- wiederum jeweils steuerfrei, da im Rahmen der Frei-
beträge. Gesamtsteuerüberlastung: Null, Ersparnis:
350000 DM. Bei Vermögen oberhalb der Freibeträge
sei eine rechtzeitige Vermögensübergabeplanung
und die Einholung steuerlichen Rats allemal emp-
fehlenswert, raten die Experten. Weitere Steuertipps
sowie Testamentsmuster enthalten die Ratgeber
,,Sterben macht Erben“ und „Sterben und Steuern",
die zum Preis von jeweils 15,80 DM zuzüglich jeweils
2 DM Versandspesen bei Wolfgang Kastner, clo
DGE-Geschäftsstelle, Simrockallee 27, 53173 Bonn,
(wid)
schriftlich bestellt werden können.