Der Komet 4990 – Seite 5
2001-03-30 · Seite 5 von 32
OCR-Text · Seite 5
Automatisch erkannter Originaltext. Frakturschrift, historische Schreibweisen und Erkennungsfehler können vom Scan abweichen. Zitate bitte am Bild prüfen.
Nr. 4990/30. 3. 2001
Der Komet
tibe Schlechtere Wirtschafts-Aussichten:
alle Nur Nahrung und Getränke boomen 12
demain
War der leichte konjunkturelle Aufschwung im Vorjahr
nur ein Strohfeuer gewesen? Befragt nach ihrer wirt-
schaftlichen Lage, geben Deutschlands Handwerks-
betriebe deutlich schlechtere Bewertungen als im
Jahre 2000 ab. Auch bis Jahresende erwartet man
keine Besserung. Einzige Ausnahmen: die Unterneh-
men der Lebensmittel- und der Getränkebranche.
Vor allem eine Entwicklung kennzeichnet die ne-
gative Konjunktureinschätzung: die schwierige Wirt-
schaftslage in Ostdeutschland. Allerdings fällt auch
in den alten Bundesländern der Ausblick schlechter
als im Vorjahr aus. Nur noch 29,5% der Betriebe
schätzen die Geschäftslage mit gut oder sehr gut ein
- gegenüber dem Jahre 2000 ein Rückgang von 4%.
Gleichzeitig stieg der Anteil schlechter Bewertungen
binnen Jahresfrist auf 22,5% (2000 = 18,4%). In
Westdeutschland schätzen 17% der befragten Be-
triebe die Geschäftslage als mangelhaft oder gar als
ungenügend ein (Vorjahr 13,2%). Im Osten sehen
36,5% schlechte Aussichten, während es hier im
Vorjahr nur 27,2% gewesen waren.
fragten Betriebe einen höheren Personalbestand, so
sind es nun nur noch 15,7%. Gleichzeitig stieg die
Zahl der Unternehmer, die Personal freisetzen muss-
ten, um weitere 6,1 auf jetzt 35,7%.
Dienen Preissteigerungen der Mehrzahl der Be-
triebe als Rettungsanker? 27,7% der Unternehmen
wollen noch in diesem Jahr ihre Preise erhöhen. Im
Vorjahr waren es nur 17,2% gewesen. Preissenkun-
gen wird es wohl bei 20,6% (2000 31,6%), vor al-
lem bei Aktionen im Getränkebereich, geben. Trotz
steigender Preise erhoffen sich 19,6% der Betriebe
aber doch eine positive Gewinnentwicklung.
=
Bei einem Blick auf die Investitionsbereitschaft wird
das wirtschaftliche Ost-West-Gefälle ganz besonders
deutlich. Lag 1997 der Anteil investitionsbereiter Be-
triebe in Westdeutschland bei 44,9%, so planen nun
54,8% in ihr Unternehmen zu investieren. Gegensätz-
lich dazu die Entwicklung im Osten: Die Quote sank
hier von 50,1% im Jahr 1997 auf nun nur noch 40,2%.
Auch die aktuelle Insolvenzentwicklung findet in die-
sem Wirtschaftsbereich ihren Niederschlag. Die Zahl
der Unternehmensinsolvenzen stieg letztes Jahr um
4% auf insgesamt 3100 Fälle an. Der hauptsächliche
Grund: die weitere Verschlechterung der Eigenkapi-
talquoten. Nicht nur in den High-Tech-Branchen feh-
len Fachkräfte. Auch 42,8% der deutschen handwerk-
lichen Unternehmen klagen über fehlendes Personal
Gegen den allgemeinen Trend haben sich nur
Nahrungsmittel und Getränke entwickelt. Auch die
Prognose für diese Bereiche fallen positiv aus. Die
guten Noten konnten binnen Jahresfrist um 3,8%
deutlich zulegen. Auch auf dem Arbeitsmarkt hat
sich die konjunkturelle Abkühlung negativ ausge-
wirkt. Verzeichneten im Jahr 2000 noch 20% der be- mit entsprechenden Fachkenntnissen.
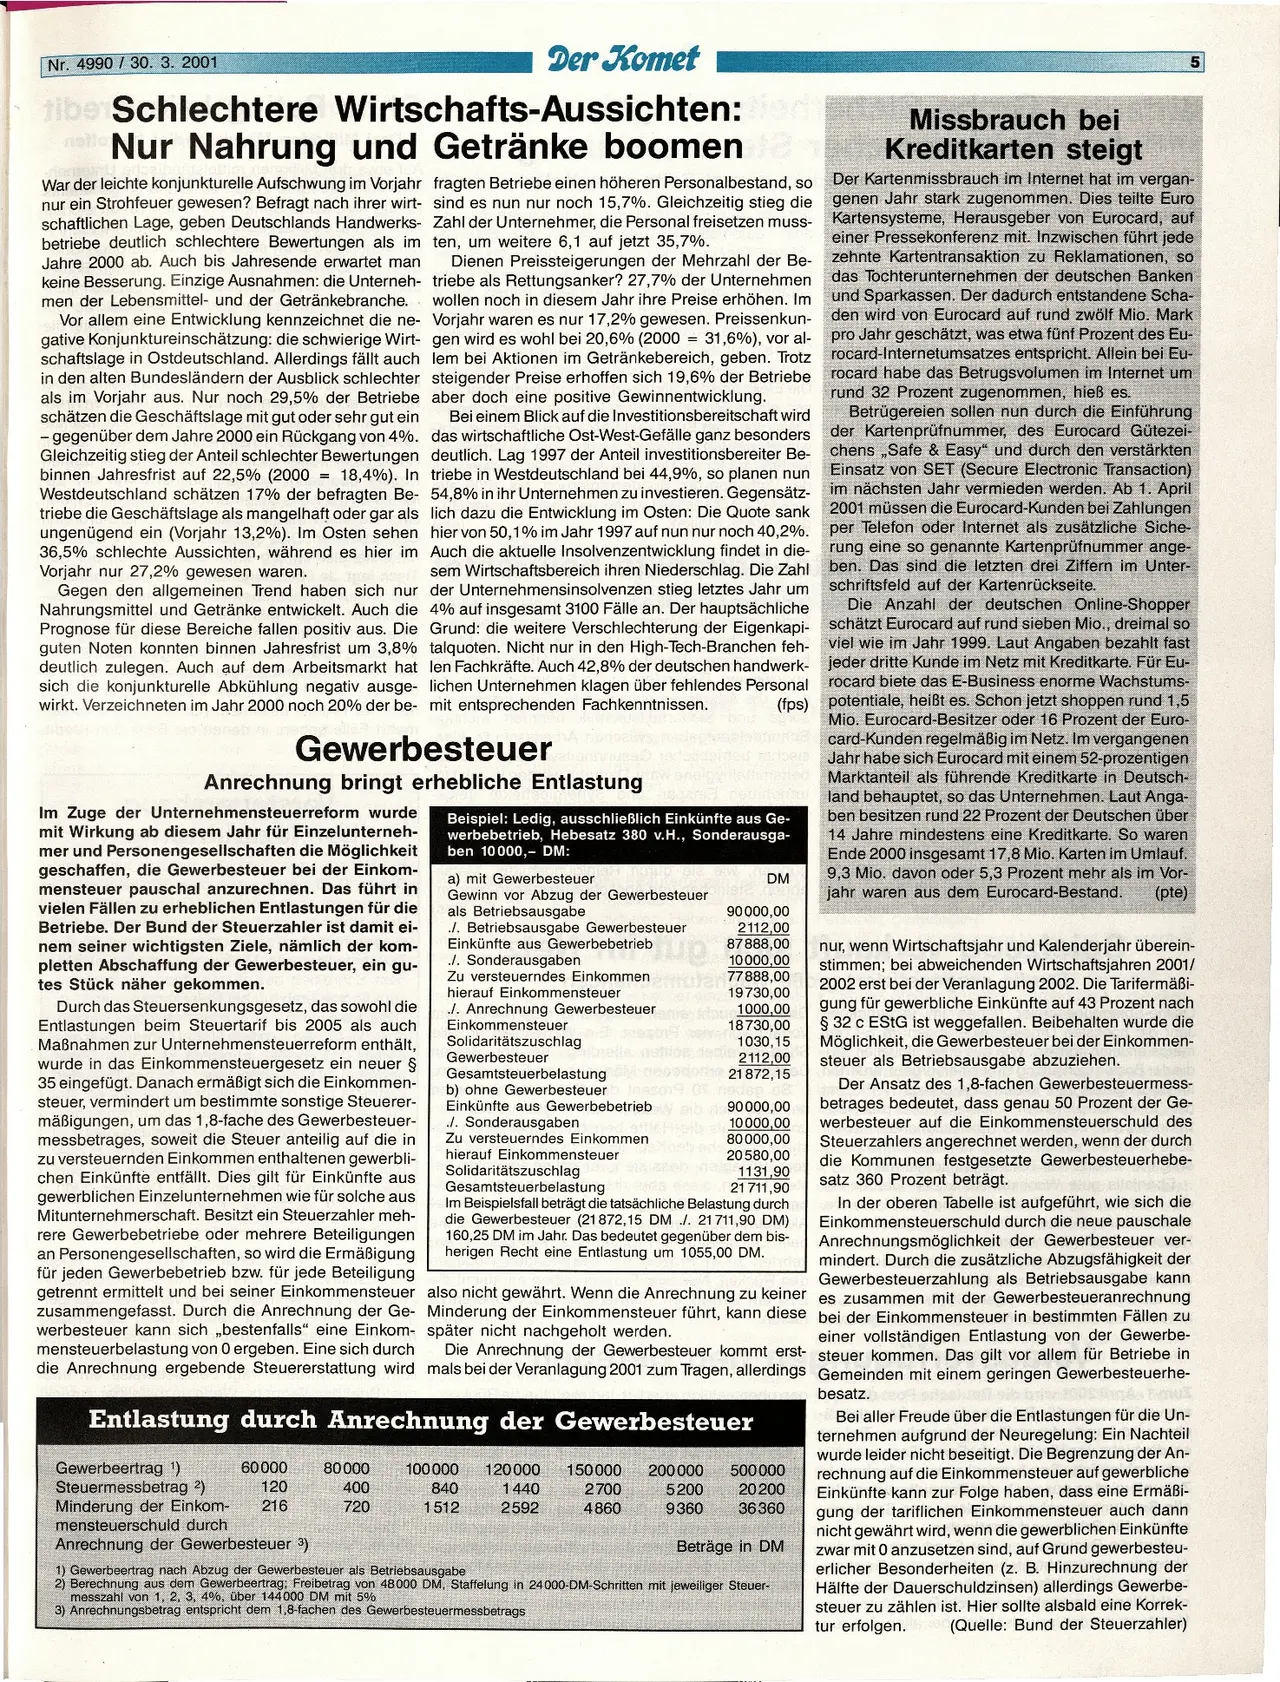
Gewerbesteuer
Anrechnung bringt erhebliche Entlastung
Im Zuge der Unternehmensteuerreform wurde
mit Wirkung ab diesem Jahr für Einzelunterneh-
mer und Personengesellschaften die Möglichkeit
geschaffen, die Gewerbesteuer bei der Einkom-
mensteuer pauschal anzurechnen. Das führt in
vielen Fällen zu erheblichen Entlastungen für die
Betriebe. Der Bund der Steuerzahler ist damit ei-
nem seiner wichtigsten Ziele, nämlich der kom-
pletten Abschaffung der Gewerbesteuer, ein gu-
tes Stück näher gekommen.
Durch das Steuersenkungsgesetz, das sowohl die
Entlastungen beim Steuertarif bis 2005 als auch
Maßnahmen zur Unternehmensteuerreform enthält,
wurde in das Einkommensteuergesetz ein neuer §
35 eingefügt. Danach ermäßigt sich die Einkommen-
steuer, vermindert um bestimmte sonstige Steuerer-
mäßigungen, um das 1,8-fache des Gewerbesteuer-
messbetrages, soweit die Steuer anteilig auf die in
zu versteuernden Einkommen enthaltenen gewerbli-
chen Einkünfte entfällt. Dies gilt für Einkünfte aus
gewerblichen Einzelunternehmen wie für solche aus
Mitunternehmerschaft. Besitzt ein Steuerzahler meh-
rere Gewerbebetriebe oder mehrere Beteiligungen
an Personengesellschaften, so wird die Ermäßigung
für jeden Gewerbebetrieb bzw. für jede Beteiligung
getrennt ermittelt und bei seiner Einkommensteuer
zusammengefasst. Durch die Anrechnung der Ge-
werbesteuer kann sich „,bestenfalls" eine Einkom-
mensteuerbelastung von 0 ergeben. Eine sich durch
die Anrechnung ergebende Steuererstattung wird
Missbrauch bei
Kreditkarten steigt
Der Kartenmissbrauch im Internet hat im vergan-
genen Jahr stark zugenommen. Dies teilte Euro
Kartensysteme, Herausgeber von Eurocard, auf
einer Pressekonferenz mit. Inzwischen führt jede
zehnte Kartentransaktion zu Reklamationen, so
das Tochterunternehmen der deutschen Banken
und Sparkassen. Der dadurch entstandene Scha-
den wird von Eurocard auf rund zwölf Mio. Mark
pro Jahr geschätzt, was etwa fünf Prozent des Eu-
rocard-Internetumsatzes entspricht. Allein bei Eu-
rocard habe das Betrugsvolumen im Internet um
rund 32 Prozent zugenommen, hieß es.
Betrügereien sollen nun durch die Einführung
der Kartenprüfnummer, des Eurocard Gütezei-
chens,,Safe & Easy" und durch den verstärkten
Einsatz von SET (Secure Electronic Transaction)
im nächsten Jahr vermieden werden. Ab 1. April
2001 müssen die Eurocard-Kunden bei Zahlungen
per Telefon oder Internet als zusätzliche Siche-
rung eine so genannte Kartenprüfnummer ange-
ben. Das sind die letzten drei Ziffern im Unter-
schriftsfeld auf der Kartenrückseite.
Die Anzahl der deutschen Online-Shopper
schätzt Eurocard auf rund sieben Mio., dreimal so
viel wie im Jahr 1999. Laut Angaben bezahlt fast
jeder dritte Kunde im Netz mit Kreditkarte. Für Eu-
rocard biete das E-Business enorme Wachstums-
(fps) potentiale, heißt es. Schon jetzt shoppen rund 1,5
nominerte
Beispiel: Ledig, ausschließlich Einkünfte aus Ge-
werbebetrieb, Hebesatz 380 v.H., Sonderausga-
ben 10000,- DM:
a) mit Gewerbesteuer
Gewinn vor Abzug der Gewerbesteuer
als Betriebsausgabe
./. Betriebsausgabe Gewerbesteuer
Einkünfte aus Gewerbebetrieb
./. Sonderausgaben
Zu versteuerndes Einkommen
hierauf Einkommensteuer
./. Anrechnung Gewerbesteuer
Einkommensteuer
Solidaritätszuschlag
Gewerbesteuer
Gesamtsteuerbelastung
b) ohne Gewerbesteuer
Einkünfte aus Gewerbebetrieb
J. Sonderausgaben
Zu versteuerndes Einkommen
hierauf Einkommensteuer
Solidaritätszuschlag
Gesamtsteuerbelastung
DM
90000,00
2112,00
87888,00
10000,00
77888,00
19730,00
1000,00
18730,00
1030,15
2112,00
21872,15
nedep of
90000,00
10000,00
80000,00
20580,00
1131,90
21 711,90
Im Beispielsfall beträgt die tatsächliche Belastung durch
die Gewerbesteuer (21872,15 DM ./. 21711,90 DM)
160,25 DM im Jahr. Das bedeutet gegenüber dem bis-
herigen Recht eine Entlastung um 1055,00 DM.
also nicht gewährt. Wenn die Anrechnung zu keiner
Minderung der Einkommensteuer führt, kann diese
später nicht nachgeholt werden.
Die Anrechnung der Gewerbesteuer kommt erst-
mals bei der Veranlagung 2001 zum Tragen, allerdings
Entlastung durch Anrechnung der Gewerbesteuer
0 150000 2
150000
200000 500000
Gewerbeertrag
Steuermessbetrag 2)
60000
120
80000
400
Minderung der Einkom-
216
720
1512
100000 120000
840
1440
2592
2700
4860
5200
9360
mensteuerschuld durch
Anrechnung der Gewerbesteuer 3)
1) Gewerbeertrag nach Abzug der Gewerbesteuer als Betriebsausgabe
20200
36360
Beträge in DM
2) Berechnung aus dem Gewerbeertrag; Freibetrag von 48000 DM, Staffelung in 24000-DM-Schritten mit jeweiliger Steuer-
messzahl von 1, 2, 3, 4%, über 144000 DM mit 5%
3) Anrechnungsbetrag entspricht dem 1,8-fachen des Gewerbesteuermessbetrags
Mio. Eurocard-Besitzer oder 16 Prozent der Euro-
card-Kunden regelmäßig im Netz. Im vergangenen
Jahr habe sich Eurocard mit einem 52-prozentigen
Marktanteil als führende Kreditkarte in Deutsch-
land behauptet, so das Unternehmen. Laut Anga-
ben besitzen rund 22 Prozent der Deutschen über
14 Jahre mindestens eine Kreditkarte. So waren
Ende 2000 insgesamt 17,8 Mio. Karten im Umlauf.
9,3 Mio. davon oder 5,3 Prozent mehr als im Vor-
jahr waren aus dem Eurocard-Bestand. (pte)
nur, wenn Wirtschaftsjahr und Kalenderjahr überein-
stimmen; bei abweichenden Wirtschaftsjahren 2001/
2002 erst bei der Veranlagung 2002. Die Tarifermäßi-
gung für gewerbliche Einkünfte auf 43 Prozent nach
§ 32 c EStG ist weggefallen. Beibehalten wurde die
Möglichkeit, die Gewerbesteuer bei der Einkommen-
steuer als Betriebsausgabe abzuziehen.
Der Ansatz des 1,8-fachen Gewerbesteuermess-
betrages bedeutet, dass genau 50 Prozent der Ge-
werbesteuer auf die Einkommensteuerschuld des
Steuerzahlers angerechnet werden, wenn der durch
die Kommunen festgesetzte Gewerbesteuerhebe-
satz 360 Prozent beträgt.
In der oberen Tabelle ist aufgeführt, wie sich die
Einkommensteuerschuld durch die neue pauschale
Anrechnungsmöglichkeit der Gewerbesteuer ver-
mindert. Durch die zusätzliche Abzugsfähigkeit der
Gewerbesteuerzahlung als Betriebsausgabe kann
es zusammen mit der Gewerbesteueranrechnung
bei der Einkommensteuer in bestimmten Fällen zu
einer vollständigen Entlastung von der Gewerbe-
steuer kommen. Das gilt vor allem für Betriebe in
Gemeinden mit einem geringen Gewerbesteuerhe-
besatz.
Bei aller Freude über die Entlastungen für die Un-
ternehmen aufgrund der Neuregelung: Ein Nachteil
wurde leider nicht beseitigt. Die Begrenzung der An-
rechnung auf die Einkommensteuer auf gewerbliche
Einkünfte kann zur Folge haben, dass eine Ermäßi-
gung der tariflichen Einkommensteuer auch dann
nicht gewährt wird, wenn die gewerblichen Einkünfte
zwar mit 0 anzusetzen sind, auf Grund gewerbesteu-
erlicher Besonderheiten (z. B. Hinzurechnung der
Hälfte der Dauerschuldzinsen) allerdings Gewerbe-
steuer zu zählen ist. Hier sollte alsbald eine Korrek-
tur erfolgen. (Quelle: Bund der Steuerzahler)
5