Der Komet 5270 – Seite 13
2009-01-10 · Seite 13 von 32
OCR-Text · Seite 13
Automatisch erkannter Originaltext. Frakturschrift, historische Schreibweisen und Erkennungsfehler können vom Scan abweichen. Zitate bitte am Bild prüfen.
-E
5270/10. 1. 2009
:JUL
eet
trib
Der Komet
Pauschbeträge für unentgeltliche
Wertabgaben (Sachentnahmen) 2009
Rendschreiben des Bundesfinanzministeriums: Unter
Bezugnahme auf das Ergebnis der Erörterungen mit
én obersten Finanzbehörden der Länder gebe ich
nachstehend die für das Jahr 2009 geltenden Pausch-
beträge für unentgeltliche Wertabgaben (Sachentnah- 4.
men) bekannt:
Pauschbeträge für unentgeltliche Wertabgaben
(Sachentnahmen) für das Kalenderjahr 2009
Vorbemerkungen
Die Pauschbeträge für unentgeltliche Wertabgaben
-lu werden durch die zuständigen Finanzbehörden
-nifestgesetzt.
Sie beruhen auf Erfahrungswerten und bieten dem
Steuerpflichtigen die Möglichkeit, die Warenent-
nahmen monatlich pauschal zu verbuchen. Sie
entbinden ihn damit von der Aufzeichnung einer
Vielzahl von Einzelentnahmen.
3. Diese Regelung dient der Vereinfachung und lässt
keine Zu- und Abschläge wegen individueller per
sönlicher Ess- oder Trinkgewohnheiten zu. Auch
Krankheit oder Urlaub rechtfertigen keine Änderun-
gen der Pauschbeträge.
Die Pauschbeträge sind Jahreswerte für eine
Person. Für Kinder bis zum vollendeten 2. Lebens-
jahr entfällt der Ansatz eines Pauschbetrages. Bis
zum vollendeten 12. Lebensjahr ist die Hälfte des
jeweiligen Wertes anzusetzen. Tabakwaren sind in
den Pauschbeträgen nicht enthalten. Soweit diese
entnommen werden, sind die Pauschbeträge ent-
sprechend zu erhöhen (Schätzung).
5. Die pauschalen Werte berücksichtigen im jeweili-
gen Gewerbezweig das allgemein übliche Waren-
sortiment.
6. Bei gemischten Betrieben (Metzgerei oder Bäcke-
rei mit Lebensmittelangebot oder Gastwirtschaft)
ist nur der jeweils höhere Pauschbetrag der ent-
sprechenden Gewerbeklasse anzusetzen.
Jahreswert für eine Person ohne Umsatzsteuer
Faller-Neuheiten
ausgeliefert
Gewerbezweig
ermäßigter
Steuersatz
voller
insgesamt
Steuersatz
Bäckerei
Fleischerei
Gast- und Speisewirtschaften
a) mit Abgabe von kalten Speisen
b) mit Abgabe von kalten und warmen Speisen
Getränke (Eh.)
848
673
431
1.00
1.279
1.682
807
1.211
2.018
1.117
usatie 1.991
3.108
364
6 364
Café und Konditorei
5861
740
1.601
Milch, Milcherzeugnisse, Fettwaren und Eier (Eh.)
Nahrungs- und Genussmittel (Eh.)
511
68
1.170
ab
565
Obst, Gemüse, Südfrüchte und Kartoffeln (Eh.)
269
mis
202
POMMES
nemist 579
1.735
471
EKIN
Meer-Fisch
Müh
Dieses Schreiben wird im Bundessteuerblatt Teil I veröffentlicht. (BMF)
med Amable Fernlicht auf Landstraßen
keine Pflicht
Auf Landstraßen müssen Autofahrer bei Dunkelheit vor. Es bestehe auch keine Verpflichtung eines Auto-
kein Fernlicht einschalten. Sie müssen auch nicht
damit rechnen, dass plötzlich Fußgänger von der
Seite in die Fahrbahn laufen. Dies ergibt sich aus
einem Urteil des Oberlandesgerichts Hamm vom 14.
November 2006 (Az: 9 U 115/06), wie die Verkehrs-
rechtsanwälte des Deutschen Anwaltvereins (DAV)
mitteilen.
Die Klägerin überquerte an einem Abend im Januar
bei Dunkelheit eine Landstraße, um zu ihrem Auto zu
kommen. Kurz vor ihrem Auto wurde sie vom Beklag-
ten erfasst und erlitt schwere Verletzungen, unter an-
derem den Verlust des Geruchs- und Geschmack-
sinns. Sie rechnete sich selbst ein Mitverschulden von
50 Prozent an und verlangte vom Beklagten 15.000
Euro Schmerzensgeld und entsprechenden Scha-
densersatz. Sie argumentierte, dass der Beklagte
gegen das Sichtfahrgebot verstoßen habe, da er nur
mit Abblendlicht fuhr. Er habe zumindest die Licht-
hupe einschalten müssen.
Die Richter wiesen die Ansprüche ab. Zwar habe ein
Gutachten ergeben, dass der Unfall vermeidbar gewe-
sen wäre, wenn der Beklagte sein Fernlicht einge-
schaltet hätte. Es gebe aber keine grundsätzliche
Pflicht, auf Fernstraßen bei Dunkelheit mit Fernlicht zu
fahren. Da er nur mit 55 bis 65 km/h bei erlaubten 70
km/h unterwegs war, habe er innerhalb des Lichtke-
gels des Abblendlichtes das Auto stoppen können.
Damit liege kein Verstoß gegen das Sichtfahrgebot
uade
fahrers, so langsam zu fahren, dass er noch rechtzei-
tig vor einem Hindernis anhalten kann, welches von
der dunklen Fahrbahnseite kommt. Dann dürften
Autofahrer zur Unfallvermeidung praktisch nicht mehr
oder nur noch mit geringster Geschwindigkeit auf
Landstraßen fahren. (Deutscher Anwaltverein/DAV)
Termine des BLV
26. Januar 2009
Fachtagung des bayerischen Warenhandels
Landgasthaus Schützenheim,
Friedhofstraße 60, 89257 Illertissen
17. Februar 2009
Präsidiumskonferenz in Regensburg
Zimmerreservierungen unter:
Courtyard by Marriot Regensburg Hotel,
Regina Nachlinger,
Tel. 0941/81 01-8 16, Fax 09 41/8 40 47,
E-Mail: reservation.regensburg@courtyard.com
Preise: EZ 90 Euro/ DZ 105 Euro.
11. bis 13. Januar 2010
Landesdelegiertenkonferenz
Ende des
in Nürnberg
(Änderungen vorbehalten)
Verbandsteils BSM
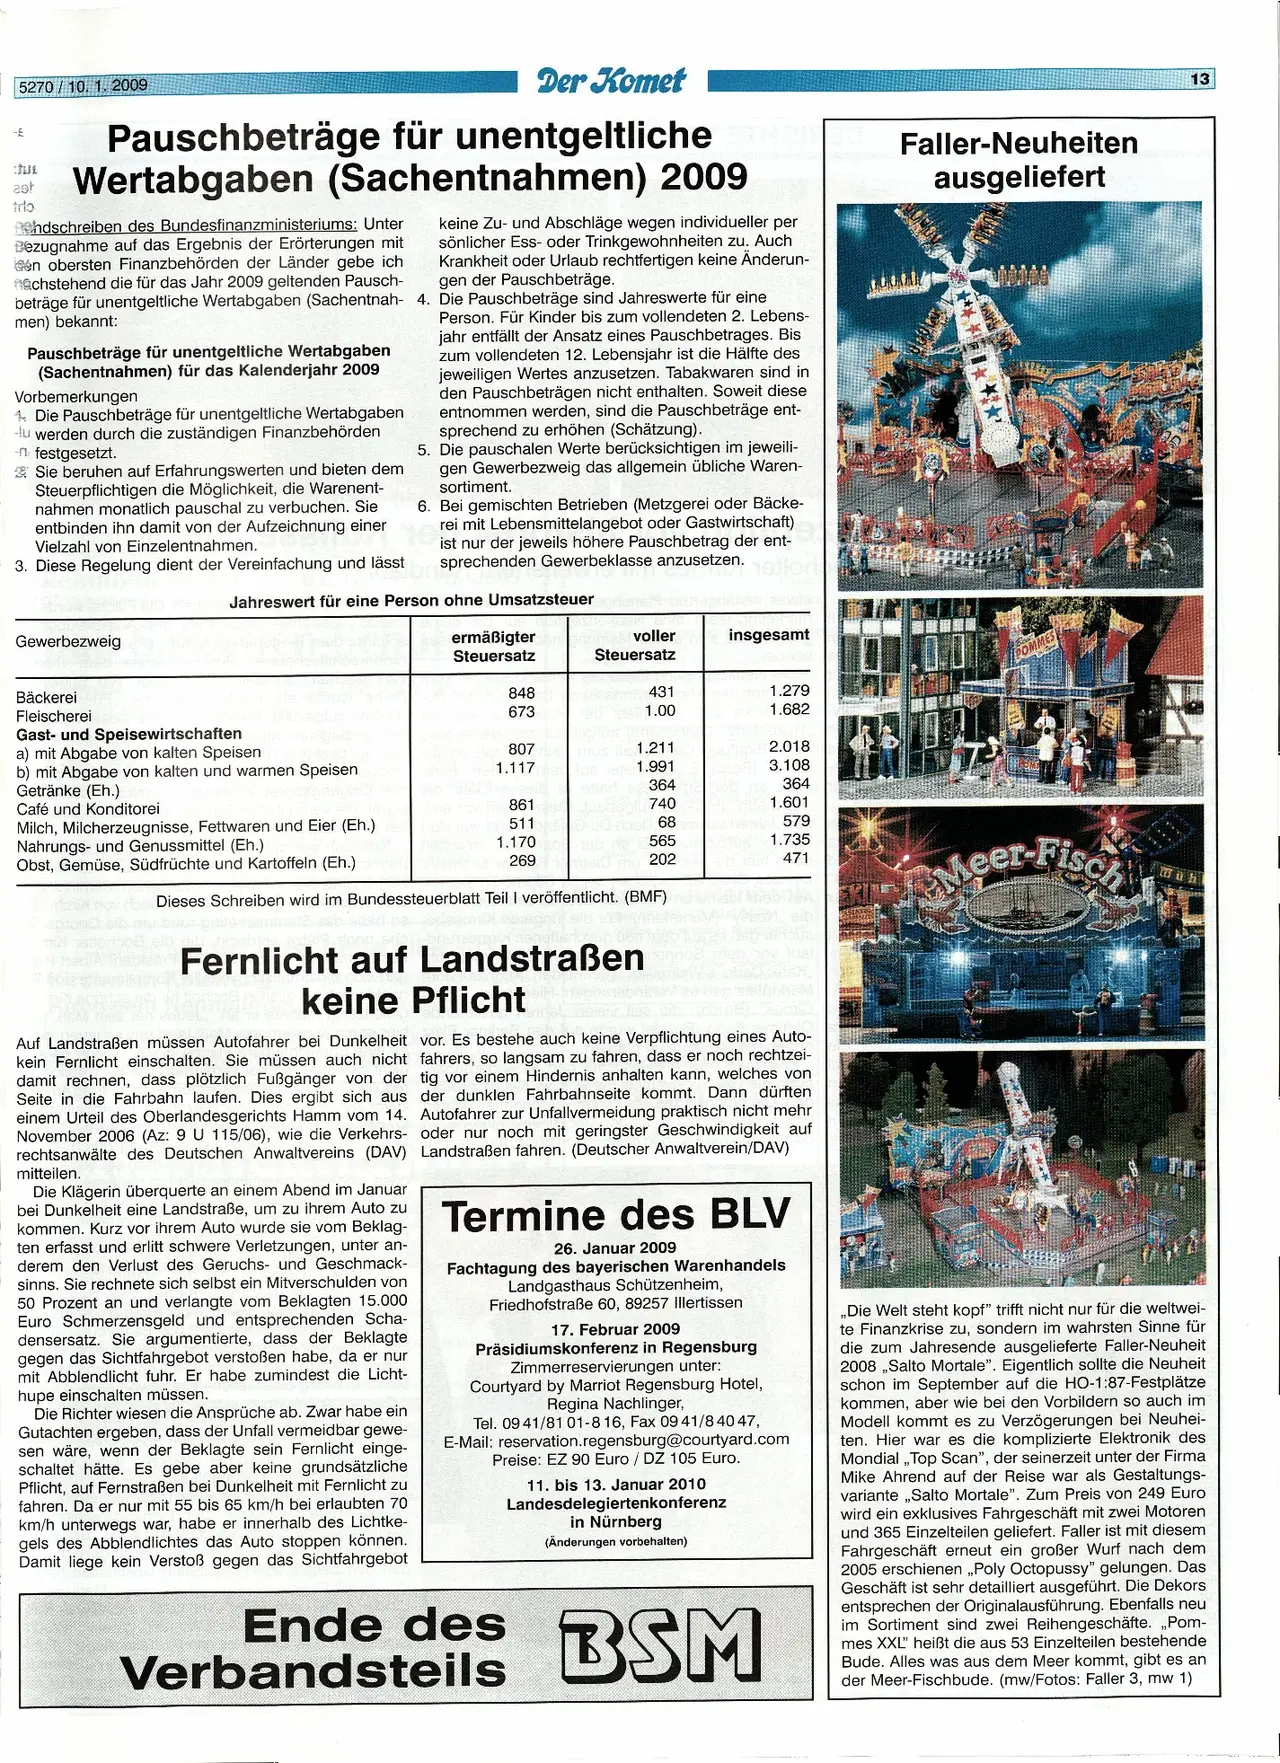
,,Die Welt steht kopf" trifft nicht nur für die weltwei-
te Finanzkrise zu, sondern im wahrsten Sinne für
die zum Jahresende ausgelieferte Faller-Neuheit
2008 Salto Mortale". Eigentlich sollte die Neuheit
schon im September auf die HO-1:87-Festplätze
kommen, aber wie bei den Vorbildern so auch im
Modell kommt es zu Verzögerungen bei Neuhei-
ten. Hier war es die komplizierte Elektronik des
Mondial,,Top Scan", der seinerzeit unter der Firma
Mike Ahrend auf der Reise war als Gestaltungs-
variante Salto Mortale". Zum Preis von 249 Euro
wird ein exklusives Fahrgeschäft mit zwei Motoren
und 365 Einzelteilen geliefert. Faller ist mit diesem
Fahrgeschäft erneut ein großer Wurf nach dem
2005 erschienen,,Poly Octopussy" gelungen. Das
Geschäft ist sehr detailliert ausgeführt. Die Dekors
entsprechen der Originalausführung. Ebenfalls neu
im Sortiment sind zwei Reihengeschäfte. „Pom-
mes XXL" heißt die aus 53 Einzelteilen bestehende
Bude. Alles was aus dem Meer kommt, gibt es an
der Meer-Fischbude. (mw/Fotos: Faller 3, mw 1)
13.