Der Komet 3206 – Seite 7
1951-09-10 · Seite 7 von 28
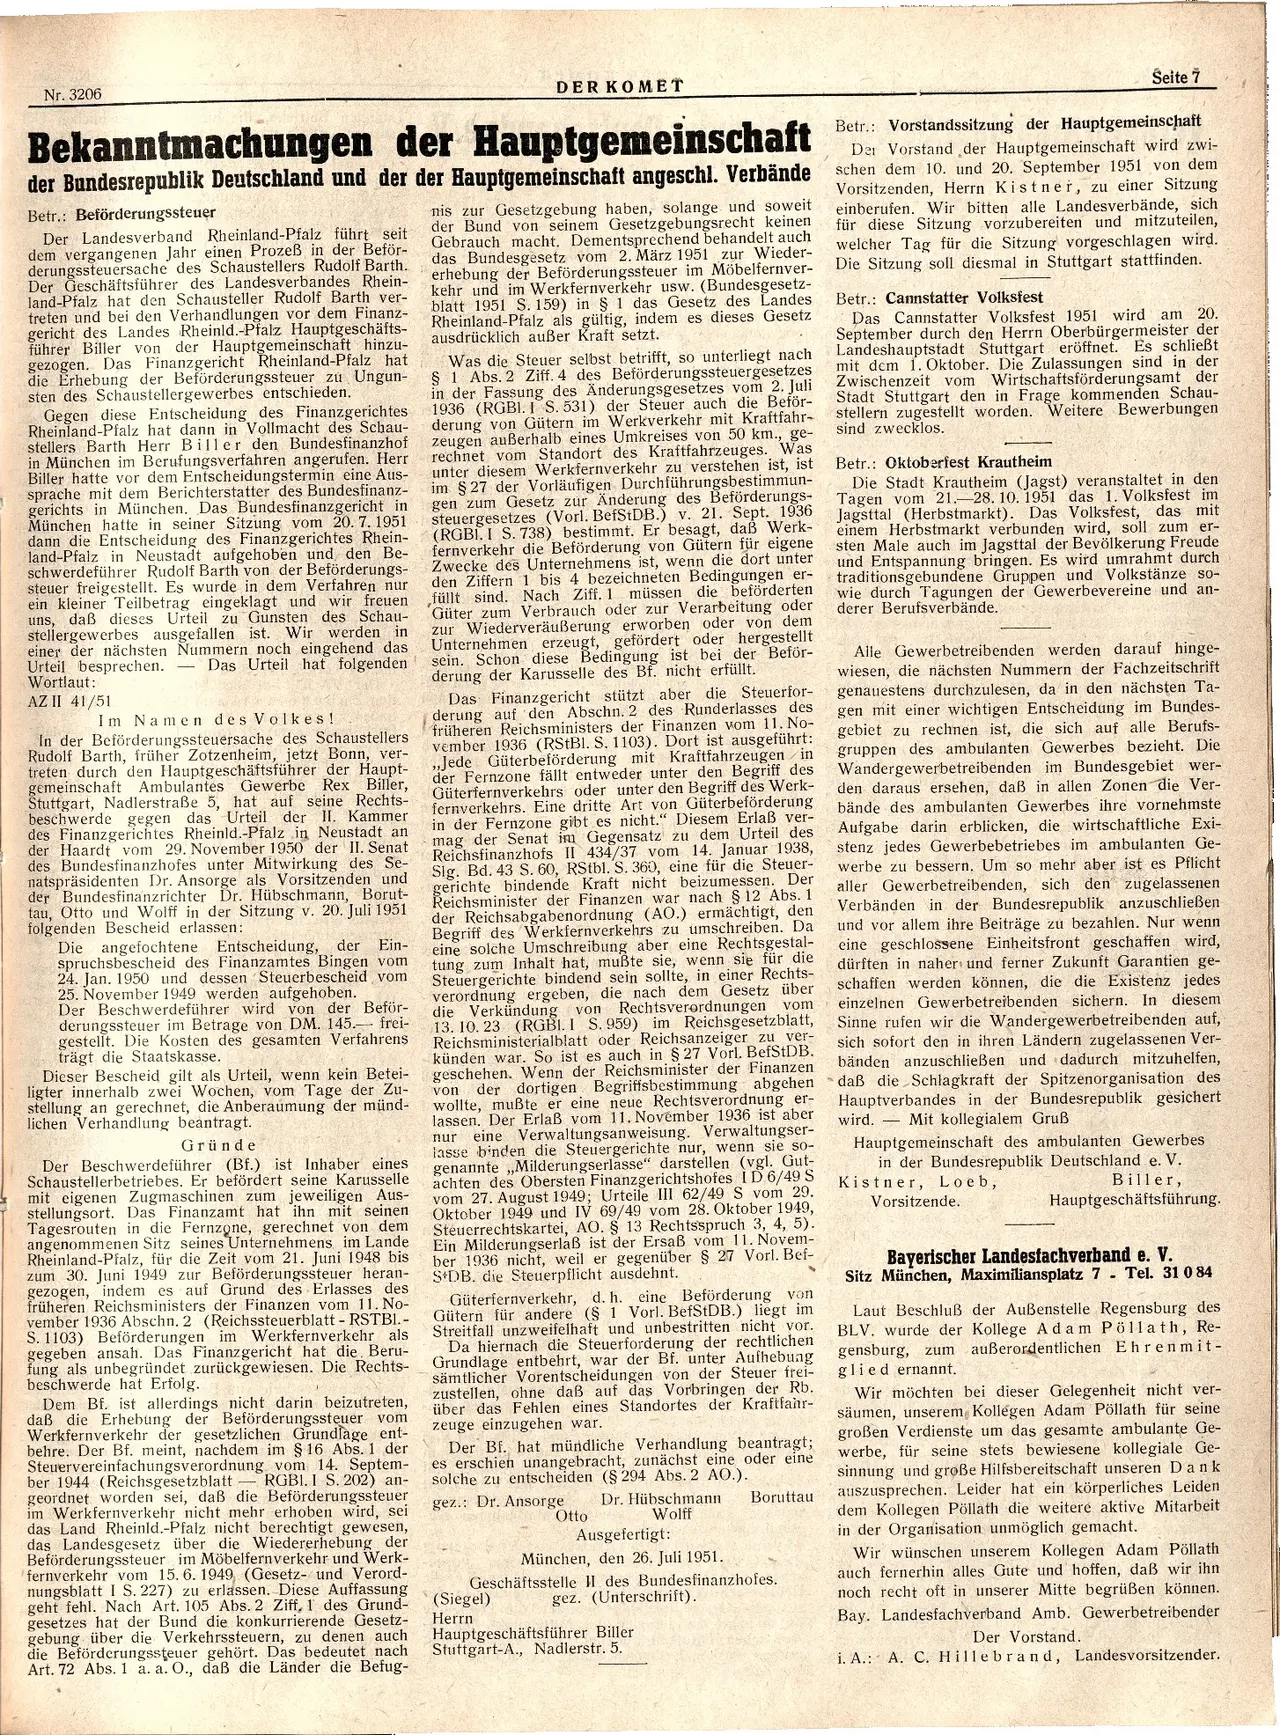
OCR-Text · Seite 7
Automatisch erkannter Originaltext. Frakturschrift, historische Schreibweisen und Erkennungsfehler können vom Scan abweichen. Zitate bitte am Bild prüfen.
Nr. 3206
DER KOMET
Bekanntmachungen der Hauptgemeinschaft
der Bundesrepublik Deutschland und der der Hauptgemeinschaft angeschl. Verbände
Betr.: Beförderungssteuer
Der Landesverband Rheinland-Pfalz führt seit
dem vergangenen Jahr einen Prozeß in der Beför-
derungssteuersache des Schaustellers Rudolf
Barth.
Der Geschäftsführer des Landesverbandes Rhein-
land-Pfalz hat den Schausteller Rudolf Barth ver-
treten und bei den Verhandlungen vor dem Finanz-
gericht des Landes Rheinld.-Pfalz Hauptgeschäfts-
führer Biller von der Hauptgemeinschaft hinzu-
gezogen. Das Finanzgericht Rheinland-Pfalz hat
die Erhebung der Beförderungssteuer zu Ungun-
sten des Schaustellergewerbes entschieden.
Gegen diese Entscheidung des Finanzgerichtes
Rheinland-Pfalz hat dann in Vollmacht des Schau-
stellers Barth Herr Biller den Bundesfinanzhof
in München im Berufungsverfahren angerufen. Herr
Biller hatte vor dem Entscheidungstermin eine Aus-
sprache mit dem Berichterstatter des Bundesfinanz-
gerichts in München. Das Bundesfinanzgericht in
München hatte in seiner Sitzung vom 20. 7. 1951
dann die Entscheidung des Finanzgerichtes Rhein-
land-Pfalz in Neustadt aufgehoben und den Be-
schwerdeführer Rudolf Barth von der Beförderungs-
steuer freigestellt. Es wurde in dem Verfahren nur
ein kleiner Teilbetrag eingeklagt und wir freuen
uns, daß dieses Urteil zu Gunsten des Schau-
stellergewerbes ausgefallen ist. Wir werden in
einer der nächsten Nummern noch eingehend das
Urteil besprechen. Das Urteil hat folgenden
Wortlaut:
AZ II 41/51
Im Namen des Volkes!
In der Beförderungssteuersache des Schaustellers
Rudolf Barth, früher Zotzenheim, jetzt Bonn, ver-
treten durch den Hauptgeschäftsführer der Haupt-
gemeinschaft Ambulantes Gewerbe Rex Biller,
Stuttgart, Nadlerstraße 5, hat auf seine Rechts-
beschwerde gegen das Urteil der II. Kammer
des Finanzgerichtes Rheinld.-Pfalz in Neustadt an
der Haardt vom 29. November 1950 der II. Senat
des Bundesfinanzhofes unter Mitwirkung des Se-
natspräsidenten Dr. Ansorge als Vorsitzenden und
der Bundesfinanzrichter Dr. Hübschmann, Borut-
tau, Otto und Wolff in der Sitzung v. 20. Juli 1951
folgenden Bescheid erlassen:
Die angefochtene Entscheidung, der Ein-
spruchsbescheid des Finanzamtes Bingen vom
24. Jan. 1950 und dessen Steuerbescheid vom
25. November 1949 werden aufgehoben.
Der Beschwerdeführer wird von der Beför-
derungssteuer im Betrage von DM. 145. frei-
gestellt. Die Kosten des gesamten Verfahrens
trägt die Staatskasse.
Dieser Bescheid gilt als Urteil, wenn kein Betei-
ligter innerhalb zwei Wochen, vom Tage der Zu-
stellung an gerechnet, die Anberaumung der münd-
lichen Verhandlung beantragt.
Gründe
Der Beschwerdeführer (Bf.) ist Inhaber eines
Schaustellerbetriebes. Er befördert seine Karusselle
mit eigenen Zugmaschinen zum jeweiligen Aus-
stellungsort. Das Finanzamt hat ihn mit seinen
Tagesrouten in die Fernzone, gerechnet von dem
angenommenen Sitz seines Unternehmens im Lande
Rheinland-Pfalz, für die Zeit vom 21. Juni 1948 bis
zum 30. Juni 1949 zur Beförderungssteuer heran-
gezogen, indem es auf Grund des Erlasses des
früheren Reichsministers der Finanzen vom 11. No-
vember 1936 Abschn. 2 (Reichssteuerblatt - RSTBI.-
S. 1103) Beförderungen im Werkfernverkehr als
gegeben ansah. Das Finanzgericht hat die Beru-
fung als unbegründet zurückgewiesen. Die Rechts-
beschwerde hat Erfolg.
Dem Bf. ist allerdings nicht darin beizutreten,
daß die Erhebung der Beförderungssteuer vom
Werkfernverkehr der gesetzlichen Grundlage ent-
behre. Der Bf. meint, nachdem im § 16 Abs. 1 der
Steuervereinfachungsverordnung vom 14. Septem-
ber 1944 (Reichsgesetzblatt RGBl. I S. 202) an-
geordnet worden sei, daß die Beförderungssteuer
im Werkfernverkehr nicht mehr erhoben wird, sei
das Land Rheinld.-Pfalz nicht berechtigt gewesen,
das Landesgesetz über die Wiedererhebung der
Beförderungssteuer im Möbelfernverkehr und Werk-
fernverkehr vom 15. 6. 1949 (Gesetz- und Verord-
nungsblatt I S. 227) zu erlassen. Diese Auffassung
geht fehl. Nach Art. 105 Abs. 2 Ziff, 1 des Grund-
gesetzes hat der Bund die konkurrierende Gesetz-
gebung über die Verkehrssteuern, zu denen auch
die Beförderungssteuer gehört. Das bedeutet nach
Art. 72 Abs. 1 a. a. O., daß die Länder die Befug-
nis zur Gesetzgebung haben, solange und soweit
der Bund von seinem Gesetzgebungsrecht keinen
Gebrauch macht. Dementsprechend behandelt auch
das Bundesgesetz vom 2. März 1951 zur Wieder-
erhebung der Beförderungssteuer im Möbelfernver-
kehr und im Werkfernverkehr usw. (Bundesgesetz-
blatt 1951 S. 159) in § 1 das Gesetz des Landes
Rheinland-Pfalz als gültig, indem es dieses Gesetz
ausdrücklich außer Kraft setzt.
Was die Steuer selbst betrifft, so unterliegt nach
§ 1 Abs. 2 Ziff. 4 des Beförderungssteuergesetzes
in der Fassung des Änderungsgesetzes vom 2. Juli
1936 (RGBl. I S. 531) der Steuer auch die Beför-
derung von Gütern im Werkverkehr mit Kraftfahr-
zeugen außerhalb eines Umkreises von 50 km., ge-
rechnet vom Standort des Kraftfahrzeuges. Was
unter diesem Werkfernverkehr zu verstehen
ist
, ist
im § 27 der Vorläufigen Durchführungsbestimmun-
gen zum Gesetz zur Änderung des Beförderungs-
steuergesetzes (Vorl. BefStDB.) v. 21. Sept. 1936
(RGBl. I S. 738) bestimmt. Er besagt, daß Werk-
fernverkehr die Beförderung von Gütern für eigene
Zwecke des Unternehmens ist, wenn die dort unter
den Ziffern 1 bis 4 bezeichneten Bedingungen er-
füllt sind. Nach Ziff. 1 müssen die beförderten
Güter zum Verbrauch oder zur Verarbeitung oder
zur Wiederveräußerung erworben oder von dem
Unternehmen erzeugt, gefördert oder hergestellt
sein. Schon diese Bedingung ist bei der Beför-
derung der Karusselle des Bf. nicht erfüllt.
Das Finanzgericht stützt aber die Steuerfor-
derung auf den Abschn. 2 des Runderlasses des
früheren Reichsministers der Finanzen vom
11. No-
vember 1936 (RStBl. S. 1103). Dort ist ausgeführt:
,,Jede Güterbeförderung mit Kraftfahrzeugen in
der Fernzone fällt entweder unter den Begriff des
Güterfernverkehrs oder unter den Begriff des Werk-
fernverkehrs. Eine dritte Art von Güterbeförderung
in der Fernzone gibt es nicht." Diesem Erlaẞ ver-
mag der Senat im Gegensatz zu dem Urteil des
Reichsfinanzhofs II 434/37 vom 14. Januar 1938,
Slg. Bd. 43 S. 60, RStbl. S. 360, eine für die Steuer-
gerichte bindende Kraft nicht beizumessen. Der
Reichsminister der Finanzen war nach § 12 Abs. 1
der Reichsabgabenordnung (AO.) ermächtigt, den
Begriff des Werkfernverkehrs zu umschreiben. Da
eine solche Umschreibung aber eine Rechtsgestal-
tung zum Inhalt hat, mußte sie, wenn sie für
die
Steuergerichte bindend sein sollte, in einer Rechts-
verordnung ergeben, die nach dem Gesetz über
die Verkündung von Rechtsverordnungen
13. 10. 23 (RGBl. I S. 959) im Reichsgesetzblatt,
Reichsministerialblatt oder Reichsanzeiger zu ver-
künden war. So ist es auch in § 27 Vorl. BefStDB.
geschehen. Wenn der Reichsminister der Finanzen
von der dortigen Begriffsbestimmung abgehen
wollte, mußte er eine neue Rechtsverordnung er-
lassen. Der Erlaß vom 11. November 1936 ist aber
nur eine Verwaltungsanweisung. Verwaltungser-
lasse binden die Steuergerichte nur, wenn sie so-
genannte,,Milderungserlasse" darstellen (vgl. Gut-
achten des Obersten Finanzgerichtshofes ID 6/49 S
vom 27. August 1949; Urteile III 62/49 S vom 29.
Oktober 1949 und IV 69/49 vom 28. Oktober
1949
,
Steuerrechtskartei, AO. § 13 Rechtsspruch 3, 4, 5).
Ein Milderungserlaß ist der Ersaß vom 11. Novem-
ber 1936 nicht, weil er gegenüber § 27 Vorl. Bef-
SDB. die Steuerpflicht ausdehnt.
vom
Güterfernverkehr, d. h. eine Beförderung von
Gütern für andere (§ 1 Vorl. BefStDB.) liegt im
Streitfall unzweifelhaft und unbestritten nicht vor.
Da hiernach die Steuerforderung der rechtlichen
Grundlage entbehrt, war der Bf. unter Aufhebung
sämtlicher Vorentscheidungen von der Steuer frei-
zustellen, ohne daß auf das Vorbringen der Rb.
über das Fehlen eines Standortes der Kraftfahr-
zeuge einzugehen war.
Der Bf. hat mündliche Verhandlung beantragt;
es erschien unangebracht, zunächst eine oder eine
solche zu entscheiden (§ 294 Abs. 2 AO.).
gez.: Dr. Ansorge Dr. Hübschmann
Wolff
Otto
Boruttau
Ausgefertigt:
München, den 26. Juli 1951.
Geschäftsstelle II des Bundesfinanzhofes.
gez. (Unterschrift).
(Siegel)
Herrn
Hauptgeschäftsführer Biller
Stuttgart-A., Nadlerstr. 5.
Seite 7
Betr.: Vorstandssitzung der Hauptgemeinschaft
Der Vorstand der Hauptgemeinschaft wird zwi-
schen dem 10. und 20. September 1951 von dem
Vorsitzenden, Herrn Kistner, zu einer Sitzung
einberufen. Wir bitten alle Landesverbände, sich
für diese Sitzung vorzubereiten und mitzuteilen,
welcher Tag für die Sitzung vorgeschlagen wird.
Die Sitzung soll diesmal in Stuttgart stattfinden.
Betr.: Cannstatter Volksfest
Das Cannstatter Volksfest 1951 wird am 20.
September durch den Herrn Oberbürgermeister der
Landeshauptstadt Stuttgart eröffnet. Es schließt
mit dem 1. Oktober. Die Zulassungen sind in der
Zwischenzeit vom Wirtschaftsförderungsamt der
Stadt Stuttgart den in Frage kommenden Schau-
stellern zugestellt worden. Weitere Bewerbungen
sind zwecklos.
Betr.: Oktoberfest Krautheim
Die Stadt Krautheim (Jagst) veranstaltet in den
Tagen vom 21.-28. 10. 1951 das 1. Volksfest im
Jagsttal (Herbstmarkt). Das Volksfest, das mit
einem Herbstmarkt verbunden wird, soll zum er-
Isten Male auch im Jagsttal der Bevölkerung Freude
und Entspannung bringen. Es wird umrahmt durch
traditionsgebundene Gruppen und Volkstänze so-
wie durch Tagungen der Gewerbevereine und an-
derer Berufsverbände.
Alle Gewerbetreibenden werden darauf hinge-
wiesen, die nächsten Nummern der Fachzeitschrift
genauestens durchzulesen, da in den nächsten Ta-
gen mit einer wichtigen Entscheidung im Bundes-
gebiet zu rechnen ist, die sich auf alle Berufs-
gruppen des ambulanten Gewerbes bezieht. Die
Wandergewerbetreibenden im Bundesgebiet wer-
den daraus ersehen, daß in allen Zonen die Ver-
bände des ambulanten Gewerbes ihre vornehmste
Aufgabe darin erblicken, die wirtschaftliche Exi-
stenz jedes Gewerbebetriebes im ambulanten Ge-
werbe zu bessern. Um so mehr aber ist es Pflicht
aller Gewerbetreibenden, sich den z zugelassenen
Verbänden in der Bundesrepublik anzuschließen
und vor allem ihre Beiträge zu bezahlen. Nur wenn
eine geschlossene Einheitsfront geschaffen wird,
dürften in naher und ferner Zukunft Garantien ge-
schaffen werden können, die die Existenz jedes
einzelnen Gewerbetreibenden sichern. In diesem
Sinne rufen wir die Wandergewerbetreibenden auf,
sich sofort den in ihren Ländern zugelassenen Ver-
bänden anzuschließen und dadurch mitzuhelfen,
daß die Schlagkraft der Spitzenorganisation des
Hauptverbandes in der Bundesrepublik gesichert
wird. Mit kollegialem Gruß
Hauptgemeinschaft des ambulanten Gewerbes
in der Bundesrepublik Deutschland e. V.
Kistner, Loeb,
Biller,
Hauptgeschäftsführung.
Vorsitzende.
Bayerischer Landesfachverband e. V.
Sitz München, Maximiliansplatz 7 - Tel. 31 0 84
Laut Beschluß der Außenstelle Regensburg des
BLV. wurde der Kollege Adam Pöllath, Re-
gensburg, zum außerordentlichen Ehrenmit-
glied ernannt.
Wir möchten bei dieser Gelegenheit nicht ver-
säumen, unserem Kollegen Adam Pöllath für seine
großen Verdienste um das gesamte ambulante Ge-
werbe, für seine stets bewiesene kollegiale Ge-
sinnung und große Hilfsbereitschaft unseren Dank
auszusprechen. Leider hat ein körperliches Leiden
dem Kollegen Pöllath die weitere aktive Mitarbeit
in der Organisation unmöglich gemacht.
Wir wünschen unserem Kollegen Adam Pöllath
auch fernerhin alles Gute und hoffen, daß wir ihn
noch recht oft in unserer Mitte begrüßen können.
Bay. Landesfachverband Amb. Gewerbetreibender
Der Vorstand.
i. A.: A. C. Hillebrand, Landesvorsitzender.