Der Komet 3466 – Seite 9
1958-11-30 · Seite 9 von 28
OCR-Text · Seite 9
Automatisch erkannter Originaltext. Frakturschrift, historische Schreibweisen und Erkennungsfehler können vom Scan abweichen. Zitate bitte am Bild prüfen.
Nr. 3466
>>DER KOMET« PIRMASENS
Landesverband Baden-Württemberg des ambulanten Gewerbes und der Schausteller E. V.
Sitz Stuttgart
Einladung
zum
7. ordentlichen Verbandstag
am 7., 8. und 9. Januar 1959
in Ludwigsburg
in den Räumen des Bahnhotel.
Tagungsfolge:
Mittwoch, den 7. Januar 1959:
15.00 Uhr Generalversammlung der Landesfach-
gruppe I (Schausteller).
19.00 Uhr Empfang der auswärtigen Gäste und
gemütliches Beisammensein.
Donnerstag, den 8. Januar 1959:
10.00 Uhr Beginn des 7. ordentlichen Delegierten-
tages.
15.00 Uhr Feierliche Eröffnung des Delegierten-
tages und Großkundgebung in Anwesenheit
der Regierungs- und Behördenvertreter.
19.00 Uhr Die Bezirksstelle Ludwigsburg ladet ein
zum Festbankett mit reichhaltigem Unter-
haltungsprogramm und Tanz.
Freitag, den 9. Januar 1959:
10.00 Uhr Fortsetzung der Delegiertentagung.
Die gastgebende
Bezirksstelle Ludwigsburg
Karl Weber,
Bezirksstellenvorsitzender.
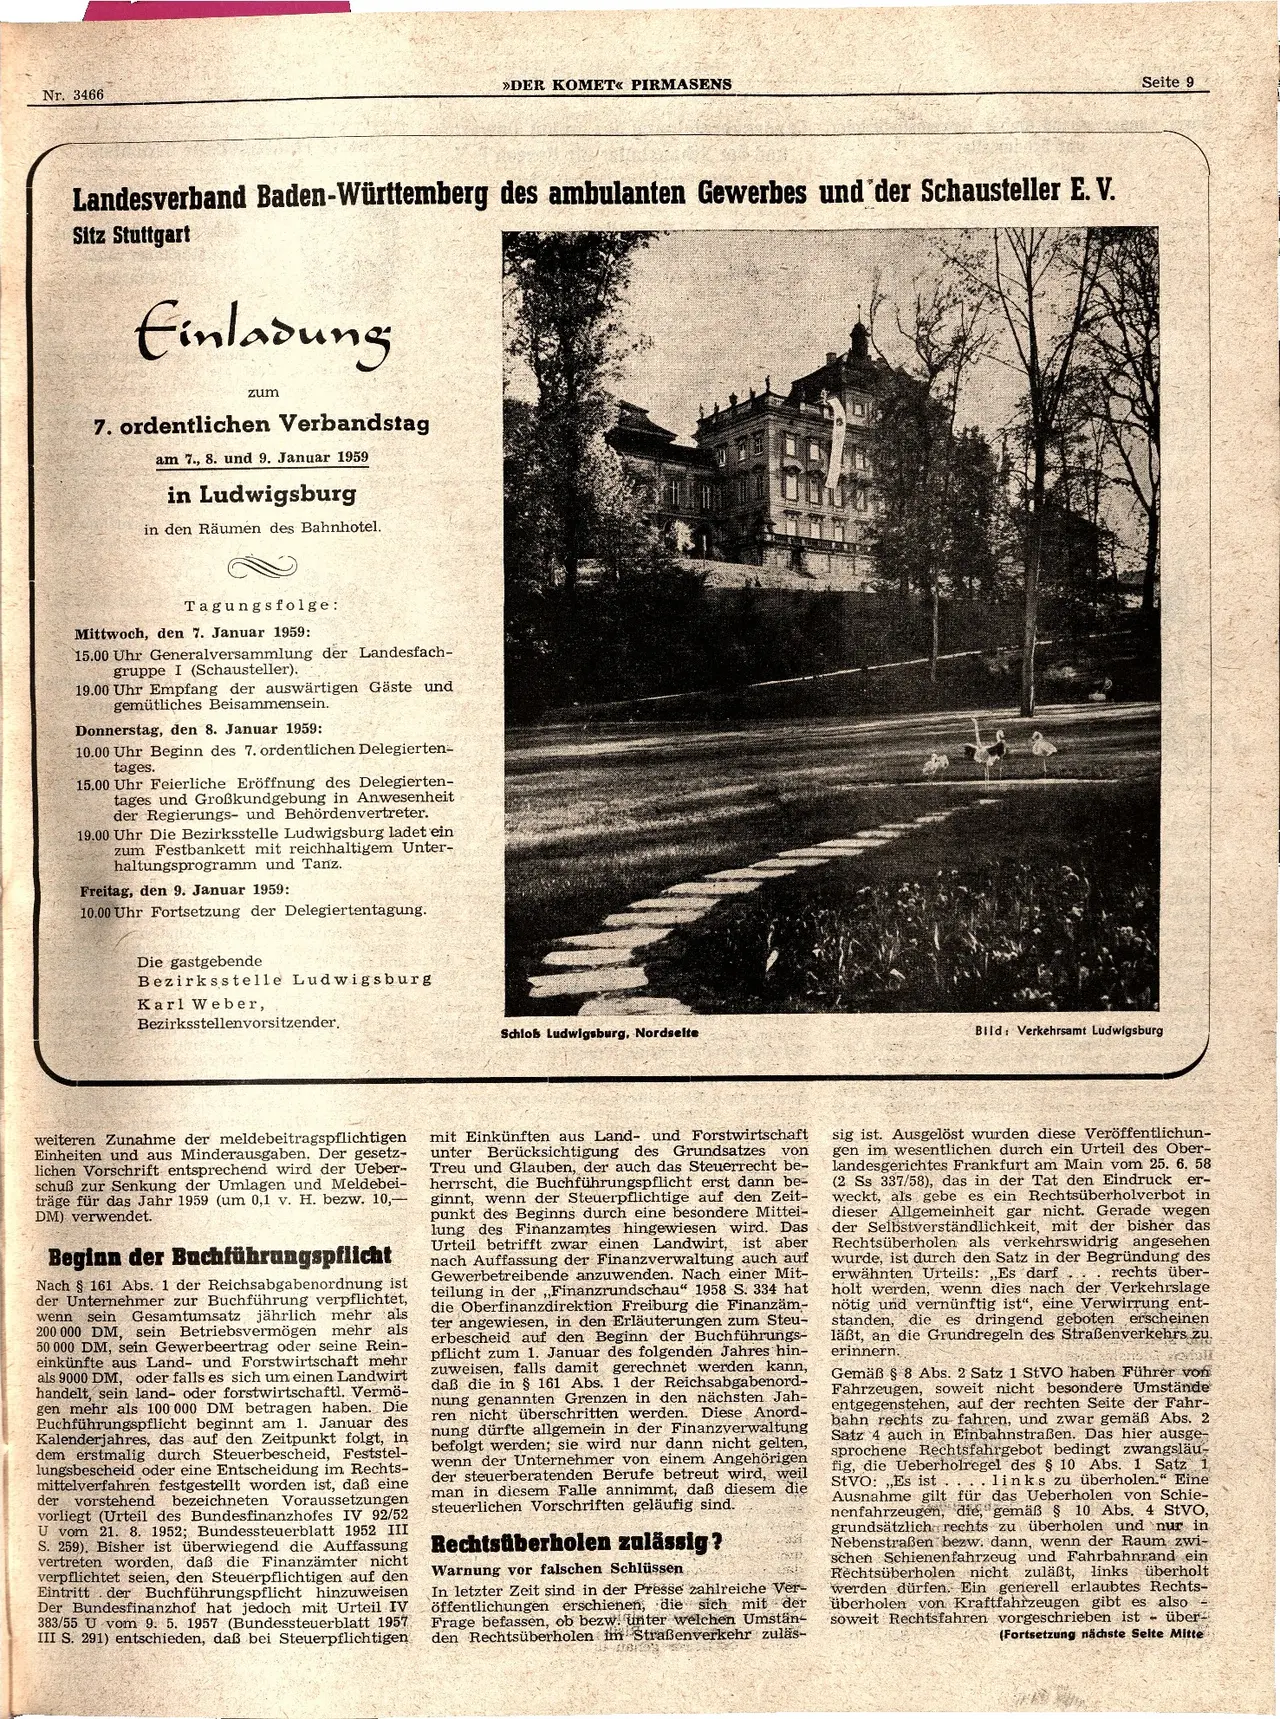
Schloß Ludwigsburg, Nordselte
Seite 9
Bild: Verkehrsamt Ludwigsburg
weiteren Zunahme der meldebeitragspflichtigen
Einheiten und aus Minderausgaben. Der gesetz-
lichen Vorschrift entsprechend wird der Ueber-
schuß zur Senkung der Umlagen und Meldebei-
träge für das Jahr 1959 (um 0,1 v. H. bezw. 10,-
DM) verwendet.
Beginn der Buchführungspflicht
Nach § 161 Abs. 1 der Reichsabgabenordnung ist
der Unternehmer zur Buchführung verpflichtet,
wenn sein Gesamtumsatz jährlich mehr als
200 000 DM, sein Betriebsvermögen mehr als
50 000 DM, sein Gewerbeertrag oder seine Rein-
einkünfte aus Land- und Forstwirtschaft mehr
als 9000 DM, oder falls es sich um einen Landwirt
handelt, sein land- oder forstwirtschaftl. Vermö-
gen mehr als 100 000 DM betragen haben. Die
Euchführungspflicht beginnt am 1. Januar des
Kalenderjahres, das auf den Zeitpunkt folgt, in
dem erstmalig durch Steuerbescheid, Feststel-
lungsbescheid oder eine Entscheidung im Rechts-
mittelverfahren festgestellt worden ist, daß eine
der vorstehend bezeichneten Voraussetzungen
vorliegt (Urteil des Bundesfinanzhofes IV 92/52
U vom 21. 8. 1952; Bundessteuerblatt 1952 III
mit Einkünften aus Land- und Forstwirtschaft
unter Berücksichtigung des Grundsatzes von
Treu und Glauben, der auch das Steuerrecht be-
herrscht, die Buchführungspflicht erst dann be-
ginnt, wenn der Steuerpflichtige auf den Zeit-
punkt des Beginns durch eine besondere Mittei-
lung des Finanzamtes hingewiesen wird. Das
Urteil betrifft zwar einen Landwirt, ist aber
nach Auffassung der Finanzverwaltung auch auf
Gewerbetreibende anzuwenden. Nach einer Mit-
teilung in der,,Finanzrundschau" 1958 S. 334 hat
die Oberfinanzdirektion Freiburg die Finanzäm-
ter angewiesen, in den Erläuterungen zum Steu-
erbescheid auf den Beginn der Buchführungs-
pflicht zum 1. Januar des folgenden Jahres hin-
zuweisen, falls damit gerechnet werden kann,
daß die in § 161 Abs. 1 der Reichsabgabenord-
nung genannten Grenzen in den nächsten Jah-
ren nicht überschritten werden. Diese Anord-
nung dürfte allgemein in der Finanzverwaltung
befolgt werden; sie wird nur dann nicht gelten,
wenn der Unternehmer von einem Angehörigen
der steuerberatenden Berufe betreut wird, weil
man in diesem Falle annimmt, daß diesem die
steuerlichen Vorschriften geläufig sind.
S. 259). Bisher ist überwiegend die Auffassung Rechtsüberholen zulässig?
vertreten worden, daß die Finanzämter nicht
verpflichtet seien, den Steuerpflichtigen auf den
Eintritt der Buchführungspflicht hinzuweisen
Der Bundesfinanzhof hat jedoch mit Urteil IV
383/55 U vom 9. 5. 1957 (Bundessteuerblatt 1957
III S. 291) entschieden, daß bei Steuerpflichtigen
Warnung vor falschen Schlüssen
In letzter Zeit sind in der Presse zahlreiche Ver-
öffentlichungen erschienen, die sich mit der
Frage befassen, ob bezw. unter welchen Umstän-
den Rechtsüberholen im Straßenverkehr zuläs-
er-
sig ist. Ausgelöst wurden diese Veröffentlichun-
gen im wesentlichen durch ein Urteil des Ober-
landesgerichtes Frankfurt am Main vom 25. 6. 58
(2 Ss 337/58), das in der Tat den Eindruck
weckt, als gebe es ein Rechtsüberholverbot in
dieser Allgemeinheit gar nicht. Gerade wegen
der Selbstverständlichkeit, mit der bisher das
Rechtsüberholen als verkehrswidrig angesehen
wurde, ist durch den Satz in der Begründung des
erwähnten Urteils: „Es darf ... rechts über-
holt werden, wenn dies nach der Verkehrslage
nötig und vernünftig ist", eine Verwirrung ent-
standen, die es dringend geboten erscheinen
läßt, an die Grundregeln des Straßenverkehrs zu
Innern.
Gemäß § 8 Abs. 2 Satz 1 StVO haben Führer von
Fahrzeugen, soweit nicht besondere Umstände
entgegenstehen, auf der rechten Seite der Fahr-
bahn rechts zu fahren, und zwar gemäß Abs. 2
Satz 4 auch in Einbahnstraßen. Das hier ausge-
sprochene Rechtsfahrgebot bedingt zwangsläu-
fig, die Ueberholregel des § 10 Abs. 1 Satz 1
StVO:,,Es ist ... links zu überholen." Eine
Ausnahme gilt für das Ueberholen von Schie-
nenfahrzeugen, die, gemäß § 10 Abs. 4 StVO,
grundsätzlich rechts zu überholen und nur in
Nebenstraßen bezw. dann, wenn der Raum zwi-
schen Schienenfahrzeug und Fahrbahnrand ein
Rechtsüberholen nicht zuläßt, links überholt
werden dürfen. Ein generell erlaubtes Rechts-
überholen von Kraftfahrzeugen gibt es also
soweit Rechtsfahren vorgeschrieben ist über
(Fortsetzung nächste Seite Mitte