Der Komet 3543 – Seite 4
1961-01-20 · Seite 4 von 28
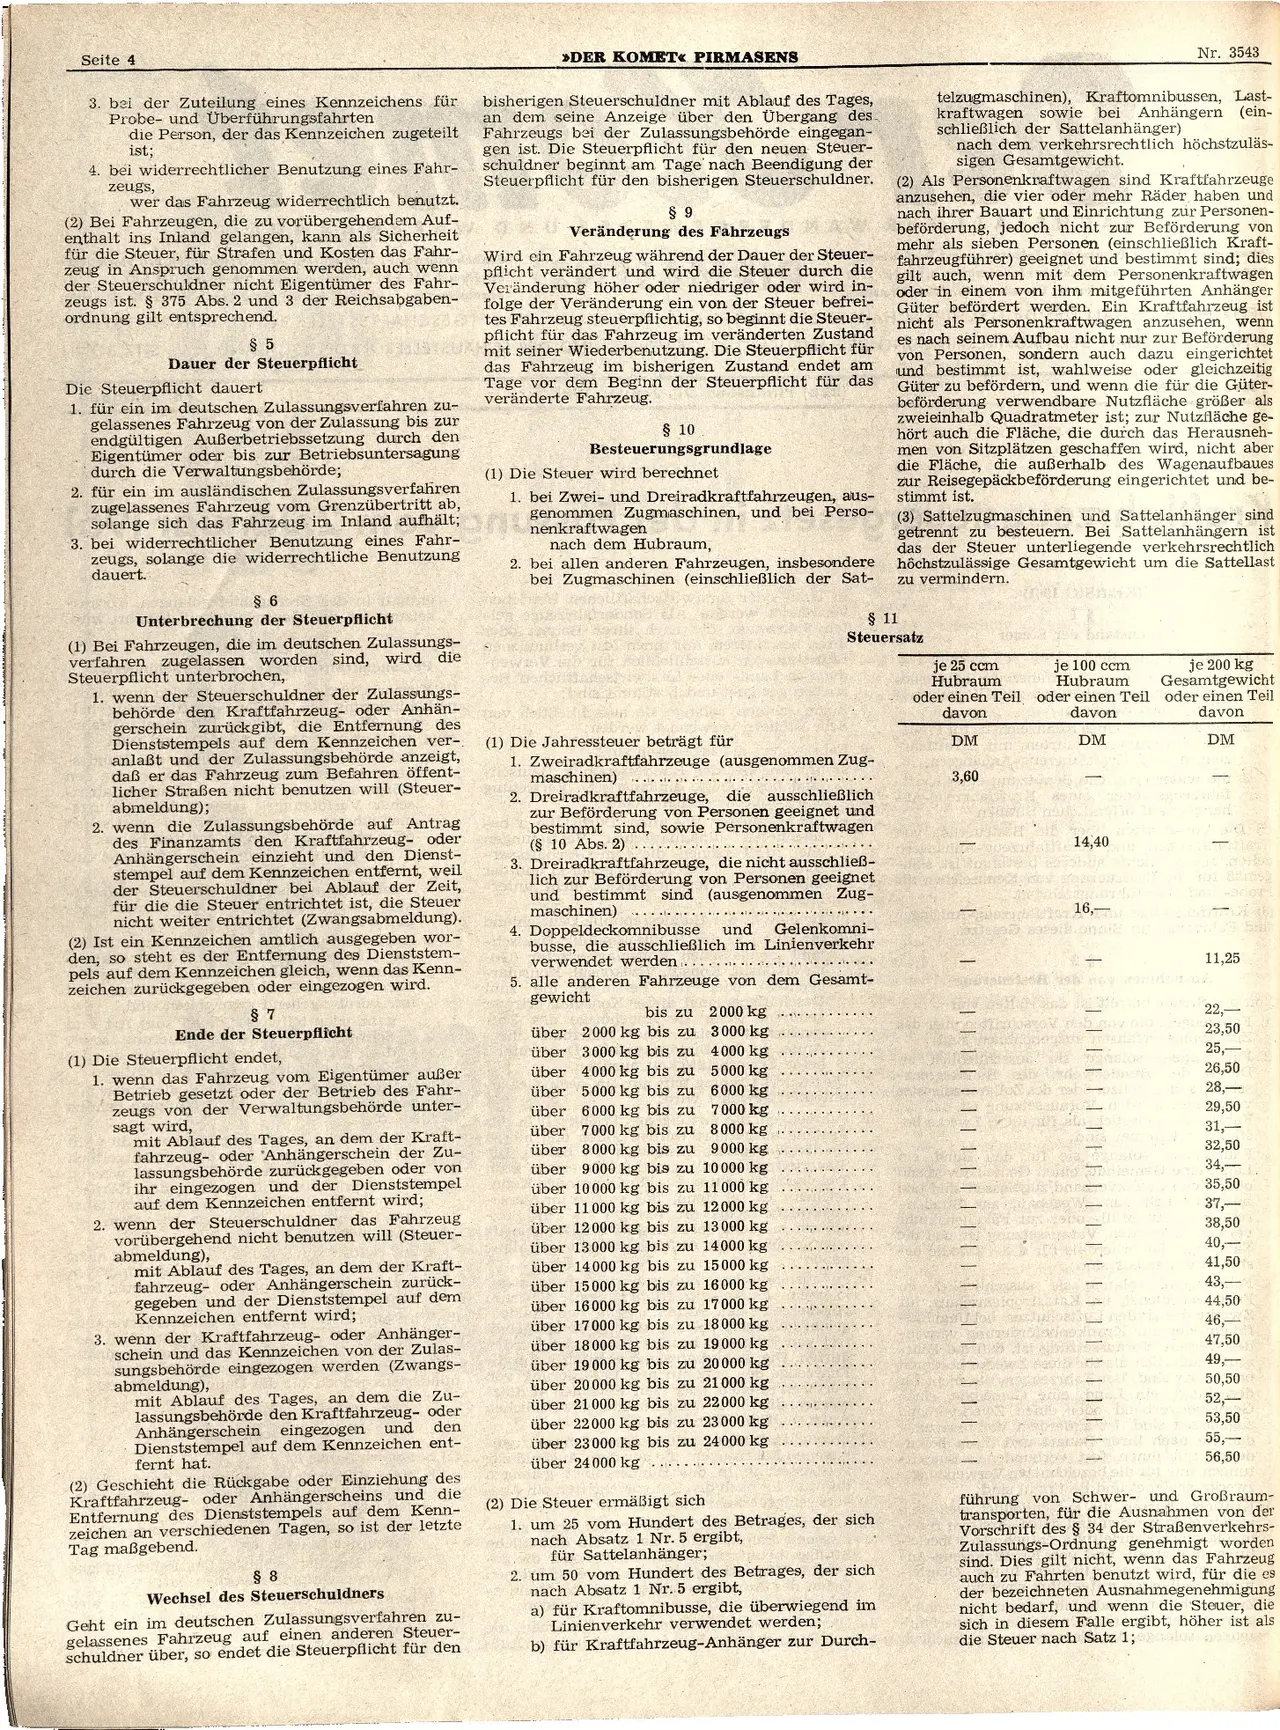
OCR-Text · Seite 4
Automatisch erkannter Originaltext. Frakturschrift, historische Schreibweisen und Erkennungsfehler können vom Scan abweichen. Zitate bitte am Bild prüfen.
Seite 4
3. bei der Zuteilung eines Kennzeichens für
Probe- und Überführungsfahrten
die Person, der das Kennzeichen zugeteilt
ist;
4. bei widerrechtlicher Benutzung eines Fahr-
zeugs,
wer das Fahrzeug widerrechtlich benutzt.
(2) Bei Fahrzeugen, die zu vorübergehendem Auf-
enthalt ins Inland gelangen, kann als Sicherheit
für die Steuer, für Strafen und Kosten das Fahr-
zeug in Anspruch genommen werden, auch wenn
der Steuerschuldner nicht Eigentümer des Fahr-
zeugs ist. § 375 Abs. 2 und 3 der Reichsabgaben-
ordnung gilt entsprechend.
§ 5
Dauer der Steuerpflicht
Die Steuerpflicht dauert
1. für ein im deutschen Zulassungsverfahren zu-
gelassenes Fahrzeug von der Zulassung bis zur
endgültigen Außerbetriebssetzung durch den
Eigentümer oder bis zur Betriebsuntersagung
durch die Verwaltungsbehörde;
2. für ein im ausländischen Zulassungsverfahren
zugelassenes Fahrzeug vom Grenzübertritt ab,
solange sich das Fahrzeug im Inland aufhält;
3. bei widerrechtlicher Benutzung eines Fahr-
zeugs, solange die widerrechtliche Benutzung
dauert.
§ 6
Unterbrechung der Steuerpflicht
(1) Bei Fahrzeugen, die im deutschen Zulassungs-
verfahren zugelassen worden sind, wird die
Steuerpflicht unterbrochen,
1. wenn der Steuerschuldner der Zulassungs-
behörde den Kraftfahrzeug- oder Anhän-
gerschein zurückgibt, die Entfernung des
Dienststempels auf dem Kennzeichen ver-
anlaßt und der Zulassungsbehörde anzeigt,
daß er das Fahrzeug zum Befahren öffent-
licher Straßen nicht benutzen will (Steuer-
abmeldung);
2. wenn die Zulassungsbehörde auf Antrag
des Finanzamts den Kraftfahrzeug- oder
Anhängerschein einzieht und den Dienst-
stempel auf dem Kennzeichen entfernt, weil
der Steuerschuldner bei Ablauf der Zeit,
für die die Steuer entrichtet ist, die Steuer
nicht weiter entrichtet (Zwangsabmeldung).
(2) Ist ein Kennzeichen amtlich ausgegeben wor-
den, so steht es der Entfernung des Dienststem-
pels auf dem Kennzeichen gleich, wenn das Kenn-
zeichen zurückgegeben oder eingezogen wird.
§ 7
Ende der Steuerpflicht
(1) Die Steuerpflicht endet,
1. wenn das Fahrzeug vom Eigentümer außer
Betrieb gesetzt oder der Betrieb des Fahr-
zeugs von der Verwaltungsbehörde unter-
sagt wird,
mit Ablauf des Tages, an dem der Kraft-
fahrzeug- oder Anhängerschein der Zu-
lassungsbehörde zurückgegeben oder von
ihr eingezogen und der Dienststempel
auf dem Kennzeichen entfernt wird;
2. wenn der Steuerschuldner das Fahrzeug
vorübergehend nicht benutzen will (Steuer-
abmeldung),
mit Ablauf des Tages, an dem der Kraft-
fahrzeug- oder Anhängerschein zurück-
gegeben und der Dienststempel auf dem
Kennzeichen entfernt wird;
3. wenn der Kraftfahrzeug- oder Anhänger-
schein und das Kennzeichen von der Zulas-
sungsbehörde eingezogen werden (Zwangs-
abmeldung),
mit Ablauf des Tages, an dem die Zu-
lassungsbehörde den Kraftfahrzeug- oder
und den
Anhängerschein eingezogen
Dienststempel auf dem Kennzeichen ent-
fernt hat.
(2) Geschieht die Rückgabe oder Einziehung des
Kraftfahrzeug- oder Anhängerscheins und die
Entfernung des Dienststempels auf dem Kenn-
zeichen an verschiedenen Tagen, so ist der letzte
Tag maßgebend.
§ 8
Wechsel des Steuerschuldners
Geht ein im deutschen Zulassungsverfahren zu-
gelassenes Fahrzeug auf einen anderen Steuer-
schuldner über, so endet die Steuerpflicht
für den
»DER KOMET« PIRMASENS
bisherigen Steuerschuldner mit Ablauf des Tages,
an dem seine Anzeige über den Übergang des
Fahrzeugs bei der Zulassungsbehörde eingegan-
gen ist. Die Steuerpflicht für den neuen Steuer-
schuldner beginnt am Tage nach Beendigung der
Steuerpflicht für den bisherigen Steuerschuldner.
§ 9
Veränderung des Fahrzeugs
Wird ein Fahrzeug während der Dauer der Steuer-
pflicht verändert und wird die Steuer durch die
Veränderung höher oder niedriger oder wird in-
folge der Veränderung ein von der Steuer befrei-
tes Fahrzeug steuerpflichtig, so beginnt die Steuer-
pflicht für das Fahrzeug im veränderten Zustand
mit seiner Wiederbenutzung. Die Steuerpflicht für
das Fahrzeug im bisherigen Zustand endet am
Tage vor dem Beginn der Steuerpflicht für das
veränderte Fahrzeug.
§ 10
Besteuerungsgrundlage
(1) Die Steuer wird berechnet
1. bei Zwei- und Dreiradkraftfahrzeugen, aus-
genommen Zugmaschinen, und bei Perso-
nenkraftwagen
nach dem Hubraum,
2. bei allen anderen Fahrzeugen, insbesondere
bei Zugmaschinen (einschließlich der Sat-
(1) Die Jahressteuer beträgt für
Nr. 3543
telzugmaschinen), Kraftomnibussen, Last-
kraftwagen sowie bei Anhängern (ein-
schließlich der Sattelanhänger)
nach dem verkehrsrechtlich höchstzuläs-
sigen Gesamtgewicht.
(2) Als Personenkraftwagen sind Kraftfahrzeuge
anzusehen, die vier oder mehr Räder haben und
nach ihrer Bauart und Einrichtung zur Personen-
beförderung, jedoch nicht zur Beförderung von
mehr als sieben Personen (einschließlich Kraft-
fahrzeugführer) geeignet und bestimmt sind; dies
gilt auch, wenn mit dem Personenkraftwagen
oder in einem von ihm mitgeführten Anhänger
Güter befördert werden. Ein Kraftfahrzeug ist
nicht als Personenkraftwagen anzusehen, wenn
es nach seinem Aufbau nicht nur zur Beförderung
von Personen, sondern auch dazu eingerichtet
und bestimmt ist, wahlweise oder gleichzeitig
Güter zu befördern, und wenn die für die Güter-
beförderung verwendbare Nutzfläche größer als
zweieinhalb Quadratmeter ist; zur Nutzfläche ge-
hört auch die Fläche, die durch das Herausneh-
men von Sitzplätzen geschaffen wird, nicht aber
die Fläche, die außerhalb des Wagenaufbaues
zur Reisegepäckbeförderung eingerichtet und be-
stimmt ist.
(3) Sattelzugmaschinen und Sattelanhänger sind
getrennt zu besteuern. Bei Sattelanhängern ist
das der Steuer unterliegende verkehrsrechtlich
höchstzulässige Gesamtgewicht um die Sattellast
zu vermindern.
§ 11
Steuersatz
1. Zweiradkraftfahrzeuge (ausgenommen Zug-
maschinen)
2. Dreiradkraftfahrzeuge, die ausschließlich
zur Beförderung von Personen geeignet und
bestimmt sind, sowie Personenkraftwagen
(§ 10 Abs. 2)
3. Dreiradkraftfahrzeuge, die nicht ausschließ-
lich zur Beförderung von Personen geeignet
und bestimmt sind (ausgenommen Zug-
maschinen)
4. Doppeldeckomnibusse
und Gelenkomni-
busse, die ausschließlich im Linienverkehr
verwendet werden
5. alle anderen Fahrzeuge von dem Gesamt-
gewicht
bis zu
2000 kg
über 2000 kg bis zu
über 3000 kg bis zu
3000 kg
4000 kg
über 4000 kg bis zu
5000 kg
über
5000 kg bis zu
6000 kg
über
6000 kg bis zu
7000 kg
über
7000 kg bis zu
8000 kg
über
8000 kg bis zu
9000 kg
über 9000 kg bis zu 10000 kg
über 10000 kg bis zu 11000 kg
über 11000 kg bis zu 12000 kg
über 12000 kg bis zu 13000 kg
über 13000 kg bis zu 14000 kg
über 14000 kg bis zu 15000 kg.
über 15000 kg bis zu 16000 kg
über 16000 kg bis zu 17000 kg
über 17000 kg bis zu 18000 kg.
über 18000 kg bis zu 19000 kg
über 19 000 kg bis zu 20000 kg
über 20000 kg bis zu 21 000 kg
über 21 000 kg bis zu 22000 kg
über 22000 kg bis zu 23000 kg
über 23000 kg bis zu 24000 kg
über 24000 kg
(2) Die Steuer ermäßigt sich
1. um 25 vom Hundert des Betrages, der sich
nach Absatz 1 Nr. 5 ergibt,
für Sattelanhänger;
2. um 50 vom Hundert des Betrages, der sich
nach Absatz 1 Nr. 5 ergibt,
a) für Kraftomnibusse, die überwiegend im
Linienverkehr verwendet werden;
b) für Kraftfahrzeug-Anhänger zur Durch-
je 25 ccm
Hubraum
oder einen Teil
davon
DM
3,60
je 100 ccm
Hubraum
oder einen Teil
davon
DM
14,40
je 200 kg
Gesamtgewicht
oder einen Teil
davon
DM
borador
16,-
11,25
22,-
23,50
25,-
26,50
28,-
29,50
31,-
32,50
34,-
35,50
37,-
38,50
40,-
41,50
43,-
44,50
46,-
47,50
49,-
50,50
52,-
53,50
355,-
56,50
führung von Schwer- und Großraum-
transporten, für die Ausnahmen von der
Vorschrift des § 34 der Straßenverkehrs-
Zulassungs-Ordnung genehmigt worden
sind. Dies gilt nicht, wenn das Fahrzeug
auch zu Fahrten benutzt wird, für die es
der bezeichneten Ausnahmegenehmigung
nicht bedarf, und wenn die Steuer, die
sich in diesem Falle ergibt, höher ist als
die Steuer nach Satz 1;3