Der Komet 3543 – Seite 5
1961-01-20 · Seite 5 von 28
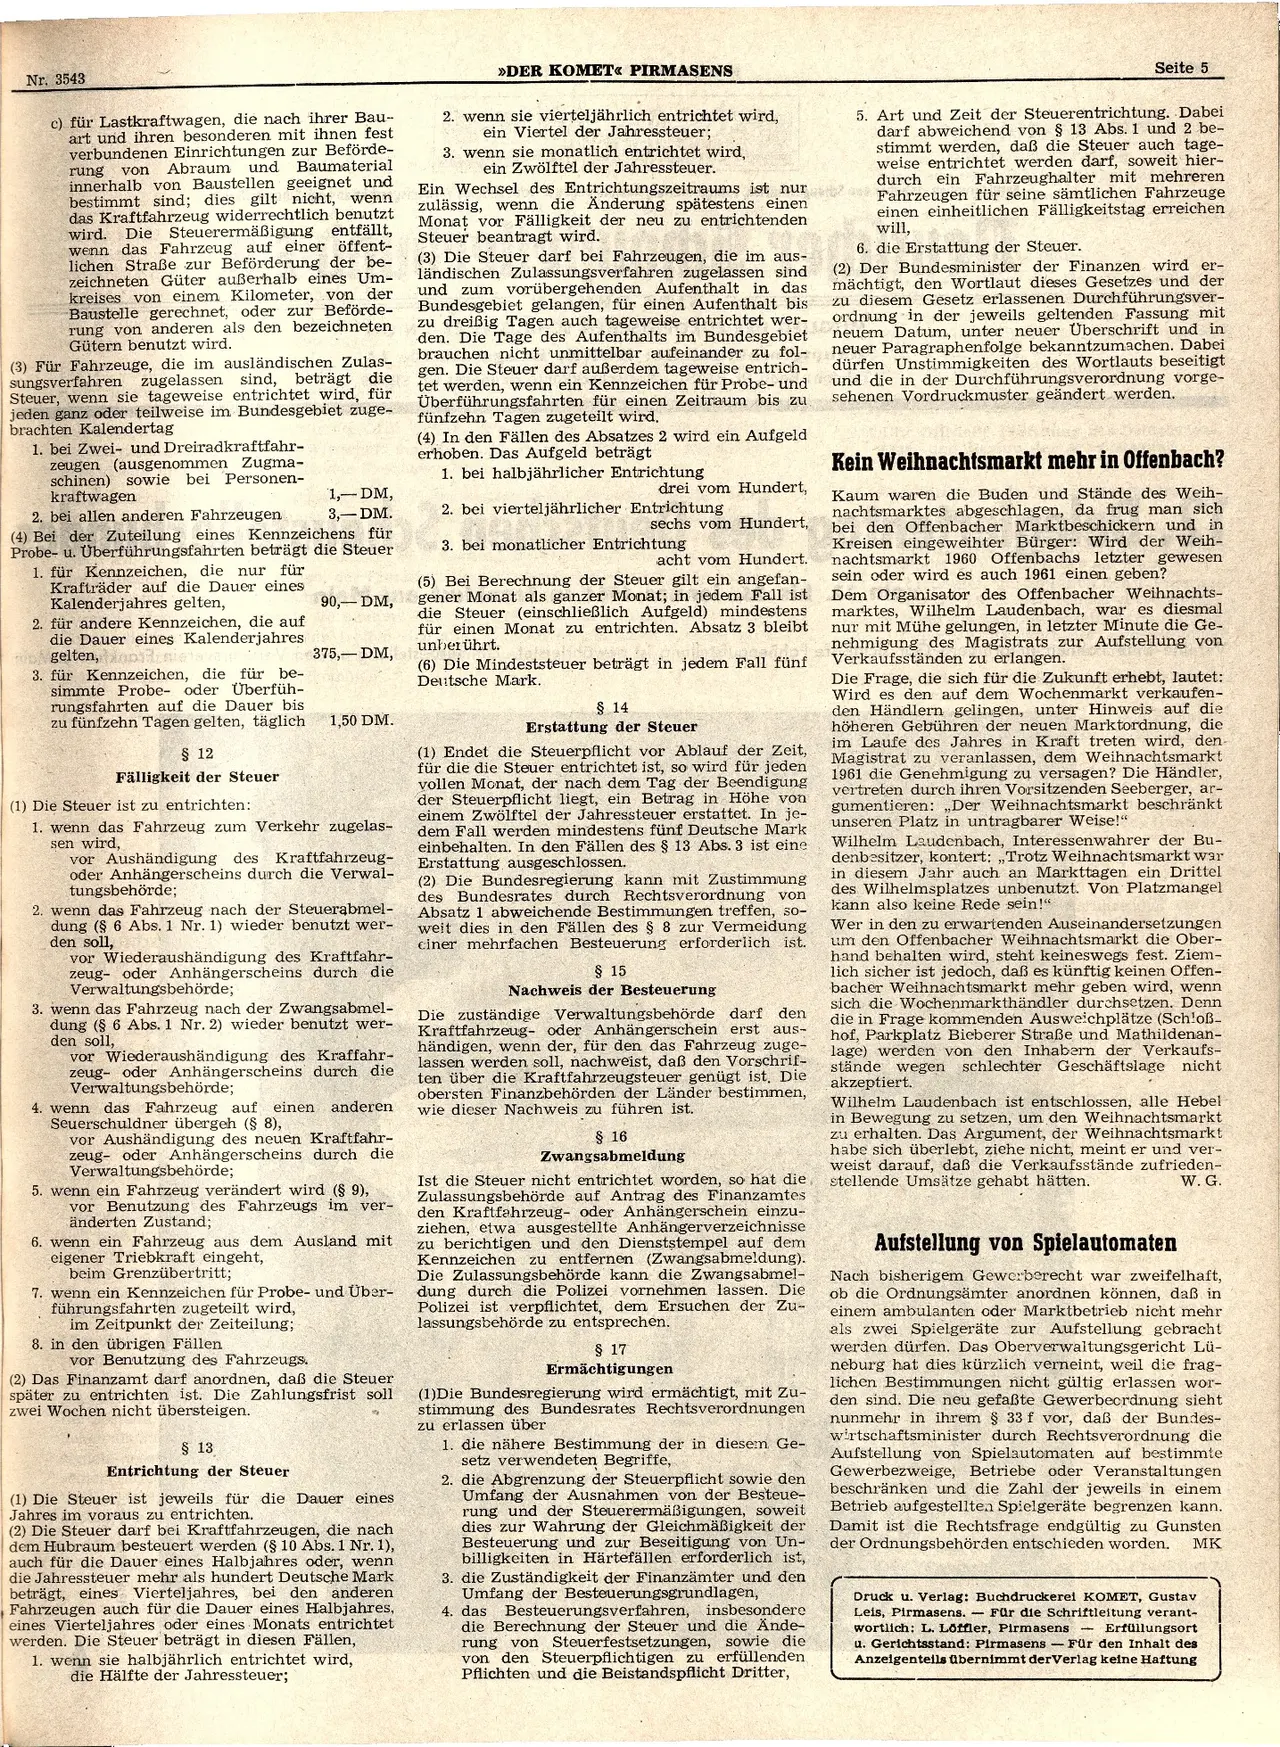
OCR-Text · Seite 5
Automatisch erkannter Originaltext. Frakturschrift, historische Schreibweisen und Erkennungsfehler können vom Scan abweichen. Zitate bitte am Bild prüfen.
Nr. 3543
c) für Lastkraftwagen, die nach ihrer Bau-
art und ihren besonderen mit ihnen fest
verbundenen Einrichtungen zur Beförde-
Baumaterial
rung von
und
Abraum
innerhalb von Baustellen geeignet und
bestimmt sind; dies gilt nicht, wenn
das Kraftfahrzeug widerrechtlich benutzt
wird. Die Steuerermäßigung entfällt,
wenn das Fahrzeug auf einer öffent-
lichen Straße zur Beförderung der be-
zeichneten Güter außerhalb eines Um-
kreises von einem Kilometer, von der
Baustelle gerechnet, oder zur Beförde-
rung von anderen als den bezeichneten
Gütern benutzt wird.
(3) Für Fahrzeuge, die im ausländischen Zulas-
sungsverfahren zugelassen sind, beträgt die
Steuer, wenn sie tageweise entrichtet wird, für
jeden ganz oder teilweise im Bundesgebiet zuge-
brachten Kalendertag
1. bei Zwei- und Dreiradkraftfahr-
zeugen (ausgenommen Zugma-
schinen) sowie bei Personen-
kraftwagen
1, DM,
3,-DM.
2. bei allen anderen Fahrzeugen
(4) Bei der Zuteilung eines Kennzeichens für
Probe- u. Überführungsfahrten beträgt die Steuer
1. für Kennzeichen, die nur für
Krafträder auf die Dauer eines
Kalenderjahres gelten,
2. für andere Kennzeichen, die auf
die Dauer eines Kalenderjahres
up gelten, lapiniensvane
3. für Kennzeichen, die für be-
simmte Probe- oder Überfüh-
rungsfahrten auf die Dauer bis
zu fünfzehn Tagen gelten, täglich
§ 12
Fälligkeit der Steuer
(1) Die Steuer ist zu entrichten:
90,- DM,
375, DM, ta
1,50 DM.
1. wenn das Fahrzeug zum Verkehr zugelas-
sen wird,
vor Aushändigung des Kraftfahrzeug-
oder Anhängerscheins durch die Verwal-
tungsbehörde;
2. wenn das Fahrzeug nach der Steuerabmel-
dung (§ 6 Abs. 1 Nr. 1) wieder benutzt wer-
den soll,
vor Wiederaushändigung des Kraftfahr-
zeug- oder Anhängerscheins durch die
Verwaltungsbehörde;
3. wenn das Fahrzeug nach der Zwangsabmel-
dung (§ 6 Abs. 1 Nr. 2) wieder benutzt wer-
den soll,
vor Wiederaushändigung des Kraffahr-
zeug- oder Anhängerscheins durch die
Verwaltungsbehörde;
4. wenn das Fahrzeug auf einen anderen
Seuerschuldner übergeh (§ 8),
vor Aushändigung des neuen Kraftfahr-
zeug- oder Anhängerscheins durch die
Verwaltungsbehörde;
5. wenn ein Fahrzeug verändert wird (§ 9),
vor Benutzung des Fahrzeugs im ver-
änderten Zustand;
6. wenn ein Fahrzeug aus dem Ausland mit
eigener Triebkraft eingeht,
beim Grenzübertritt;
7. wenn ein Kennzeichen für Probe- und Über-
führungsfahrten zugeteilt wird,
im Zeitpunkt der Zeiteilung;
8. in den übrigen Fällen
vor Benutzung des Fahrzeugs.
(2) Das Finanzamt darf anordnen, daß die Steuer
später zu entrichten ist. Die Zahlungsfrist soll
zwei Wochen nicht übersteigen.
§ 13
Entrichtung der Steuer
(1) Die Steuer ist jeweils für die Dauer eines
Jahres im voraus zu entrichten.
(2) Die Steuer darf bei Kraftfahrzeugen, die nach
dem Hubraum besteuert werden (§ 10 Abs. 1 Nr. 1),
auch für die Dauer eines Halbjahres oder, wenn
die Jahressteuer mehr als hundert Deutsche Mark
beträgt, eines Vierteljahres, bei den anderen
Fahrzeugen auch für die Dauer eines Halbjahres,
eines Vierteljahres oder eines Monats entrichtet
werden. Die Steuer beträgt in diesen Fällen,
1. wenn sie halbjährlich entrichtet wird,
die Hälfte der Jahressteuer;
>>DER KOMET« PIRMASENS
2. wenn sie vierteljährlich entrichtet wird,
ein Viertel der Jahressteuer;
3. wenn sie monatlich entrichtet wird,
ein Zwölftel der Jahressteuer.
Ein Wechsel des Entrichtungszeitraums ist nur
zulässig, wenn die Änderung spätestens einen
Monat vor Fälligkeit der neu zu entrichtenden
Steuer beantragt wird.
(3) Die Steuer darf bei Fahrzeugen, die im aus-
ländischen Zulassungsverfahren zugelassen sind
und zum vorübergehenden Aufenthalt in das
Bundesgebiet gelangen, für einen Aufenthalt bis
zu dreißig Tagen auch tageweise entrichtet wer-
den. Die Tage des Aufenthalts im Bundesgebiet
brauchen nicht unmittelbar aufeinander zu fol-
gen. Die Steuer darf außerdem tageweise entrich-
tet werden, wenn ein Kennzeichen für Probe- und
Überführungsfahrten für einen Zeitraum bis zu
fünfzehn Tagen zugeteilt wird.
(4) In den Fällen des Absatzes 2 wird ein Aufgeld
erhoben. Das Aufgeld beträgt
1. bei halbjährlicher Entrichtung
drei vom Hundert,
2. bei vierteljährlicher Entrichtung
sechs vom Hundert,
3. bei monatlicher Entrichtung
acht vom Hundert.
(5) Bei Berechnung der Steuer gilt ein angefan-
gener Monat als ganzer Monat; in jedem Fall ist
die Steuer (einschließlich Aufgeld) mindestens
für einen Monat zu entrichten. Absatz 3 bleibt
unberührt.
(6) Die Mindeststeuer beträgt in jedem Fall fünf
Deutsche Mark.
§ 14
Erstattung der Steuer
(1) Endet die Steuerpflicht vor Ablauf der Zeit,
für die die Steuer entrichtet ist, so wird für jeden
vollen Monat, der nach dem Tag der Beendigung
der Steuerpflicht liegt, ein Betrag in Höhe von
einem Zwölftel der Jahressteuer erstattet. In je-
dem Fall werden mindestens fünf Deutsche Mark
einbehalten. In den Fällen des § 13 Abs. 3 ist eine
Erstattung ausgeschlossen.
(2) Die Bundesregierung kann mit Zustimmung
des Bundesrates durch Rechtsverordnung von
Absatz 1 abweichende Bestimmungen treffen, so-
weit dies in den Fällen des § 8 zur Vermeidung
einer mehrfachen Besteuerung erforderlich ist.
§ 15
Nachweis der Besteuerung
Die zuständige Verwaltungsbehörde darf den
Kraftfahrzeug- oder Anhängerschein erst aus-
händigen, wenn der, für den das Fahrzeug zuge-
lassen werden soll, nachweist, daß den Vorschrif-
ten über die Kraftfahrzeugsteuer genügt ist. Die
obersten Finanzbehörden der Länder bestimmen,
wie dieser Nachweis zu führen ist.
§ 16
Zwangsabmeldung
Ist die Steuer nicht entrichtet worden, so hat die
Zulassungsbehörde auf Antrag des Finanzamtes
den Kraftfahrzeug- oder Anhängerschein einzu-
ziehen, etwa ausgestellte Anhängerverzeichnisse
zu berichtigen und den Dienststempel auf dem
Kennzeichen zu entfernen (Zwangsabmeldung).
Die Zulassungsbehörde kann die Zwangsabmel-
dung durch die Polizei vornehmen lassen. Die
Polizei ist verpflichtet, dem Ersuchen der Zu-
lassungsbehörde zu entsprechen.
§ 17
Ermächtigungen
(1)Die Bundesregierung wird ermächtigt, mit Zu-
stimmung des Bundesrates Rechtsverordnungen
zu erlassen über
1. die nähere Bestimmung der in diesem Ge-
setz verwendeten Begriffe,
2. die Abgrenzung der Steuerpflicht sowie den
Umfang der Ausnahmen von der Besteue-
rung und der Steuerermäßigungen, soweit
dies zur Wahrung der Gleichmäßigkeit der
Besteuerung und zur Beseitigung von Un-
billigkeiten in Härtefällen erforderlich ist,
3. die Zuständigkeit der Finanzämter und den
Umfang der Besteuerungsgrundlagen,
4. das Besteuerungsverfahren, insbesondere
die Berechnung der Steuer und die Ände-
rung von Steuerfestsetzungen, sowie die
von den Steuerpflichtigen zu erfüllenden
Pflichten und die Beistandspflicht Dritter,
Seite 5
5. Art und Zeit der Steuerentrichtung. Dabei
darf abweichend von § 13 Abs. 1 und 2 be-
stimmt werden, daß die Steuer auch tage-
weise entrichtet werden darf, soweit hier-
durch ein Fahrzeughalter mit mehreren
Fahrzeugen für seine sämtlichen Fahrzeuge
einen einheitlichen Fälligkeitstag erreichen
will,
6. die Erstattung der Steuer.
(2) Der Bundesminister der Finanzen wird er-
mächtigt, den Wortlaut dieses Gesetzes und der
zu diesem Gesetz erlassenen Durchführungsver-
ordnung in der jeweils geltenden Fassung mit
neuem Datum, unter neuer Überschrift und in
neuer Paragraphenfolge bekanntzumachen. Dabei
dürfen Unstimmigkeiten des Wortlauts beseitigt
und die in der Durchführungsverordnung vorge-
sehenen Vordruckmuster geändert werden.
Kein Weihnachtsmarkt mehr in Offenbach?
Kaum waren die Buden und Stände des Weih-
nachtsmarktes abgeschlagen, da frug man sich
bei den Offenbacher Marktbeschickern und in
Kreisen eingeweihter Bürger: Wird der Weih-
nachtsmarkt 1960 Offenbachs letzter gewesen
sein oder wird es auch 1961 einen geben?
Dem Organisator des Offenbacher Weihnachts-
marktes, Wilhelm Laudenbach, war es diesmal
nur mit Mühe gelungen, in letzter Minute die Ge-
nehmigung des Magistrats zur Aufstellung von
Verkaufsständen zu erlangen.
Die Frage, die sich für die Zukunft erhebt, lautet:
Wird es den auf dem Wochenmarkt verkaufen-
den Händlern gelingen, unter Hinweis auf die
höheren Gebühren der neuen Marktordnung, die
im Laufe des Jahres in Kraft treten wird, den-
Magistrat zu veranlassen, dem Weihnachtsmarkt
1961 die Genehmigung zu versagen? Die Händler,
vertreten durch ihren Vorsitzenden Seeberger, ar-
gumentieren: „Der Weihnachtsmarkt beschränkt
unseren Platz in untragbarer Weise!"
Wilhelm Laudenbach, Interessenwahrer der Bu-
denbesitzer, kontert:,,Trotz Weihnachtsmarkt war
in diesem Jahr auch an Markttagen ein Drittel
des Wilhelmsplatzes unbenutzt. Von Platzmangel
kann also keine Rede sein!"
Wer in den zu erwartenden Auseinandersetzungen
um den Offenbacher Weihnachtsmarkt die Ober-
hand behalten wird, steht keineswegs fest. Ziem-
lich sicher ist jedoch, daß es künftig keinen Offen-
bacher Weihnachtsmarkt mehr geben wird, wenn
sich die Wochenmarkthändler durchsetzen. Denn
die in Frage kommenden Ausweichplätze (Schloß-
hof, Parkplatz Bieberer Straße und Mathildenan-
lage) werden von den Inhabern der Verkaufs-
stände wegen schlechter Geschäftslage nicht
akzeptiert.
Wilhelm Laudenbach ist entschlossen, alle Hebel
in Bewegung zu setzen, um den Weihnachtsmarkt
zu erhalten. Das Argument, der Weihnachtsmarkt
habe sich überlebt, ziehe nicht, meint er und ver-
weist darauf, daß die Verkaufsstände zufrieden-
stellende Umsätze gehabt hätten.
W. G.
Aufstellung von Spielautomaten
Nach bisherigem Gewerberecht war zweifelhaft,
ob die Ordnungsämter anordnen können, daß in
einem ambulanten oder Marktbetrieb nicht mehr
als zwei Spielgeräte zur Aufstellung gebracht
werden dürfen. Das Oberverwaltungsgericht Lü-
neburg hat dies kürzlich verneint, weil die frag-
lichen Bestimmungen nicht gültig erlassen wor-
den sind. Die neu gefaßte Gewerbeordnung sieht
nunmehr in ihrem § 33 f vor, daß der Bundes-
wirtschaftsminister durch Rechtsverordnung die
Aufstellung von Spielautomaten auf bestimmte
Gewerbezweige, Betriebe oder Veranstaltungen
beschränken und die Zahl der jeweils in einem
Betrieb aufgestellten Spielgeräte begrenzen kann.
Damit ist die Rechtsfrage endgültig zu Gunsten
der Ordnungsbehörden entschieden worden. MK
Druck u. Verlag: Buchdruckerei KOMET, Gustav
Leis, Pirmasens. Für die Schriftleitung verant-
wortlich: L. Löffler, Pirmasens Erfüllungsort
u. Gerichtsstand: Pirmasens Für den Inhalt des
Anzeigenteils übernimmt der Verlag keine Haftung