Der Komet 3611 – Seite 10
1962-12-10 · Seite 10 von 28
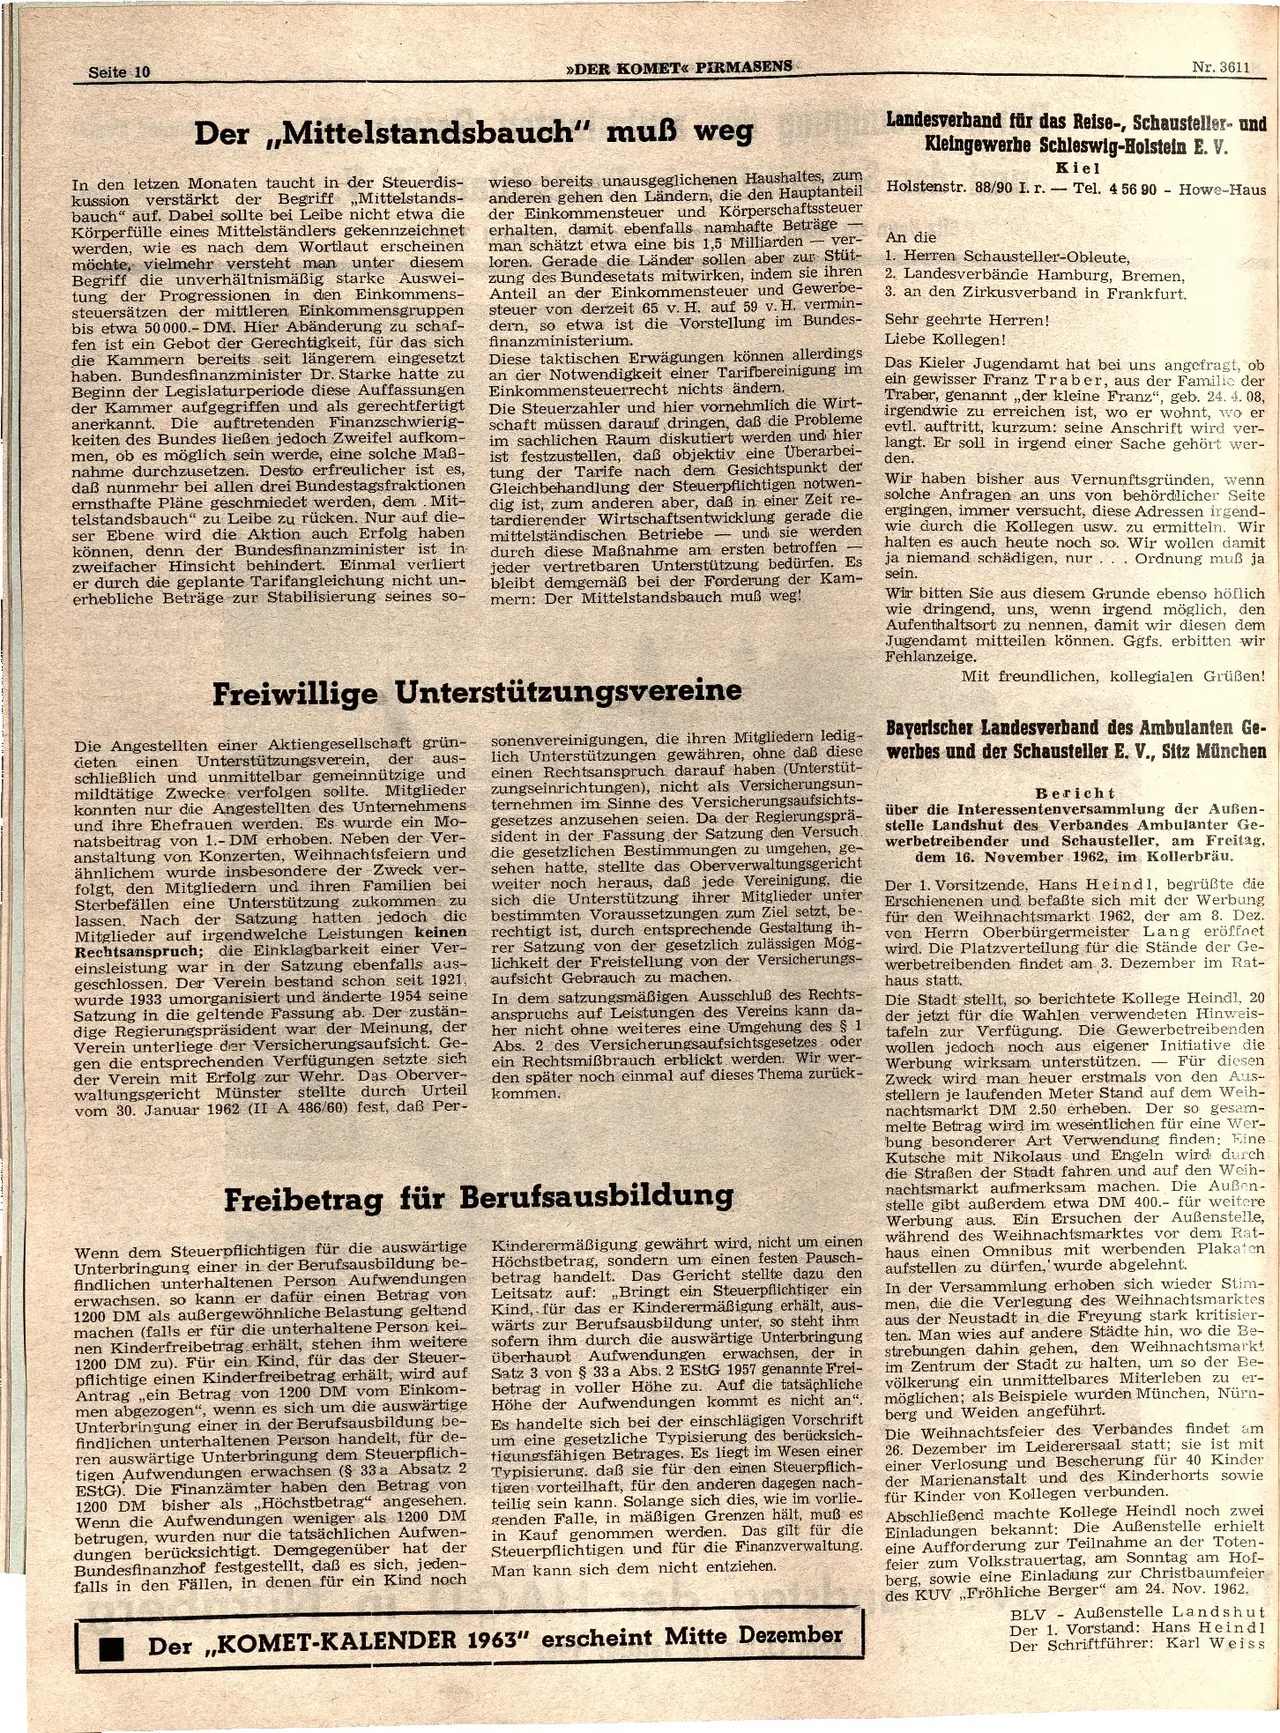
OCR-Text · Seite 10
Automatisch erkannter Originaltext. Frakturschrift, historische Schreibweisen und Erkennungsfehler können vom Scan abweichen. Zitate bitte am Bild prüfen.
Seite 10
>>DER KOMET« PIRMASENS
Nr. 3611
Der,,Mittelstandsbauch" muß weg
In den letzen Monaten taucht in der Steuerdis-
kussion verstärkt der Begriff „Mittelstands-
bauch" auf. Dabei sollte bei Leibe nicht etwa die
Körperfülle eines Mittelständlers gekennzeichnet
werden, wie es nach dem Wortlaut erscheinen
möchte, vielmehr versteht man unter diesem
Begriff die unverhältnismäßig starke Auswei-
tung der Progressionen in den Einkommens-
steuersätzen der mittleren Einkommensgruppen
bis etwa 50 000.- DM. Hier Abänderung zu schaf-
fen ist ein Gebot der Gerechtigkeit, für das sich
die Kammern bereits seit längerem eingesetzt
haben. Bundesfinanzminister Dr. Starke hatte zu
Beginn der Legislaturperiode diese Auffassungen
der Kammer aufgegriffen und als gerechtfertigt
anerkannt. Die auftretenden Finanzschwierig-
keiten des Bundes ließen jedoch Zweifel aufkom-
men, ob es möglich sein werde, eine solche Maß-
nahme durchzusetzen. Desto erfreulicher ist es,
daß nunmehr bei allen drei Bundestagsfraktionen
ernsthafte Pläne geschmiedet werden, dem Mit-
telstandsbauch" zu Leibe zu rücken. Nur auf die-
ser Ebene wird die Aktion auch Erfolg haben
können, denn der Bundesfinanzminister ist in
zweifacher Hinsicht behindert. Einmal verliert
er durch die geplante Tarifangleichung nicht un-
erhebliche Beträge zur Stabilisierung seines so-
wieso bereits unausgeglichenen Haushaltes, zum
anderen gehen den Ländern, die den Hauptanteil
der Einkommensteuer und Körperschaftssteuer
erhalten, damit ebenfalls namhafte Beträge
man schätzt etwa eine bis 1,5 Milliarden -ver-
loren. Gerade die Länder sollen aber zur Stüt-
zung des Bundesetats mitwirken, indem sie ihren
Anteil an der Einkommensteuer und Gewerbe-
steuer von derzeit 65 v. H. auf 59 v. H. vermin-
dern, so etwa ist die Vorstellung im Bundes-
finanzministerium.
Diese taktischen Erwägungen können allerdings
an der Notwendigkeit einer Tarifbereinigung im
Einkommensteuerrecht nichts ändern.
Die Steuerzahler und hier vornehmlich die Wirt-
schaft müssen darauf dringen, daß die Probleme
im sachlichen Raum diskutiert werden und hier
ist festzustellen, daß objektiv eine Überarbei-
tung der Tarife nach dem Gesichtspunkt der
Gleichbehandlung der Steuerpflichtigen notwen-
dig ist, zum anderen aber, daß in einer Zeit re-
tardierender Wirtschaftsentwicklung gerade die
mittelständischen Betriebe und sie werden
durch diese Maßnahme am ersten betroffen
jeder vertretbaren Unterstützung bedürfen. Es
bleibt demgemäß bei der Forderung der Kam-
mern: Der Mittelstandsbauch muß weg!
Freiwillige Unterstützungsvereine
Die Angestellten einer Aktiengesellschaft grün-
deten einen Unterstützungsverein, der aus-
schließlich und unmittelbar gemeinnützige und
mildtätige Zwecke verfolgen sollte. Mitglieder
konnten nur die Angestellten des Unternehmens
und ihre Ehefrauen werden. Es wurde ein Mo-
natsbeitrag von 1.- DM erhoben. Neben der Ver-
anstaltung von Konzerten, Weihnachtsfeiern und
ähnlichem wurde insbesondere der Zweck ver-
folgt, den Mitgliedern und ihren Familien bei
Sterbefällen eine Unterstützung zukommen zu
lassen. Nach der Satzung hatten jedoch die
Mitglieder auf irgendwelche Leistungen keinen
Rechtsanspruch; die Einklagbarkeit einer Ver-
einsleistung war in der Satzung ebenfalls aus-
geschlossen. Der Verein bestand schon seit 1921,
wurde 1933 umorganisiert und änderte 1954 seine
Satzung in die geltende Fassung ab. Der zustän-
dige Regierungspräsident war der Meinung, der
Verein unterliege der Versicherungsaufsicht. Ge-
gen die entsprechenden Verfügungen setzte sich
der Verein mit Erfolg zur Wehr. Das Oberver-
waltungsgericht Münster stellte durch Urteil
vom 30. Januar 1962 (II A 486/60) fest, daß Per-
sonenvereinigungen, die ihren Mitgliedern ledig-
lich Unterstützungen gewähren, ohne daß diese
einen Rechtsanspruch darauf haben (Unterstüt-
zungseinrichtungen), nicht als Versicherungsun-
ternehmen im Sinne des Versicherungsaufsichts-
gesetzes anzusehen seien. Da der Regierungsprä-
sident in der Fassung der Satzung den Versuch.
die gesetzlichen Bestimmungen zu umgehen, ge-
sehen hatte, stellte das Oberverwaltungsgericht
weiter noch heraus, daß jede Vereinigung, die
sich die Unterstützung ihrer Mitglieder unter
bestimmten Voraussetzungen zum Ziel setzt, be-
rechtigt ist, durch entsprechende Gestaltung ih-
rer Satzung von der gesetzlich zulässigen Mog-
lichkeit der Freistellung von der Versicherungs-
aufsicht Gebrauch zu machen.
In dem satzungsmäßigen Ausschluß des Rechts-
anspruchs auf Leistungen des Vereins kann da-
her nicht ohne weiteres eine Umgehung des § 1
Abs. 2 des Versicherungsaufsichtsgesetzes oder
ein Rechtsmißbrauch erblickt werden. Wir wer-
den später noch einmal auf dieses Thema zurück-
kommen.
Freibetrag für Berufsausbildung
Wenn dem Steuerpflichtigen für die auswärtige
Unterbringung einer in der Berufsausbildung be-
findlichen unterhaltenen Person Aufwendungen
erwachsen, so kann er dafür einen Betrag von
1200 DM als außergewöhnliche Belastung geltend
machen (falls er für die unterhaltene Person kei-
nen Kinderfreibetrag erhält, stehen ihm weitere
1200 DM zu). Für ein Kind, für das der Steuer-
pflichtige einen Kinderfreibetrag erhält, wird auf
Antrag ein Betrag von 1200 DM vom Einkom-
men abgezogen", wenn es sich um die auswärtige
Unterbringung einer in der Berufsausbildung be-
findlichen unterhaltenen Person handelt, für de-
ren auswärtige Unterbringung dem Steuerpflich-
tigen Aufwendungen erwachsen (§ 33 a Absatz 2
EStG). Die Finanzämter haben den Betrag von
1200 DM bisher als „Höchstbetrag" angesehen.
Wenn die Aufwendungen weniger als 1200 DM
betrugen, wurden nur die tatsächlichen Aufwen-
dungen berücksichtigt. Demgegenüber hat der
Bundesfinanzhof festgestellt, daß es sich, jeden-
falls in den Fällen, in denen für ein Kind noch
Kinderermäßigung gewährt wird, nicht um einen
Höchstbetrag, sondern um einen festen Pausch-
betrag handelt. Das Gericht stellte dazu den
Leitsatz auf: „Bringt ein Steuerpflichtiger ein
Kind, für das er Kinderermäßigung erhält, aus-
wärts zur Berufsausbildung unter, so steht ihm
sofern ihm durch die auswärtige Unterbringung
überhaupt Aufwendungen erwachsen, der in
Satz 3 von § 33 a Abs. 2 EStG 1957 genannte Frei-
betrag in voller Höhe zu. Auf die tatsächliche
Höhe der Aufwendungen kommt es nicht an".
Es handelte sich bei der einschlägigen Vorschrift
um eine gesetzliche Typisierung des berücksich-
tigungsfähigen Betrages. Es liegt im Wesen einer
Typisierung, daß sie für den einen Steuerpflich-
tigen vorteilhaft, für den anderen dagegen nach-
teilig sein kann. Solange sich dies, wie im vorlie-
genden Falle, in mäßigen Grenzen hält, muß es
in Kauf genommen werden. Das gilt für die
Steuerpflichtigen und für die Finanzverwaltung.
Man kann sich dem nicht entziehen.
Der,,KOMET-KALENDER 1963" erscheint Mitte Dezember
Landesverband für das Reise-, Schausteller- und
Kleingewerbe Schleswig-Holstein E. V.
Kiel
Holstenstr. 88/90 I. r. - Tel. 4 56 90 - Howe-Haus
An die
1. Herren Schausteller-Obleute,
2. Landesverbände Hamburg, Bremen,
3. an den Zirkusverband in Frankfurt.
Sehr geehrte Herren!
Liebe Kollegen!
Das Kieler Jugendamt hat bei uns angefragt, ob
ein gewisser Franz Traber, aus der Familie der
Traber, genannt,,der kleine Franz", geb. 24. 4. 08,
irgendwie zu erreichen ist, wo er wohnt, wo er
evtl. auftritt, kurzum: seine Anschrift wird ver-
langt. Er soll in irgend einer Sache gehört wer-
den.
Wir haben bisher aus Vernunftsgründen, wenn
solche Anfragen an uns von behördlicher Seite
ergingen, immer versucht, diese Adressen irgend-
wie durch die Kollegen usw. zu ermitteln. Wir
halten es auch heute noch so. Wir wollen damit
ja niemand schädigen, nur . . . Ordnung muß ja
sein.
Wir bitten Sie aus diesem Grunde ebenso höflich
wie dringend, uns, wenn irgend möglich, den
Aufenthaltsort zu nennen, damit wir diesen dem
Jugendamt mitteilen können. Ggfs. erbitten wir
Fehlanzeige.
Mit freundlichen, kollegialen Grüßen!
Bayerischer Landesverband des Ambulanten Ge-
werbes und der Schausteller E. V., Sitz München
Bericht
über die Interessentenversammlung der Außen-
stelle Landshut des Verbandes Ambulanter Ge-
werbetreibender und Schausteller, am Freitag,
dem 16. November 1962, im Kollerbräu.
Der 1. Vorsitzende, Hans Heindl, begrüßte die
Erschienenen und befaßte sich mit der Werbung
für den Weihnachtsmarkt 1962, der am 8. Dez.
von Herrn Oberbürgermeister Lang eröffnet
wird. Die Platzverteilung für die Stände der Ge-
werbetreibenden findet am 3. Dezember im Rat-
haus statt.
Die Stadt stellt, so berichtete Kollege Heindl, 20
der jetzt für die Wahlen verwendeten Hinweis-
tafeln zur Verfügung. Die Gewerbetreibenden
wollen jedoch noch aus eigener Initiative die
Werbung wirksam unterstützen. Für diesen
Zweck wird man heuer erstmals von den Aus-
stellern je laufenden Meter Stand auf dem Weih-
nachtsmarkt DM 2.50 erheben. Der so gesam-
melte Betrag wird im wesentlichen für eine Wer-
bung besonderer Art Verwendung finden: Eine
Kutsche mit Nikolaus und Engeln wird durch
die Straßen der Stadt fahren und auf den Weih-
nachtsmarkt aufmerksam machen. Die Außen-
stelle gibt außerdem etwa DM 400.- für weitere
Werbung aus. Ein Ersuchen der Außenstelle,
während des Weihnachtsmarktes vor dem Rat-
haus einen Omnibus mit werbenden Plakaten.
aufstellen zu dürfen,' wurde abgelehnt.
In der Versammlung erhoben sich wieder Stim-
men, die die Verlegung des Weihnachtsmarktes
aus der Neustadt in die Freyung stark kritisier-
ten. Man wies auf andere Städte hin, wo die Be-
strebungen dahin gehen, den Weihnachtsmarkt
im Zentrum der Stadt zu halten, um so der Be-
völkerung ein unmittelbares Miterleben zu er-
möglichen; als Beispiele wurden München, Nürn-
berg und Weiden angeführt.
Die Weihnachtsfeier des Verbandes findet am
26. Dezember im Leiderersaal statt; sie ist mit
einer Verlosung und Bescherung für 40 Kinder
der Marienanstalt und des Kinderhorts sowie
für Kinder von Kollegen verbunden.
Abschließend machte Kollege Heindl noch zwei
Einladungen bekannt: Die Außenstelle erhielt
eine Aufforderung zur Teilnahme an der Toten-
feier zum Volkstrauertag, am Sonntag am Hof-
berg, sowie eine Einladung zur Christbaumfeier
des KUV,,Fröhliche Berger" am 24. Nov. 1962.
BLV Außenstelle Landshut.
Der 1. Vorstand: Hans Heindl
Der Schriftführer: Karl Weiss