Der Komet 5691 – Seite 11
2020-09-20 · Seite 11 von 40
OCR-Text · Seite 11
Automatisch erkannter Originaltext. Frakturschrift, historische Schreibweisen und Erkennungsfehler können vom Scan abweichen. Zitate bitte am Bild prüfen.
Weitere Corona-Hilfen sind nötig!
Beschluss der AG Wirtschaft und Energie der SPD-Bundestagsfraktion
10. September 2020
BSM
Krönender Abschluss: Alarmstufe Rot
II)
1)
Änderungen beim verlängerten Programm „Überbrückungshilfen für KMU"
1) Übernahme von 100 Prozent der förderfähigen Kosten bei dauerhaftem, hohem Um-
satzausfall (für besonders betroffene Branchen).
2) Hürde von 60%-Umsatzrückgang abschaffen bzw. weicher gestalten. Insgesamt sind
flexible und bedarfsgerechte Lösungen bei der Definition und Feststellung des Um-
satzrückganges dringend notwendig.
3) Maximalen Erstattungsbetrag von 9.000 Euro bzw. 15.000 Euro bei Unternehmen mit
fünf bzw. zehn Mitarbeitern abschaffen. Für alle Unternehmen sollte die maximale
Förderung von 150.000 Euro für drei Monate bzw. entsprechende Beträge bei der
Verlängerung gelten.
4) Höhere Übernahme der Personalkosten für Unternehmen, die Mitarbeiter trotz fehlen-
der Einnahmen benötigen, um bspw. kommende Veranstaltungen zu planen, Reisen
zu stornieren und um auszubilden (Ausbilder).
5) Versicherungen, die am Anfang des Jahres in der gesamten Summe beglichen wur-
den, sollten anteilig monatlich anrechenbar sein.
6) Bei der Schlussabrechnung über die tatsächlichen Umsatzeinbrüche und angefalle-
nen Fixkosten sollte eine nachträgliche Aufstockung der Überbrückungshilfen ermög-
licht werden.
7) Stornierte Einzelleistungen (wie z. B. Flüge, Hotelübernachtungen etc.) sollten neben
entfallenen Provisionen für stornierte Pauschalreisen von Reisebüros als Fixkosten
geltend gemacht werden können.
8) Anrechenbarkeit von entfallenen Provisionen auch für Pauschalreisen und Einzelleis-
tungen, die nach dem 18. März gebucht oder umgebucht und dann storniert wurden
bei Anträgen von Reisebüros.
9) Kosten für die Antragstellung (Steuerberater/Rechtsanwälte) sollten in begründeten
Ausnahmefällen auch dann übernommen werden, wenn der Antrag letztlich abge-
lehnt wird.
10) Perspektiven für ggf. weitere Förderungen nach dem Auslaufen der 2. Phase der
Überbrückungshilfe sind bereits in den Blick zu nehmen.
Flexibilisierung des Kurzarbeitergeldes
11) Unternehmen, die langfristig keine Aufträge zu verzeichnen haben, sollten die Zeit
sinnvoll nutzen und eine begrenzte Anzahl an Mitarbeitern trotz Kurzarbeit intern wei-
terbilden können.
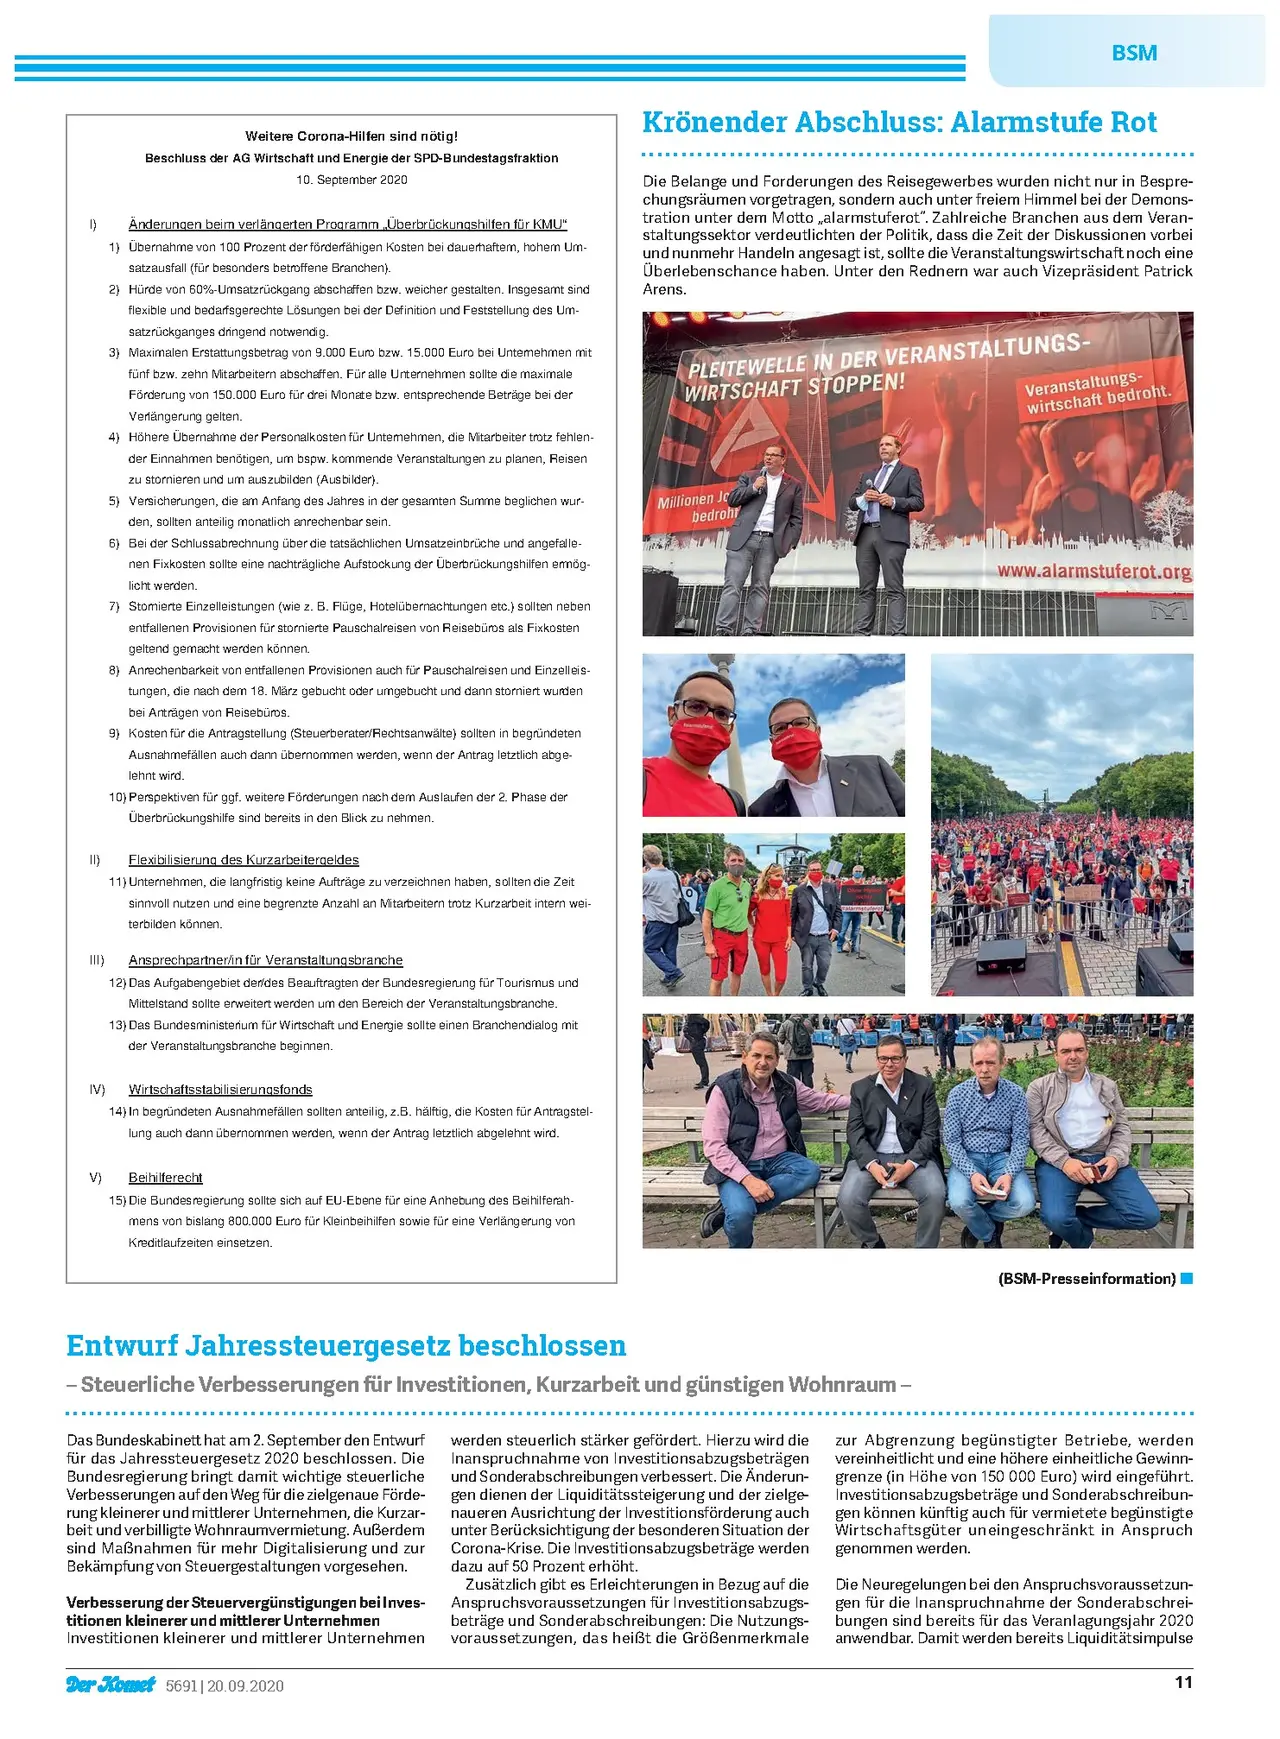
Die Belange und Forderungen des Reisegewerbes wurden nicht nur in Bespre-
chungsräumen vorgetragen, sondern auch unter freiem Himmel bei der Demons-
tration unter dem Motto „alarmstuferot". Zahlreiche Branchen aus dem Veran-
staltungssektor verdeutlichten der Politik, dass die Zeit der Diskussionen vorbei
und nunmehr Handeln angesagt ist, sollte die Veranstaltungswirtschaft noch eine
Überlebenschance haben. Unter den Rednern war auch Vizepräsident Patrick
Arens.
PLEITEWELLE IN DER VERANSTALTUNGS-
WIRTSCHAFT STOPPEN!
Millionen Jo
bedroht
Veranstaltungs-
wirtschaft bedroht.
www.alarmstuferot.org
III)
IV)
V)
Ansprechpartner/in für Veranstaltungsbranche
12) Das Aufgabengebiet der/des Beauftragten der Bundesregierung für Tourismus und
Mittelstand sollte erweitert werden um den Bereich der Veranstaltungsbranche.
13) Das Bundesministerium für Wirtschaft und Energie sollte einen Branchendialog mit
der Veranstaltungsbranche beginnen.
Wirtschaftsstabilisierungsfonds
14) In begründeten Ausnahmefällen sollten anteilig, z.B. hälftig, die Kosten für Antragstel-
lung auch dann übernommen werden, wenn der Antrag letztlich abgelehnt wird.
Beihilferecht
15) Die Bundesregierung sollte sich auf EU-Ebene für eine Anhebung des Beihilferah-
mens von bislang 800.000 Euro für Kleinbeihilfen sowie für eine Verlängerung von
Kreditlaufzeiten einsetzen.
(BSM-Presseinformation) ■
Entwurf Jahressteuergesetz beschlossen
-Steuerliche Verbesserungen für Investitionen, Kurzarbeit und günstigen Wohnraum -
Das Bundeskabinett hat am 2. September den Entwurf
für das Jahressteuergesetz 2020 beschlossen. Die
Bundesregierung bringt damit wichtige steuerliche
Verbesserungen auf den Weg für die zielgenaue Förde-
rung kleinerer und mittlerer Unternehmen, die Kurzar-
beit und verbilligte Wohnraumvermietung. Außerdem
sind Maßnahmen für mehr Digitalisierung und zur
Bekämpfung von Steuergestaltungen vorgesehen.
Verbesserung der Steuervergünstigungen bei Inves-
titionen kleinerer und mittlerer Unternehmen
Investitionen kleinerer und mittlerer Unternehmen
Der Komet 5691|20.09.2020
werden steuerlich stärker gefördert. Hierzu wird die
Inanspruchnahme von Investitionsabzugsbeträgen
und Sonderabschreibungen verbessert. Die Änderun-
gen dienen der Liquiditätssteigerung und der zielge-
naueren Ausrichtung der Investitionsförderung auch
unter Berücksichtigung der besonderen Situation der
Corona-Krise. Die Investitionsabzugsbeträge werden
dazu auf 50 Prozent erhöht.
Zusätzlich gibt es Erleichterungen in Bezug auf die
Anspruchsvoraussetzungen für Investitionsabzugs-
beträge und Sonderabschreibungen: Die Nutzungs-
voraussetzungen, das heißt die Größenmerkmale
zur Abgrenzung begünstigter Betriebe, werden
vereinheitlicht und eine höhere einheitliche Gewinn-
grenze (in Höhe von 150 000 Euro) wird eingeführt.
Investitionsabzugsbeträge und Sonderabschreibun-
gen können künftig auch für vermietete begünstigte
Wirtschaftsgüter uneingeschränkt in Anspruch
genommen werden.
Die Neuregelungen bei den Anspruchsvoraussetzun-
gen für die Inanspruchnahme der Sonderabschrei-
bungen sind bereits für das Veranlagungsjahr 2020
anwendbar. Damit werden bereits Liquiditätsimpulse
11