Der Komet 3334 – Seite 6
1955-03-30 · Seite 6 von 30
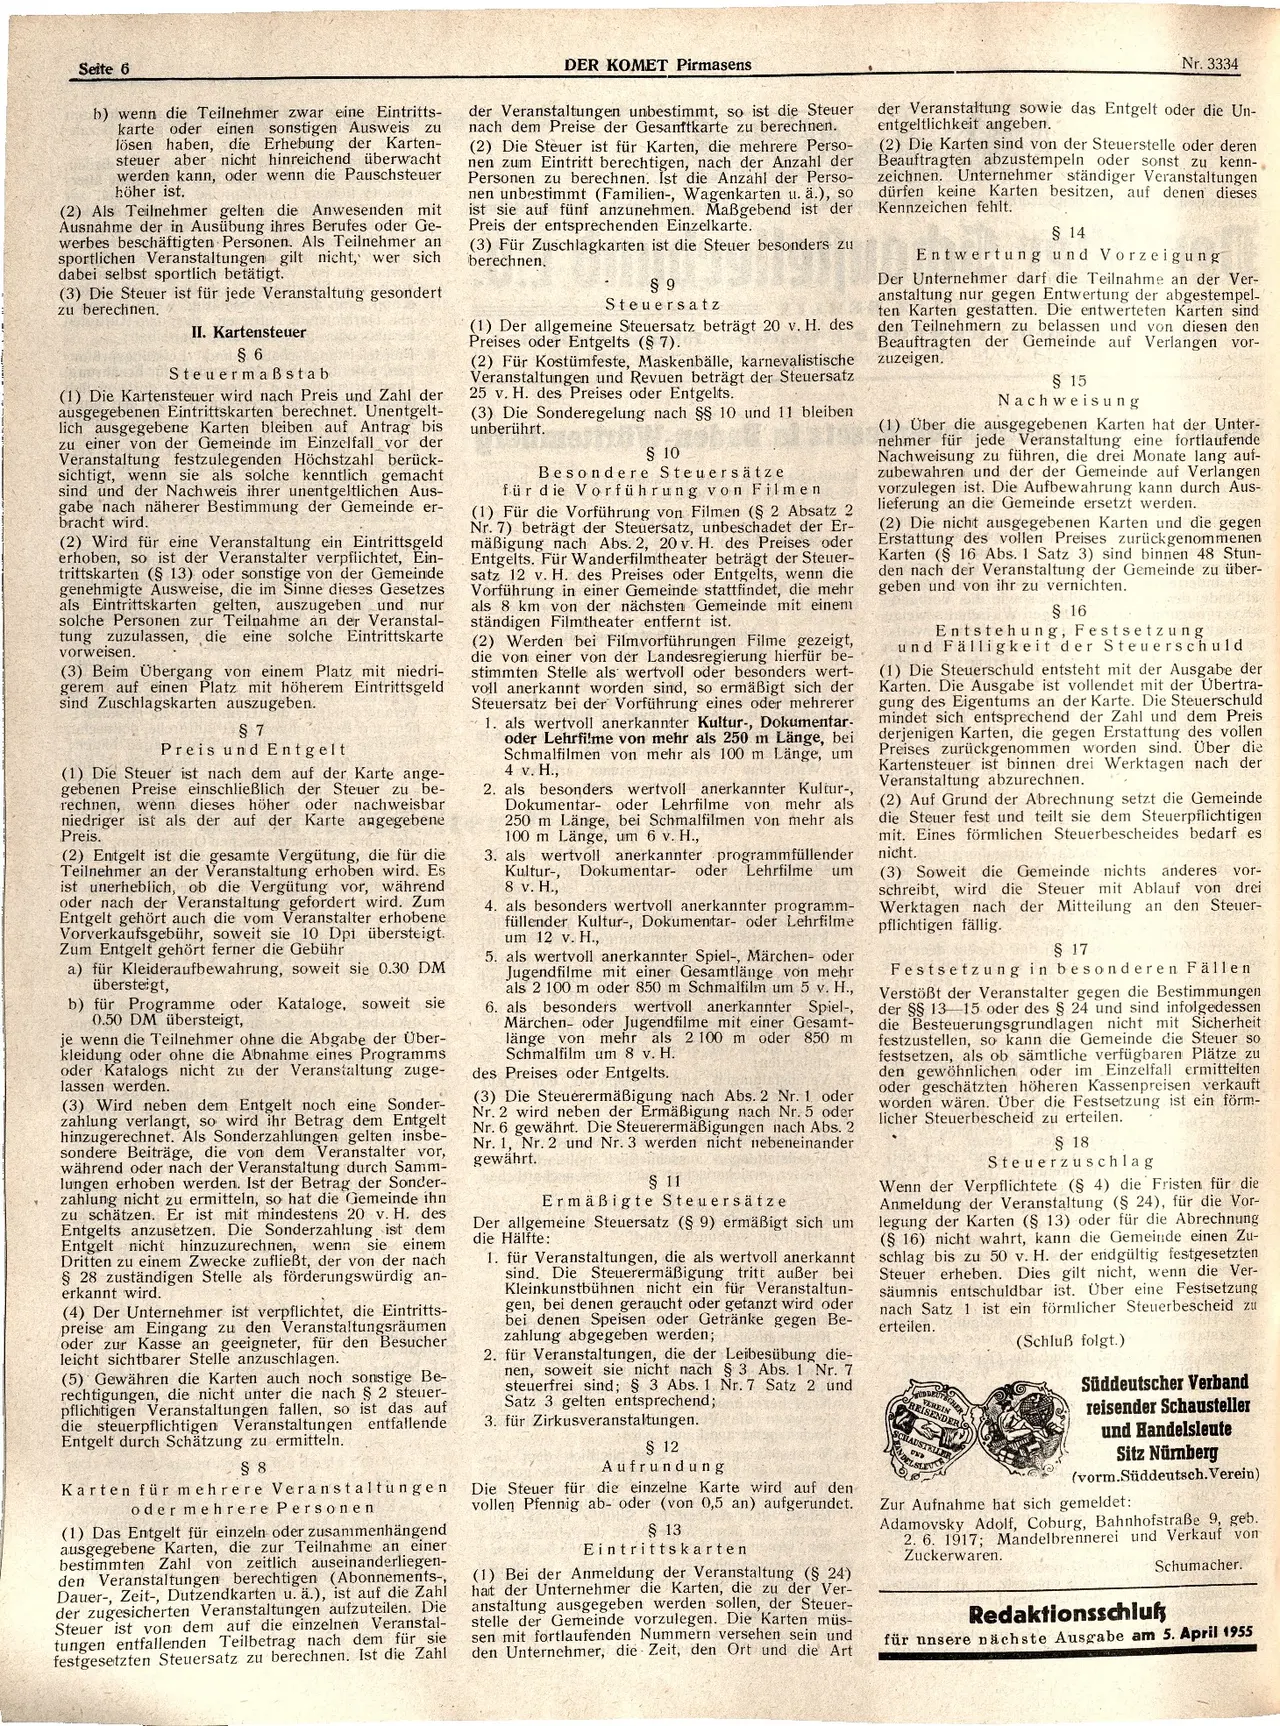
OCR-Text · Seite 6
Automatisch erkannter Originaltext. Frakturschrift, historische Schreibweisen und Erkennungsfehler können vom Scan abweichen. Zitate bitte am Bild prüfen.
Seite 6
b) wenn die Teilnehmer zwar eine Eintritts-
karte oder einen sonstigen Ausweis zu
lösen haben, die Erhebung der Karten-
steuer aber nicht hinreichend überwacht
werden kann, oder wenn die Pauschsteuer
höher ist. of
(2) Als Teilnehmer gelten die Anwesenden mit
Ausnahme der in Ausübung ihres Berufes oder Ge-
werbes beschäftigten Personen. Als Teilnehmer an
sportlichen Veranstaltungen gilt nicht, wer sich
dabei selbst sportlich betätigt.
(3) Die Steuer ist für jede Veranstaltung gesondert
zu berechnen.
II. Kartensteuer
§ 6
Steuermaßstab
(1) Die Kartensteuer wird nach Preis und Zahl der
ausgegebenen Eintrittskarten berechnet. Unentgelt-
lich ausgegebene Karten bleiben auf Antrag bis
zu einer von der Gemeinde im Einzelfall vor der
Veranstaltung festzulegenden Höchstzahl berück-
sichtigt, wenn sie als solche kenntlich gemacht
sind und der Nachweis ihrer unentgeltlichen Aus-
gabe nach näherer Bestimmung der Gemeinde er-
bracht wird.
(2) Wird für eine Veranstaltung ein Eintrittsgeld
erhoben, so ist der Veranstalter verpflichtet, Ein-
trittskarten (§ 13) oder sonstige von der Gemeinde
genehmigte Ausweise, die im Sinne dieses Gesetzes
als Eintrittskarten gelten, auszugeben und nur
solche Personen zur Teilnahme an der Veranstal-
tung zuzulassen, die eine solche Eintrittskarte
vorweisen.
(3) Beim Übergang von einem Platz mit niedri-
gerem auf einen Platz mit höherem Eintrittsgeld
sind Zuschlagskarten auszugeben.
§ 7
Preis und Entgelt
(1) Die Steuer ist nach dem auf der Karte ange-
gebenen Preise einschließlich der Steuer zu be-
rechnen, wenn dieses höher oder nachweisbar
niedriger ist als der auf der Karte angegebene
Preis.
(2) Entgelt ist die gesamte Vergütung, die für die
Teilnehmer an der Veranstaltung erhoben wird. Es
ist unerheblich, ob die Vergütung vor, während
oder nach der Veranstaltung gefordert wird. Zum
Entgelt gehört auch die vom Veranstalter erhobene
Vorverkaufsgebühr, soweit sie 10 Dpi übersteigt.
Zum Entgelt gehört ferner die Gebühr
a) für Kleideraufbewahrung, soweit sie 0.30 DM
übersteigt,
b) für Programme oder Kataloge, soweit sie
0.50 DM übersteigt,
je wenn die Teilnehmer ohne die Abgabe der Über-
kleidung oder ohne die Abnahme eines Programms
oder Katalogs nicht zu der Veranstaltung zuge-
lassen werden.
(3) Wird neben dem Entgelt noch eine Sonder-
zahlung verlangt, so wird ihr Betrag dem Entgelt
hinzugerechnet. Als Sonderzahlungen gelten insbe-
sondere Beiträge, die von dem Veranstalter vor,
während oder nach der Veranstaltung durch Samm-
lungen erhoben werden. Ist der Betrag der Sonder-
zahlung nicht zu ermitteln, so hat die Gemeinde ihn
zu schätzen. Er ist mit mindestens 20 v. H. des
Entgelts anzusetzen. Die Sonderzahlung ist dem
Entgelt nicht hinzuzurechnen, wenn sie einem
Dritten zu einem Zwecke zufließt, der von der nach
§ 28 zuständigen Stelle als förderungswürdig an-
erkannt wird.
(4) Der Unternehmer ist verpflichtet, die Eintritts-
preise am Eingang zu den Veranstaltungsräumen
oder zur Kasse an geeigneter, für den Besucher
leicht sichtbarer Stelle anzuschlagen.
(5) Gewähren die Karten auch noch sonstige Be-
rechtigungen, die nicht unter die nach § 2 steuer-
pflichtigen Veranstaltungen fallen, so ist das auf
die steuerpflichtigen Veranstaltungen entfallende
Entgelt durch Schätzung zu ermitteln.
§ 8
Karten für mehrere Veranstaltungen
oder mehrere Personen
(1) Das Entgelt für einzeln oder zusammenhängend
ausgegebene Karten, die zur Teilnahme an einer
bestimmten Zahl von zeitlich auseinanderliegen-
den Veranstaltungen berechtigen (Abonnements-,
Dauer-, Zeit-, Dutzendkarten u. ä.), ist auf die Zahl
der zugesicherten Veranstaltungen aufzuteilen. Die
Steuer ist von dem auf die einzelnen Veranstal-
tungen entfallenden Teilbetrag nach dem für sie
festgesetzten Steuersatz zu berechnen.
Ist die Zahl
DER KOMET Pirmasens
der Veranstaltungen unbestimmt, so ist die Steuer
nach dem Preise der Gesanftkarte zu berechnen.
(2) Die Steuer ist für Karten, die mehrere Perso-
nen zum Eintritt berechtigen, nach der Anzahl der
Personen zu berechnen. Ist die Anzahl der Perso-
nen unbestimmt (Familien-, Wagenkarten u. ä.), so
ist sie auf fünf anzunehmen. Maßgebend ist der
Preis der entsprechenden Einzelkarte.
(3) Für Zuschlagkarten ist die Steuer besonders zu
berechnen.
§ 9
Steuersatz
(1) Der allgemeine Steuersatz beträgt 20 v. H. des
Preises oder Entgelts (§ 7).
(2) Für Kostümfeste, Maskenbälle, karnevalistische
Veranstaltungen und Revuen beträgt der Steuersatz
25 v. H. des Preises oder Entgelts.
(3) Die Sonderegelung nach §§ 10 und 11 bleiben
unberührt.
§ 10
Besondere Steuersätze
für die Vorführung von Filmen
(1) Für die Vorführung von Filmen (§ 2 Absatz 2
Nr. 7) beträgt der Steuersatz, unbeschadet der Er-
mäßigung nach Abs. 2, 20 v. H. des Preises oder
Entgelts. Für Wanderfilmtheater beträgt der Steuer-
satz 12 v. H. des Preises oder Entgelts, wenn die
Vorführung in einer Gemeinde stattfindet, die mehr
als 8 km von der nächsten Gemeinde mit einem
ständigen Filmtheater entfernt ist.
(2) Werden bei Filmvorführungen Filme gezeigt,
die von einer von der Landesregierung hierfür be-
stimmten Stelle als wertvoll oder besonders wert-
voll anerkannt worden sind, so ermäßigt sich der
Steuersatz bei der Vorführung eines oder mehrerer
1. als wertvoll anerkannter Kultur-, Dokumentar-
oder Lehrfilme von mehr als 250 m Länge, bei
Schmalfilmen von mehr als 100 m
4 v. H.,
um
2. als besonders wertvoll anerkannter Kultur-,
Dokumentar- oder Lehrfilme von mehr als
250 m Länge, bei Schmalfilmen von mehr als
100 m Länge, um 6 v. H.,
3. als wertvoll anerkannter programmfüllender
Kultur-, Dokumentar- oder Lehrfilme um
8 v. H.,
4. als besonders wertvoll anerkannter programm-
füllender Kultur-, Dokumentar- oder Lehrfilme
um 12 v. H.,
5. als wertvoll anerkannter Spiel-, Märchen- oder
Jugendfilme mit einer Gesamtlänge von mehr
als 2100 m oder 850 m Schmalfilm um 5 v. H.,
6. als besonders wertvoll anerkannter Spiel-,
Märchen- oder Jugendfilme mit einer Gesamt-
länge von mehr als 2 100 m oder 850 m
Schmalfilm um 8 v. H.
des Preises oder Entgelts.
(3) Die Steuerermäßigung nach Abs. 2 Nr. 1 oder
Nr. 2 wird neben der Ermäßigung nach Nr. 5 oder
Nr. 6 gewährt. Die Steuerermäßigungen nach Abs. 2
Nr. 1, Nr. 2 und Nr. 3 werden nicht nebeneinander
gewährt.
§ 11
Ermäßigte Steuersätze
Der allgemeine Steuersatz (§ 9) ermäßigt sich um
die Hälfte:
1. für Veranstaltungen, die als wertvoll anerkannt
sind. Die Steuerermäßigung tritt außer bei
Kleinkunstbühnen nicht ein für Veranstaltun-
gen, bei denen geraucht oder getanzt wird oder
bei denen Speisen oder Getränke gegen Be-
zahlung abgegeben werden;
2. für Veranstaltungen, die der Leibesübung die-
nen, soweit sie nicht nach § 3 Abs. 1 Nr. 7
steuerfrei sind; § 3 Abs. 1 Nr. 7 Satz 2 und
Satz 3 gelten entsprechend;
3. für Zirkusveranstaltungen.
§ 12
Aufrundung
Die Steuer für die einzelne Karte wird auf den
vollen Pfennig ab- oder (von 0,5 an) aufgerundet.
§ 13
Eintrittskarten
(1) Bei der Anmeldung der Veranstaltung (§ 24)
hat der Unternehmer die Karten, die zu der Ver-
anstaltung ausgegeben werden sollen, der Steuer-
stelle der Gemeinde vorzulegen. Die Karten müs-
sen mit fortlaufenden Nummern versehen sein und
den Unternehmer, die Zeit, den Ort und die Art
Nr. 3334
der Veranstaltung sowie das Entgelt oder die Un-
entgeltlichkeit angeben.
(2) Die Karten sind von der Steuerstelle oder deren
Beauftragten abzustempeln oder sonst zu kenn-
zeichnen. Unternehmer ständiger Veranstaltungen
dürfen keine Karten besitzen, auf denen dieses
Kennzeichen fehlt.
§ 14
Entwertung und Vorzeigung
Der Unternehmer darf die Teilnahme an der Ver-
anstaltung nur gegen Entwertung der abgestempel-
ten Karten gestatten. Die entwerteten Karten sind
den Teilnehmern zu belassen und von diesen den
Beauftragten der Gemeinde auf Verlangen vor-
zuzeigen.
§ 15
Nachweisung
(1) Über die ausgegebenen Karten hat der Unter-
nehmer für jede Veranstaltung eine fortlaufende
Nachweisung zu führen, die drei Monate lang auf-
zubewahren und der der Gemeinde auf Verlangen
vorzulegen ist. Die Aufbewahrung kann durch Aus-
lieferung an die Gemeinde ersetzt werden.
(2) Die nicht ausgegebenen Karten und die gegen
Erstattung des vollen Preises zurückgenommenen
Karten (§ 16 Abs. 1 Satz 3) sind binnen 48 Stun-
den nach der Veranstaltung der Gemeinde zu über-
geben und von ihr zu vernichten.
§ 16
Entstehung, Festsetzung
und Fälligkeit der Steuerschuld
(1) Die Steuerschuld entsteht mit der Ausgabe der
Karten. Die Ausgabe ist vollendet mit der Übertra-
gung des Eigentums an der Karte. Die Steuerschuld
mindet sich entsprechend der Zahl und dem Preis
derjenigen Karten, die gegen Erstattung des vollen
Preises zurückgenommen worden sind. Über die
Kartensteuer ist binnen drei Werktagen nach der
Veranstaltung abzurechnen.
(2) Auf Grund der Abrechnung setzt die Gemeinde
die Steuer fest und teilt sie dem Steuerpflichtigen
mit. Eines förmlichen Steuerbescheides bedarf es
nicht.
(3) Soweit die Gemeinde nichts anderes vor-
schreibt, wird die Steuer mit Ablauf von drei
Werktagen nach der Mitteilung an den Steuer-
pflichtigen fällig.
§ 17
Festsetzung in besonderen Fällen
Verstößt der Veranstalter gegen die Bestimmungen
der §§ 13 15 oder des § 24 und sind infolgedessen
die Besteuerungsgrundlagen nicht mit Sicherheit
festzustellen, so kann die Gemeinde die Steuer so
festsetzen, als ob sämtliche verfügbaren Plätze zu
den gewöhnlichen oder im Einzelfall ermittelten
oder geschätzten höheren Kassenpreisen verkauft
worden wären. Über die Festsetzung ist ein förm-
licher Steuerbescheid zu erteilen.
§ 18
Steuerzuschlag
Wenn der Verpflichtete (§ 4) die Fristen für die
Anmeldung der Veranstaltung (§ 24), für die Vor-
legung der Karten (§ 13) oder für die Abrechnung
(§ 16) nicht wahrt, kann die Gemeinde einen Zu-
schlag bis zu 50 v. H. der endgültig festgesetzten
Steuer erheben. Dies gilt nicht, wenn die Ver-
säumnis entschuldbar ist. Über eine Festsetzung
nach Satz 1 ist ein förmlicher Steuerbescheid zu
erteilen.
UDDEUTS
REISENDER
VEREIN
SCHAUSTELLE
(Schluß folgt.)
Süddeutscher Verband
reisender Schausteller
und Handelsleute
Sitz Nürnberg
(vorm.Süddeutsch. Verein)
Zur Aufnahme hat sich gemeldet:
Adamovsky Adolf, Coburg, Bahnhofstraße 9, geb.
2. 6. 1917; Mandelbrennerei und Verkauf von
Zuckerwaren.
Schumacher.
Redaktionsschluß
für unsere nächste Ausgabe am 5. April 1955