Der Komet 3567 – Seite 11
1961-09-20 · Seite 11 von 36
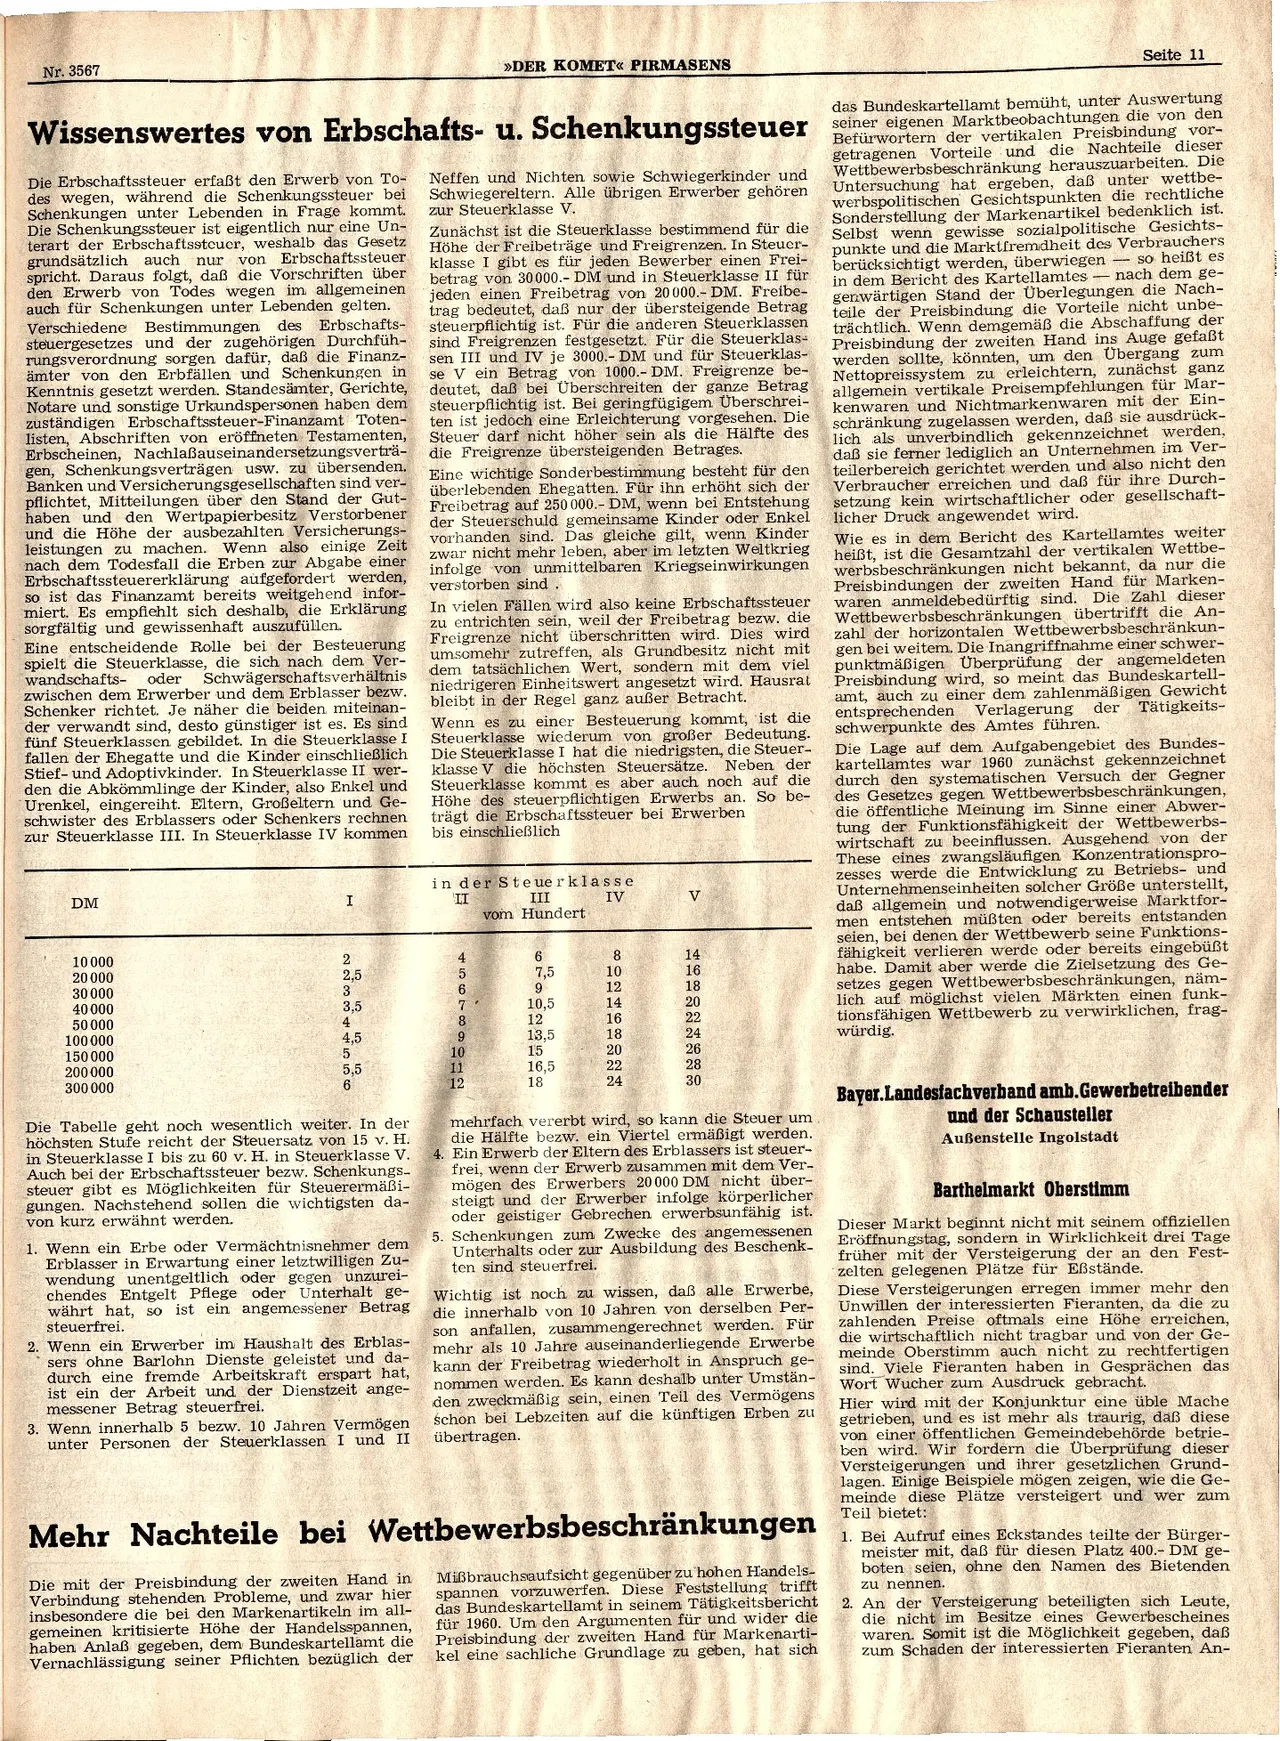
OCR-Text · Seite 11
Automatisch erkannter Originaltext. Frakturschrift, historische Schreibweisen und Erkennungsfehler können vom Scan abweichen. Zitate bitte am Bild prüfen.
Nr. 3567
>>DER KOMET« PIRMASENS
Seite 11
das Bundeskartellamt bemüht, unter Auswertung
Wissenswertes von Erbschafts- u. Schenkungssteuer seiner eigenen Marktbeobachtungen die von den
Die Erbschaftssteuer erfaßt den Erwerb von To-
des wegen, während die Schenkungssteuer bei
Schenkungen unter Lebenden in Frage kommt.
Die Schenkungssteuer ist eigentlich nur eine Un-
terart der Erbschaftssteuer, weshalb das Gesetz
grundsätzlich auch nur von Erbschaftssteuer
spricht. Daraus folgt, daß die Vorschriften über
den Erwerb von Todes wegen im allgemeinen
auch für Schenkungen unter Lebenden gelten.
Verschiedene Bestimmungen des Erbschafts-
steuergesetzes und der zugehörigen Durchfüh-
rungsverordnung sorgen dafür, daß die Finanz-
ämter von den Erbfällen und Schenkungen in
Kenntnis gesetzt werden. Standesämter, Gerichte,
Notare und sonstige Urkundspersonen haben dem
zuständigen Erbschaftssteuer-Finanzamt Toten-
listen, Abschriften von eröffneten Testamenten,
Erbscheinen, Nachlaßauseinandersetzungsverträ-
gen, Schenkungsverträgen usw. zu übersenden.
Banken und Versicherungsgesellschaften sind ver-
pflichtet, Mitteilungen über den Stand der Gut-
haben und den Wertpapierbesitz Verstorbener
und die Höhe der ausbezahlten Versicherungs-
leistungen zu machen. Wenn also einige Zeit
nach dem Todesfall die Erben zur Abgabe einer
Erbschaftssteuererklärung aufgefordert werden,
so ist das Finanzamt bereits weitgehend infor-
miert. Es empfiehlt sich deshalb, die Erklärung
sorgfältig und gewissenhaft auszufüllen.
Eine entscheidende Rolle bei der Besteuerung
spielt die Steuerklasse, die sich nach dem Ver-
wandschafts- oder Schwägerschaftsverhältnis
zwischen dem Erwerber und dem Erblasser bezw.
Schenker richtet. Je näher die beiden miteinan-
der verwandt sind, desto günstiger ist es. Es sind
fünf Steuerklassen gebildet. In die Steuerklasse I
fallen der Ehegatte und die Kinder einschließlich
Stief- und Adoptivkinder. In Steuerklasse II wer-
den die Abkömmlinge der Kinder, also Enkel und
Urenkel, eingereiht. Eltern, Großeltern und Ge-
schwister des Erblassers oder Schenkers rechnen
zur Steuerklasse III. In Steuerklasse IV kommen
DM
10000
20 000
30 000
40000
50 000
100000
150 000
200 000
300 000
I
3,5
Neffen und Nichten sowie Schwiegerkinder und
Schwiegereltern. Alle übrigen Erwerber gehören
zur Steuerklasse V.
Zunächst ist die Steuerklasse bestimmend für die
Höhe der Freibeträge und Freigrenzen. In Steuer-
klasse I gibt es für jeden Bewerber einen Frei-
betrag von 30000.- DM und in Steuerklasse II für
jeden einen Freibetrag von 20 000.- DM. Freibe-
trag bedeutet, daß nur der übersteigende Betrag
steuerpflichtig ist. Für die anderen Steuerklassen
sind Freigrenzen festgesetzt. Für die Steuerklas-
sen III und IV je 3000.- DM und für Steuerklas-
se V ein Betrag von 1000.- DM. Freigrenze be-
deutet, daß bei Überschreiten der ganze Betrag
steuerpflichtig ist. Bei geringfügigem Überschrei-
ten ist jedoch eine Erleichterung vorgesehen. Die
Steuer darf nicht höher sein als die Hälfte des
die Freigrenze übersteigenden Betrages.
Eine wichtige Sonderbestimmung besteht für den
überlebenden Ehegatten. Für ihn erhöht sich der
Freibetrag auf 250 000.- DM, wenn bei Entstehung
der Steuerschuld gemeinsame Kinder oder Enkel
vorhanden sind. Das gleiche gilt, wenn Kinder
zwar nicht mehr leben, aber im letzten Weltkrieg
infolge von unmittelbaren Kriegseinwirkungen
verstorben sind.
In vielen Fällen wird also keine Erbschaftssteuer
zu entrichten sein, weil der Freibetrag bezw. die
Freigrenze nicht überschritten wird. Dies wird
umsomehr zutreffen, als Grundbesitz nicht mit
dem tatsächlichen Wert, sondern mit dem viel
niedrigeren Einheitswert angesetzt wird. Hausrat
bleibt in der Regel ganz außer Betracht.
Wenn es zu einer Besteuerung kommt, ist die
Steuerklasse wiederum von großer Bedeutung.
Die Steuerklasse I hat die niedrigsten, die Steuer-
klasse V die höchsten Steuersätze. Neben der
Steuerklasse kommt es aber auch noch auf die
Höhe des steuerpflichtigen Erwerbs an. So be-
trägt die Erbschaftssteuer bei Erwerben
bis einschließlich
in der Steuerklasse
II
III
vom Hundert
IV
V
80246802
6
14
7,5
10
16
12
18
10,5
14
12
16
22
4,5
13,5
18
24
15
26
5,5
11
16,5
28
18
24
223344556
456789012
02902356%
1230
Befürwortern der vertikalen Preisbindung vor-
getragenen Vorteile und die Nachteile
dieser
Wettbewerbsbeschränkung herauszuarbeiten. Die
Untersuchung hat ergeben, daß unter
wettbe-
werbspolitischen Gesichtspunkten die rechtliche
Sonderstellung der Markenartikel
bedenklich ist.
Selbst wenn gewisse sozialpolitische Gesichts-
punkte und die Marktfremdheit des Verbrauchers
berücksichtigt werden, überwiegen so heißt es
in dem Bericht des Kartellamtes - nach dem
ge-
genwärtigen Stand der Überlegungen die Nach-
teile der Preisbindung die Vorteile nicht unbe-
trächtlich. Wenn demgemäß die Abschaffung der
Preisbindung der zweiten Hand ins Auge gefaßt
werden sollte, könnten, um den Übergang zum
Nettopreissystem zu erleichtern, zunächst ganz
allgemein vertikale Preisempfehlungen für Mar-
kenwaren und Nichtmarkenwaren mit der Ein-
schränkung zugelassen werden, daß sie ausdrück-
lich als unverbindlich gekennzeichnet werden,
daß sie ferner lediglich an Unternehmen im Ver-
teilerbereich gerichtet werden und also nicht den
Verbraucher erreichen und daß für ihre Durch-
setzung kein wirtschaftlicher oder gesellschaft-
licher Druck angewendet wird.
Wie es in dem Bericht des Kartellamtes weiter
heißt, ist die Gesamtzahl der vertikalen Wettbe-
werbsbeschränkungen nicht bekannt, da nur die
Preisbindungen der zweiten Hand für Marken-
waren anmeldebedürftig sind. Die Zahl dieser
Wettbewerbsbeschränkungen übertrifft die An-
zahl der horizontalen Wettbewerbsbeschränkun-
gen bei weitem. Die Inangriffnahme einer schwer-
punktmäßigen Überprüfung der angemeldeten
Preisbindung wird, so meint das Bundeskartell-
amt, auch zu einer dem zahlenmäßigen Gewicht
entsprechenden Verlagerung der Tätigkeits-
schwerpunkte des Amtes führen.
Die Lage auf dem Aufgabengebiet des Bundes-
kartellamtes war 1960 zunächst gekennzeichnet
durch den systematischen Versuch der Gegner
des Gesetzes gegen Wettbewerbsbeschränkungen,
die öffentliche Meinung im Sinne einer Abwer-
tung der Funktionsfähigkeit der Wettbewerbs-
wirtschaft zu beeinflussen. Ausgehend von der
These eines zwangsläufigen Konzentrationspro-
zesses werde die Entwicklung zu Betriebs- und
Unternehmenseinheiten solcher Größe unterstellt,
daß allgemein und notwendigerweise Marktfor-
men entstehen müßten oder bereits entstanden
seien, bei denen der Wettbewerb seine Funktions-
fähigkeit verlieren werde oder bereits eingebüẞt
habe. Damit aber werde die Zielsetzung des Ge-
setzes gegen Wettbewerbsbeschränkungen, näm-
lich auf möglichst vielen Märkten einen funk-
tionsfähigen Wettbewerb zu verwirklichen, frag-
würdig.
Die Tabelle geht noch wesentlich weiter. In der
höchsten Stufe reicht der Steuersatz von 15 v. H.
in Steuerklasse I bis zu 60 v. H. in Steuerklasse V.
Auch bei der Erbschaftssteuer bezw. Schenkungs-
steuer gibt es Möglichkeiten für Steuerermäßi-
gungen. Nachstehend sollen die wichtigsten da-
von kurz erwähnt werden.
1. Wenn ein Erbe oder Vermächtnisnehmer dem
Erblasser in Erwartung einer letztwilligen Zu-
wendung unentgeltlich oder gegen unzurei-
chendes Entgelt Pflege oder Unterhalt ge-
währt hat, so ist ein angemessener Betrag
steuerfrei.
2. Wenn ein Erwerber im Haushalt des Erblas-
sers ohne Barlohn Dienste geleistet und da-
durch eine fremde Arbeitskraft erspart hat,
ist ein der Arbeit und der Dienstzeit ange-
messener Betrag steuerfrei.
3. Wenn innerhalb 5 bezw. 10 Jahren Vermögen
unter Personen der Steuerklassen I und II
mehrfach vererbt wird, so kann die Steuer um
die Hälfte bezw. ein Viertel ermäßigt werden.
4. Ein Erwerb der Eltern des Erblassers ist steuer-
frei, wenn der Erwerb zusammen mit dem Ver-
mögen des Erwerbers 20 000 DM nicht über-
steigt und der Erwerber infolge körperlicher
oder geistiger Gebrechen erwerbsunfähig ist.
5. Schenkungen zum Zwecke des angemessenen
Unterhalts oder zur Ausbildung des Beschenk-
ten sind steuerfrei.
Wichtig ist noch zu wissen, daß alle Erwerbe,
die innerhalb von 10 Jahren von derselben Per-
son anfallen, zusammengerechnet werden. Für
mehr als 10 Jahre auseinanderliegende Erwerbe
kann der Freibetrag wiederholt in Anspruch ge-
nommen werden. Es kann deshalb unter Umstän-
den zweckmäßig sein, einen Teil des Vermögens
schon bei Lebzeiten auf die künftigen Erben zu
übertragen.
Bayer.Landesfachverband amb.Gewerbetreibender
und der Schausteller
Außenstelle Ingolstadt
Barthelmarkt Oberstimm
Dieser Markt beginnt nicht mit seinem offiziellen
Eröffnungstag, sondern in Wirklichkeit drei Tage
früher mit der Versteigerung der an den Fest-
zelten gelegenen Plätze für Eẞstände.
Diese Versteigerungen erregen immer mehr den
Unwillen der interessierten Fieranten, da die zu
zahlenden Preise oftmals eine Höhe erreichen,
die wirtschaftlich nicht tragbar und von der Ge-
meinde Oberstimm auch nicht zu rechtfertigen
sind. Viele Fieranten haben in Gesprächen das
Wort Wucher zum Ausdruck gebracht.
Hier wird mit der Konjunktur eine üble Mache
getrieben, und es ist mehr als traurig, daß diese
von einer öffentlichen Gemeindebehörde betrie-
ben wird. Wir fordern die Überprüfung dieser
Versteigerungen und ihrer gesetzlichen Grund-
lagen. Einige Beispiele mögen zeigen, wie die Ge-
meinde diese Plätze versteigert und wer zum
Mehr Nachteile bei Wettbewerbsbeschränkungen Teil bietet:
Die mit der Preisbindung der zweiten Hand in
Verbindung stehenden Probleme, und zwar hier
insbesondere die bei den Markenartikeln im all-
gemeinen kritisierte Höhe der Handelsspannen,
haben Anlaß gegeben, dem Bundeskartellamt die
Vernachlässigung seiner Pflichten bezüglich der
Mißbrauchsaufsicht gegenüber zu hohen Handels-
spannen vorzuwerfen. Diese Feststellung trifft
das Bundeskartellamt in seinem Tätigkeitsbericht
für 1960. Um den Argumenten für und wider die
Preisbindung der zweiten Hand für Markenarti-
kel eine sachliche Grundlage zu geben, hat sich
1. Bei Aufruf eines Eckstandes teilte der Bürger-
meister mit, daß für diesen Platz 400.- DM ge-
boten seien, ohne den Namen des Bietenden
zu nennen.
2. An der Versteigerung beteiligten sich Leute,
die nicht im Besitze eines Gewerbescheines
waren. Somit ist die Möglichkeit gegeben, daß
zum Schaden der interessierten Fieranten An-