Der Komet 5044 – Seite 7
2002-09-30 · Seite 7 von 36
OCR-Text · Seite 7
Automatisch erkannter Originaltext. Frakturschrift, historische Schreibweisen und Erkennungsfehler können vom Scan abweichen. Zitate bitte am Bild prüfen.
Nr. 5044/30. 9. 2002
Der Komet
Tourismus in Sachsen: Erst die
Flutwelle - dann die Stornierungswelle
Nach der Hochwasserflut in Sachsen und Sach-
sen-Anhalt folgt nun eine große Stornierungs-
welle. Vor allem touristische Gebiete wie die
Sächsische Schweiz leiden unter den fehlenden
Urlaubern.
Wie der Tourismusverband Sächsische Schweiz
e.V. Mitte September in einem Pressegespräch in
Berlin mitteilte, wurden rund 60.000 Übernachtun-
gen bereits in der ersten Woche nach dem Hochwas-
ser storniert. Und das allein in den Häusern, die
nicht von der Flut betroffen waren. „Der Trend setzt
sich fort", erklärte Klaus Brähmig MdB, Vorsitzender
des Tourismusverbandes Sächsische Schweiz e. V.,
und auch Tagesausflugsziele und Freizeiteinrich-
tungen beklagen einen Besucherrückgang von 75
bis 95 %. Schätzungen ergeben bis zum Jahresen-
de einen Übernachtungsrückgang in gewerblichen
Einrichtungen von 30 bis 40 % im Vergleich zum Vor-
jahr. Bei diesen Zahlen handelt es sich um Größen-
ordnungen, die in diesem Jahr keinesfalls mehr wett
zu machen sind. Die Tourismusbranche, von der die
gesamte Region abhängig ist, erleidet nach dem
Hochwasser nun die zweite Katastrophe in Folge."
Dabei habe sich nach der Flutkatastrophe im Au-
gust das öffentliche Leben weitgehend normalisiert.
Die Wassermassen der Elbe hätten 28 % der Hotels
und Pensionen in der Sächsischen Schweiz beschä-
digt. 72% der Gastbetriebe könnten auch derzeit ih-
ren Gästen einen exzellenten Service bieten. „Mit
großem Engagement haben die unzähligen Helfer
aus Ost und West zugepackt und dabei auch vielen
touristischen Betrieben unbezahlbare Hilfe angebo-
ten. Neben dem Aufräumen und Trockenlegen wird
gleichzeitig aber schon wieder für die Zukunft ge-
plant. Grundsätzlich gilt das Ziel unserer Region,
sich bis Ostern 2003 wieder mit der gesamten touris-
tischen Angebotspalette auf dem nationalen und in-
ternationalen Markt zu positionieren", berichtete
Klaus Brähmig.
7
schen dem variablen Nominalzins eines Kredites und
dem so genannten „durchschnittlichen Effektivzins"
nicht zu Ungunsten des Kreditnehmers verändern.
Als,,durchschnittlicher Effektivzins" gilt dabei der von
der Deutschen Bundesbank ermittelte Durchschnitt-
zinssatz für Gleitzinsen bei Hypothekendarlehen auf
Wohnungsgrundstücke. Kontoinhaber können also
relativ leicht mit geringem Aufwand bei der Bundes-
bank in Frankfurt erfahren, wie sich dieser Effektiv-
zins in der Vergangenheit verändert hat. Wird das
Ergebnis mit der Veränderung des eigenen Kredit-
zinssatzes verglichen, sind Erstattungsforderungen
auch nach Jahren durchaus noch möglich.
Informationspflicht der Kreditinstitute. In ei-
nem weiteren Urteil konkretisierte das Landgericht
Dortmund (Az: 8 O 559/99) die Informationspflicht
der Kreditinstitute bei der Begründung von Kredit-
zinserhöhungen bei variablen Krediten, zu denen
vor allem Kontokorrentkredite gehören. Danach
reicht es nicht mehr aus, Kreditzinserhöhungen
lediglich lapidar beispielsweise mit „allgemeinen
Zinserhöhungen“ zu begründen. Der Kreditkunde
muss vielmehr erkennen können, unter welchen Be-
dingungen „sich der Preis für das Geld verändert".
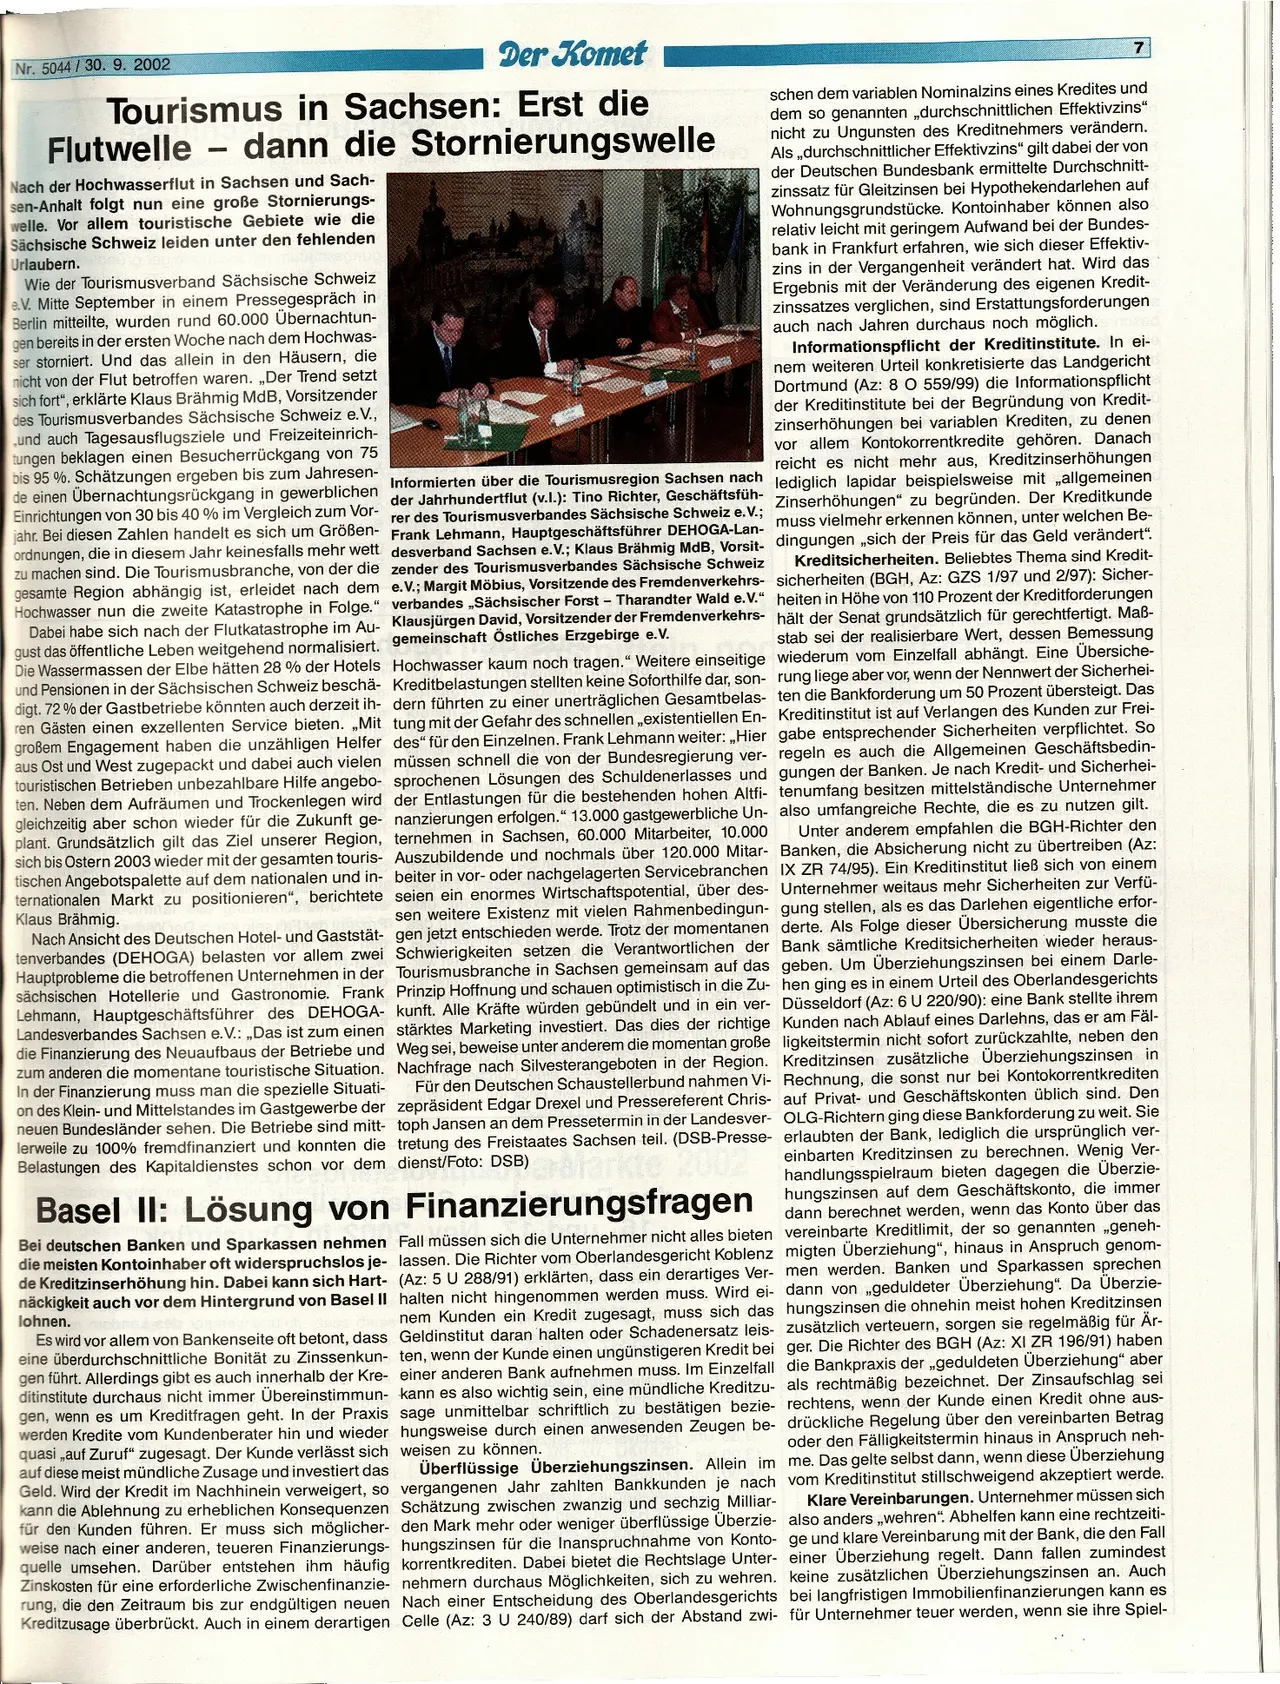
Informierten über die Tourismusregion Sachsen nach
der Jahrhundertflut (v.l.): Tino Richter, Geschäftsfüh-
rer des Tourismusverbandes Sächsische Schweiz e. V.;
Frank Lehmann, Hauptgeschäftsführer DEHOGA-Lan-
desverband Sachsen e. V.; Klaus Brähmig MdB, Vorsit-
Kreditsicherheiten. Beliebtes Thema sind Kredit-
zender des Tourismusverbandes Sächsische Schweiz
e.V.; Margit Möbius, Vorsitzende des Fremdenverkehrs- sicherheiten (BGH, Az: GZS 1/97 und 2/97): Sicher-
verbandes „Sächsischer Forst - Tharandter Wald e.V." heiten in Höhe von 110 Prozent der Kreditforderungen
Klausjürgen David, Vorsitzender der Fremdenverkehrs- hält der Senat grundsätzlich für gerechtfertigt
. Maß-
stab sei der realisierbare Wert, dessen
Bemessung
gemeinschaft Östliches Erzgebirge
e.V.
Hochwasser kaum noch tragen." Weitere einseitige wiederum vom Einzelfall abhängt. Eine Übersiche-
Kreditbelastungen stellten keine Soforthilfe dar, son- rung liege aber vor, wenn der Nennwert
der Sicherhei-
dern führten zu einer unerträglichen Gesamtbelas- ten die Bankforderung um 50 Prozent
übersteigt. Das
tung mit der Gefahr des schnellen „existentiellen En- Kreditinstitut ist auf Verlangen des Kunden
zur Frei-
des" für den Einzelnen. Frank Lehmann weiter:,,Hier gabe entsprechender Sicherheiten
verpflichtet. So
müssen schnell die von der Bundesregierung ver- regeln es auch die Allgemeinen Geschäftsbedin-
sprochenen Lösungen des Schuldenerlasses und gungen der Banken. Je nach
Kredit- und Sicherhei-
der Entlastungen für die bestehenden hohen Altfi- tenumfang besitzen
mittelständische Unternehmer
nanzierungen erfolgen." 13.000 gastgewerbliche Un- also umfangreiche Rechte, die es zu
nutzen gilt.
ternehmen in Sachsen, 60.000 Mitarbeiter, 10.000
Auszubildende und nochmals über 120.000 Mitar-
beiter in vor- oder nachgelagerten Servicebranchen
seien ein enormes Wirtschaftspotential, über des-
sen weitere Existenz mit vielen Rahmenbedingun-
Nach Ansicht des Deutschen Hotel- und Gaststät- gen jetzt entschieden werde. Trotz der momentanen
tenverbandes (DEHOGA) belasten vor allem zwei Schwierigkeiten setzen die Verantwortlichen
der
Hauptprobleme die betroffenen Unternehmen in der Tourismusbranche in Sachsen gemeinsam
auf das
sächsischen Hotellerie und Gastronomie. Frank Prinzip Hoffnung und schauen optimistisch in die Zu-
Lehmann, Hauptgeschäftsführer des DEHOGA-
Landesverbandes Sachsen e. V.:,,Das ist zum einen
die Finanzierung des Neuaufbaus der Betriebe und
zum anderen die momentane touristische Situation.
In der Finanzierung muss man die spezielle Situati-
on des Klein- und Mittelstandes im Gastgewerbe der
neuen Bundesländer sehen. Die Betriebe sind mitt-
lerweile zu 100% fremdfinanziert und konnten die
Belastungen des Kapitaldienstes schon vor dem
kunft. Alle Kräfte würden gebündelt und in ein ver-
stärktes Marketing investiert. Das dies der richtige
Weg sei, beweise unter anderem die momentan große
Nachfrage nach Silvesterangeboten in der Region.
Für den Deutschen Schaustellerbund nahmen Vi-
zepräsident Edgar Drexel und Pressereferent Chris-
toph Jansen an dem Pressetermin in der Landesver-
tretung des Freistaates Sachsen teil. (DSB-Presse-
dienst/Foto: DSB)
arkte
Unter anderem empfahlen die BGH-Richter den
Banken, die Absicherung nicht zu übertreiben (Az:
IX ZR 74/95). Ein Kreditinstitut ließ sich von einem
Unternehmer weitaus mehr Sicherheiten zur Verfü-
gung stellen, als es das Darlehen eigentliche erfor-
derte. Als Folge dieser Übersicherung musste die
Bank sämtliche Kreditsicherheiten wieder heraus-
geben. Um Überziehungszinsen bei einem Darle-
hen ging es in einem Urteil des Oberlandesgerichts
Düsseldorf (Az: 6 U 220/90): eine Bank stellte ihrem
Kunden nach Ablauf eines Darlehns, das er am Fäl-
ligkeitstermin nicht sofort zurückzahlte, neben den
Kreditzinsen zusätzliche Überziehungszinsen in
Rechnung, die sonst nur bei Kontokorrentkrediten
auf Privat- und Geschäftskonten üblich sind. Den
OLG-Richtern ging diese Bankforderung zu weit. Sie
erlaubten der Bank, lediglich die ursprünglich ver-
einbarten Kreditzinsen zu berechnen. Wenig Ver-
handlungsspielraum bieten dagegen die Überzie-
Basel II: Lösung von Finanzierungsfragen hungszinsen auf dem Geschäftskonto, die immer
Bei deutschen Banken und Sparkassen nehmen Fall müssen sich die Unternehmer nicht alles bieten
die meisten Kontoinhaber oft widerspruchslos je-
de Kreditzinserhöhung hin. Dabei kann sich Hart-
näckigkeit auch vor dem Hintergrund von Basel II
lohnen.
dann berechnet werden, wenn das Konto über das
vereinbarte Kreditlimit, der so genannten „geneh-
lassen. Die Richter vom Oberlandesgericht Koblenz migten Überziehung", hinaus in Anspruch genom-
(Az: 5 U 288/91) erklärten, dass ein derartiges Ver- men werden. Banken und
Sparkassen sprechen
halten nicht hingenommen werden muss. Wird ei- dann von „geduldeter
Überziehung". Da Überzie-
nem Kunden ein Kredit zugesagt, muss sich das hungszinsen die ohnehin
meist hohen Kreditzinsen
Geldinstitut daran halten oder Schadenersatz leis- zusätzlich verteuern
, sorgen sie regelmäßig für Är-
ten, wenn der Kunde einen ungünstigeren Kredit bei ger. Die Richter des BGH (Az: XI ZR 196/91
) haben
einer anderen Bank aufnehmen muss. Im Einzelfall die Bankpraxis der „geduldeten
Überziehung" aber
kann es also wichtig sein, eine mündliche Kreditzu-
sage unmittelbar schriftlich zu bestätigen bezie-
hungsweise durch einen anwesenden Zeugen be-
weisen zu können.
Es wird vor allem von Bankenseite oft betont, dass
eine überdurchschnittliche Bonität zu Zinssenkun-
gen führt. Allerdings gibt es auch innerhalb der Kre-
ditinstitute durchaus nicht immer Übereinstimmun-
als rechtmäßig bezeichnet. Der Zinsaufschlag sei
gen, wenn es um Kreditfragen geht. In der Praxis
rechtens, wenn der Kunde einen Kredit ohne aus-
werden Kredite vom Kundenberater hin und wieder
drückliche Regelung über den vereinbarten Betrag
oder den Fälligkeitstermin hinaus in Anspruch neh-
quasi „auf Zuruf" zugesagt. Der Kunde verlässt sich
auf diese meist mündliche Zusage und investiert das Überflüssige Überziehungszinsen. Allein im me. Das gelte selbst dann, wenn diese Überziehung
Geld. Wird der Kredit im Nachhinein verweigert, so vergangenen Jahr zahlten
Bankkunden je nach vom Kreditinstitut stillschweigend akzeptiert werde.
Klare Vereinbarungen. Unternehmer müssen sich
kann die Ablehnung zu erheblichen Konsequenzen Schätzung zwischen zwanzig und sechzig Milliar-
für den Kunden führen. Er muss sich möglicher- den Mark mehr oder weniger überflüssige Überzie- also anders,,wehren". Abhelfen kann eine rechtzeiti-
weise nach einer anderen, teueren Finanzierungs- hungszinsen für die Inanspruchnahme von
Konto- ge und klare Vereinbarung mit der Bank, die den Fall
quelle umsehen. Darüber entstehen ihm häufig korrentkrediten. Dabei bietet die Rechtslage
Unter- einer Überziehung regelt. Dann fallen zumindest
Zinskosten für eine erforderliche Zwischenfinanzie- nehmern durchaus Möglichkeiten, sich zu wehren
. keine zusätzlichen Überziehungszinsen an. Auch
rung, die den Zeitraum bis zur endgültigen neuen Nach einer Entscheidung des Oberlandesgerichts bei
langfristigen Immobilienfinanzierungen kann es
Kreditzusage überbrückt. Auch in einem derartigen Celle (Az: 3 U 240/89) darf sich der Abstand
zwi- für Unternehmer teuer werden, wenn sie ihre Spiel-