Der Komet 4335 – Seite 7
1983-01-20 · Seite 7 von 36
OCR-Text · Seite 7
Automatisch erkannter Originaltext. Frakturschrift, historische Schreibweisen und Erkennungsfehler können vom Scan abweichen. Zitate bitte am Bild prüfen.
Nr. 4335/20. 1. 1983
>> DER KOMET << PIRMASENS
Seite 5
DSB
Deutscher
Schaustellerbund E.V.
Hauptgeschäftsstelle:
Sibyllenstraße 18
5300 Bonn 2
(Bad Godesberg)
Tel. 02 28/354356
Sitz Berlin
Mitglied der Europäischen
Schausteller-Union (ESU)
In memoriam Max Eberhard
- Persönliche Erinnerungen -
Am 23. Januar wäre Max Eberhard 70 Jahre gewor-
den. Jedes Jahr, wenn dieser Tag gerade in einen
Delegiertentag fiel, konnten wir seinen Geburtstag
gemeinsam feiern. Seit dem 3. Juli 1982 ist er nicht
mehr bei uns. Aber meine Gedanken sind oft bei ihm.
Vielen, die ihn kannten und gerne mit ihm zusammen
waren, wird es ähnlich gehen.
-
Als ich Ende Mai 1957 zum Deutschen Schausteller-
bund kam, war Max Eberhard Vizepräsident oder
wie man damals sagte - stellvertretender Bundes-
vorsitzender; 1959 wurde er Präsident des DSB. In
den 16 Jahren, die er dieses Amt ausfüllte, hat er
dem Bund großes Ansehen erworben und für seine
Kollegen sehr, sehr viel getan. Er lebte fast aus-
schließlich seinem Berufsstand und seinem Hambur-
ger Verband, dem Deutschen Schaustellerbund und
der Europäischen Schausteller-Union, deren Präsident
er auch viele Jahre bis zu seinem Tode gewesen ist;
sein Geschäft und sogar die Familie mußten oft
dahinter zurückstehen. Ohne Rücksicht auf seine
Gesundheit oder wie ich eigentlich sagen muß, auf
seine Krankheit war er in ständiger Sorge um
unser Gewerbe tätig.
Seine Intelligenz, die im Laufe der Jahre erworbenen
Fachkenntnisse und sein unermüdlicher Einsatz ließen
ihn zum Vorbild für alle werden und haben entschei-
dend zum Aufbau einer arbeitsfähigen, wirkungsvollen,
anerkannten und erfolgreichen Berufsspitzenorgani-
sation des deutschen Schaustellergewerbes in der
Bundeshauptstadt beigetragen. Die Schausteller ha-
ben ihm viel zu verdanken, und noch heute fehlt er
uns sehr.
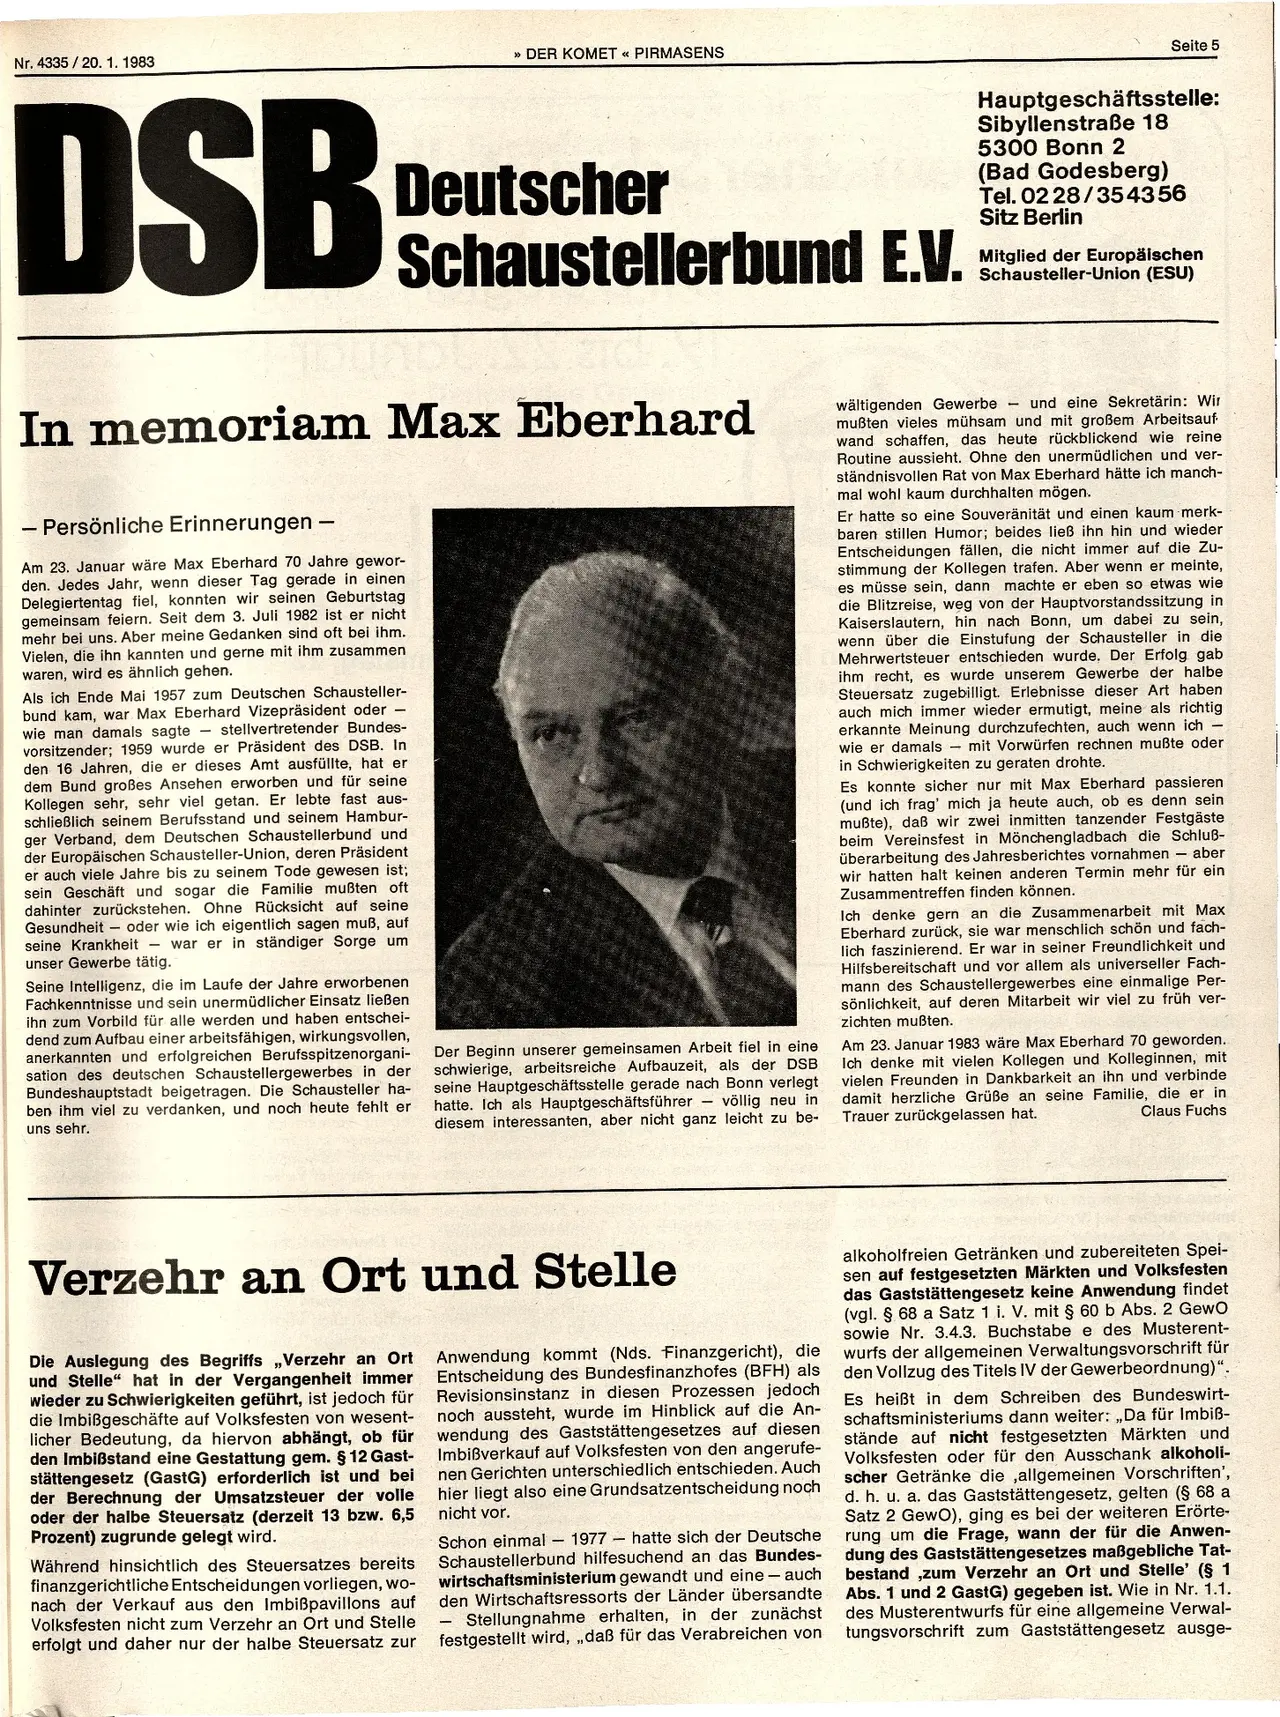
Der Beginn unserer gemeinsamen Arbeit fiel in eine
schwierige, arbeitsreiche Aufbauzeit, als der DSB
seine Hauptgeschäftsstelle gerade nach Bonn verlegt
völlig neu in
hatte. Ich als Hauptgeschäftsführer
diesem interessanten, aber nicht ganz leicht zu be-
-
wältigenden Gewerbe - und eine Sekretärin: Wir
mußten vieles mühsam und mit großem Arbeitsauf
wand schaffen, das heute rückblickend wie reine
Routine aussieht. Ohne den unermüdlichen und ver-
ständnisvollen Rat von Max Eberhard hätte ich manch-
mal wohl kaum durchhalten mögen.
Er hatte so eine Souveränität und einen kaum merk-
baren stillen Humor; beides ließ ihn hin und wieder
Entscheidungen fällen, die nicht immer auf die Zu-
stimmung der Kollegen trafen. Aber wenn er meinte,
es müsse sein, dann machte er eben so etwas wie
die Blitzreise, weg von der Hauptvorstandssitzung in
Kaiserslautern, hin nach Bonn, um dabei zu sein,
wenn über die Einstufung der Schausteller in die
Mehrwertsteuer entschieden wurde. Der Erfolg gab
ihm recht, es wurde unserem Gewerbe der halbe
Steuersatz zugebilligt. Erlebnisse dieser Art haben
auch mich immer wieder ermutigt, meine als richtig
erkannte Meinung durchzufechten, auch wenn ich -
wie er damals mit Vorwürfen rechnen mußte oder
in Schwierigkeiten zu geraten drohte.
Es konnte sicher nur mit Max Eberhard passieren
(und ich frag' mich ja heute auch, ob es denn sein
mußte), daß wir zwei inmitten tanzender Festgäste
beim Vereinsfest in Mönchengladbach die Schluß-
überarbeitung des Jahresberichtes vornahmen - aber
wir hatten halt keinen anderen Termin mehr für ein
Zusammentreffen finden können.
Ich denke gern an die Zusammenarbeit mit Max
Eberhard zurück, sie war menschlich schön und fach-
lich faszinierend. Er war in seiner Freundlichkeit und
Hilfsbereitschaft und vor allem als universeller Fach-
mann des Schaustellergewerbes eine einmalige Per-
sönlichkeit, auf deren Mitarbeit wir viel zu früh ver-
zichten mußten.
Am 23. Januar 1983 wäre Max Eberhard 70 geworden.
Ich denke mit vielen Kollegen und Kolleginnen, mit
vielen Freunden in Dankbarkeit an ihn und verbinde
damit herzliche Grüße an seine Familie, die er in
Claus Fuchs
Trauer zurückgelassen hat.
Verzehr an Ort und Stelle
Die Auslegung des Begriffs „Verzehr an Ort
und Stelle" hat in der Vergangenheit immer
wieder zu Schwierigkeiten geführt, ist jedoch für
die Imbißgeschäfte auf Volksfesten von wesent-
licher Bedeutung, da hiervon abhängt, ob für
den Imbiẞstand eine Gestattung gem. § 12 Gast-
stättengesetz (GastG) erforderlich ist und bei
der Berechnung der Umsatzsteuer der volle
oder der halbe Steuersatz (derzeit 13 bzw. 6,5
Prozent) zugrunde gelegt wird.
Während hinsichtlich des Steuersatzes bereits
finanzgerichtliche Entscheidungen vorliegen, wo-
nach der Verkauf aus den Imbißpavillons auf
Volksfesten nicht zum Verzehr an Ort und Stelle
erfolgt und daher nur der halbe Steuersatz zur
Anwendung kommt (Nds. Finanzgericht), die
Entscheidung des Bundesfinanzhofes (BFH) als
Revisionsinstanz in diesen Prozessen jedoch
noch aussteht, wurde im Hinblick auf die An-
wendung des Gaststättengesetzes auf diesen
Imbiẞverkauf auf Volksfesten von den angerufe-
nen Gerichten unterschiedlich entschieden. Auch
hier liegt also eine Grundsatzentscheidung noch
nicht vor.
Schon einmal 1977 hatte sich der Deutsche
Schaustellerbund hilfesuchend an das Bundes-
wirtschaftsministerium gewandt und eine - auch
den Wirtschaftsressorts der Länder übersandte
Stellungnahme erhalten, in der zunächst
festgestellt wird,,,daß für das Verabreichen von
alkoholfreien Getränken und zubereiteten Spei-
sen auf festgesetzten Märkten und Volksfesten
das Gaststättengesetz keine Anwendung findet
(vgl. § 68 a Satz 1 i. V. mit § 60 b Abs. 2 GewO
sowie Nr. 3.4.3. Buchstabe e des Musterent-
wurfs der allgemeinen Verwaltungsvorschrift für
den Vollzug des Titels IV der Gewerbeordnung)".
Es heißt in dem Schreiben des Bundeswirt-
schaftsministeriums dann weiter:,,Da für Imbiẞ-
stände auf nicht festgesetzten Märkten und
Volksfesten oder für den Ausschank alkoholi-
scher Getränke die,allgemeinen Vorschriften',
d. h. u. a. das Gaststättengesetz, gelten (§ 68 a
Satz 2 GewO), ging es bei der weiteren Erörte-
rung um die Frage, wann der für die Anwen-
dung des Gaststättengesetzes maßgebliche Tat-
bestand,zum Verzehr an Ort und Stelle' (§ 1
Abs. 1 und 2 GastG) gegeben ist. Wie in Nr. 1.1.
des Musterentwurfs für eine allgemeine Verwal-
tungsvorschrift zum Gaststättengesetz ausge-