Der Komet 4978 – Seite 9
2000-11-30 · Seite 9 von 40
OCR-Text · Seite 9
Automatisch erkannter Originaltext. Frakturschrift, historische Schreibweisen und Erkennungsfehler können vom Scan abweichen. Zitate bitte am Bild prüfen.
Nr. 4978/30. 11. 2000
Der Komet
Steuersenkungsgesetz und Steuerhinweise
nettsrozusde el zum Jahreswechsel
Nachdem der Bundesrat dem Steuersenkungsge- der voraussichtlichen Investitionskosten angesetzte
setz zugestimmt hat, soll diesem noch im Dezember Ansparabschreibungen dürfen jedoch in dieser Hö-
ein Ergänzungsgesetz folgen, das eine begrenzte he bis zum Ende des 2- bzw. - bei Existenzgründern
Wiedereinführung des halben Steuersatzes für die
Veräußerung oder Aufgabe eines Betriebes sowie ei-
ne weitere Minderung des Spitzensteuersatzes in
der Einkommensteuer ab 2005 vorsieht.
5-jährigen Begünstigungszeitraums fortgeführt
werden. Aus Billigkeitsgründen soll offenbar inso-
weit bei späterer Anschaffung oder Herstellung die
degressive AfA noch mit 30 Prozent geltend ge-
macht werden können.
Eingeschränkt wird auch die Abschreibung für
Betriebsgebäude. Sofern das Betriebsgebäude
nach dem 31.12.2000 angeschafft oder hergestellt
wird, können nur noch Abschreibungen in Höhe von
jährlich 3% statt bisher 4% der Anschaffungs- oder
Herstellungskosten geltend gemacht werden. Für
Gebäude, die bereits zum Betriebsvermögen gehö-
ren, bleibt es auch zukünftig bei der Abschreibung in
Höhe von 4% jährlich.
-meb br
Gewerbesteueranrechnung
dosa
組
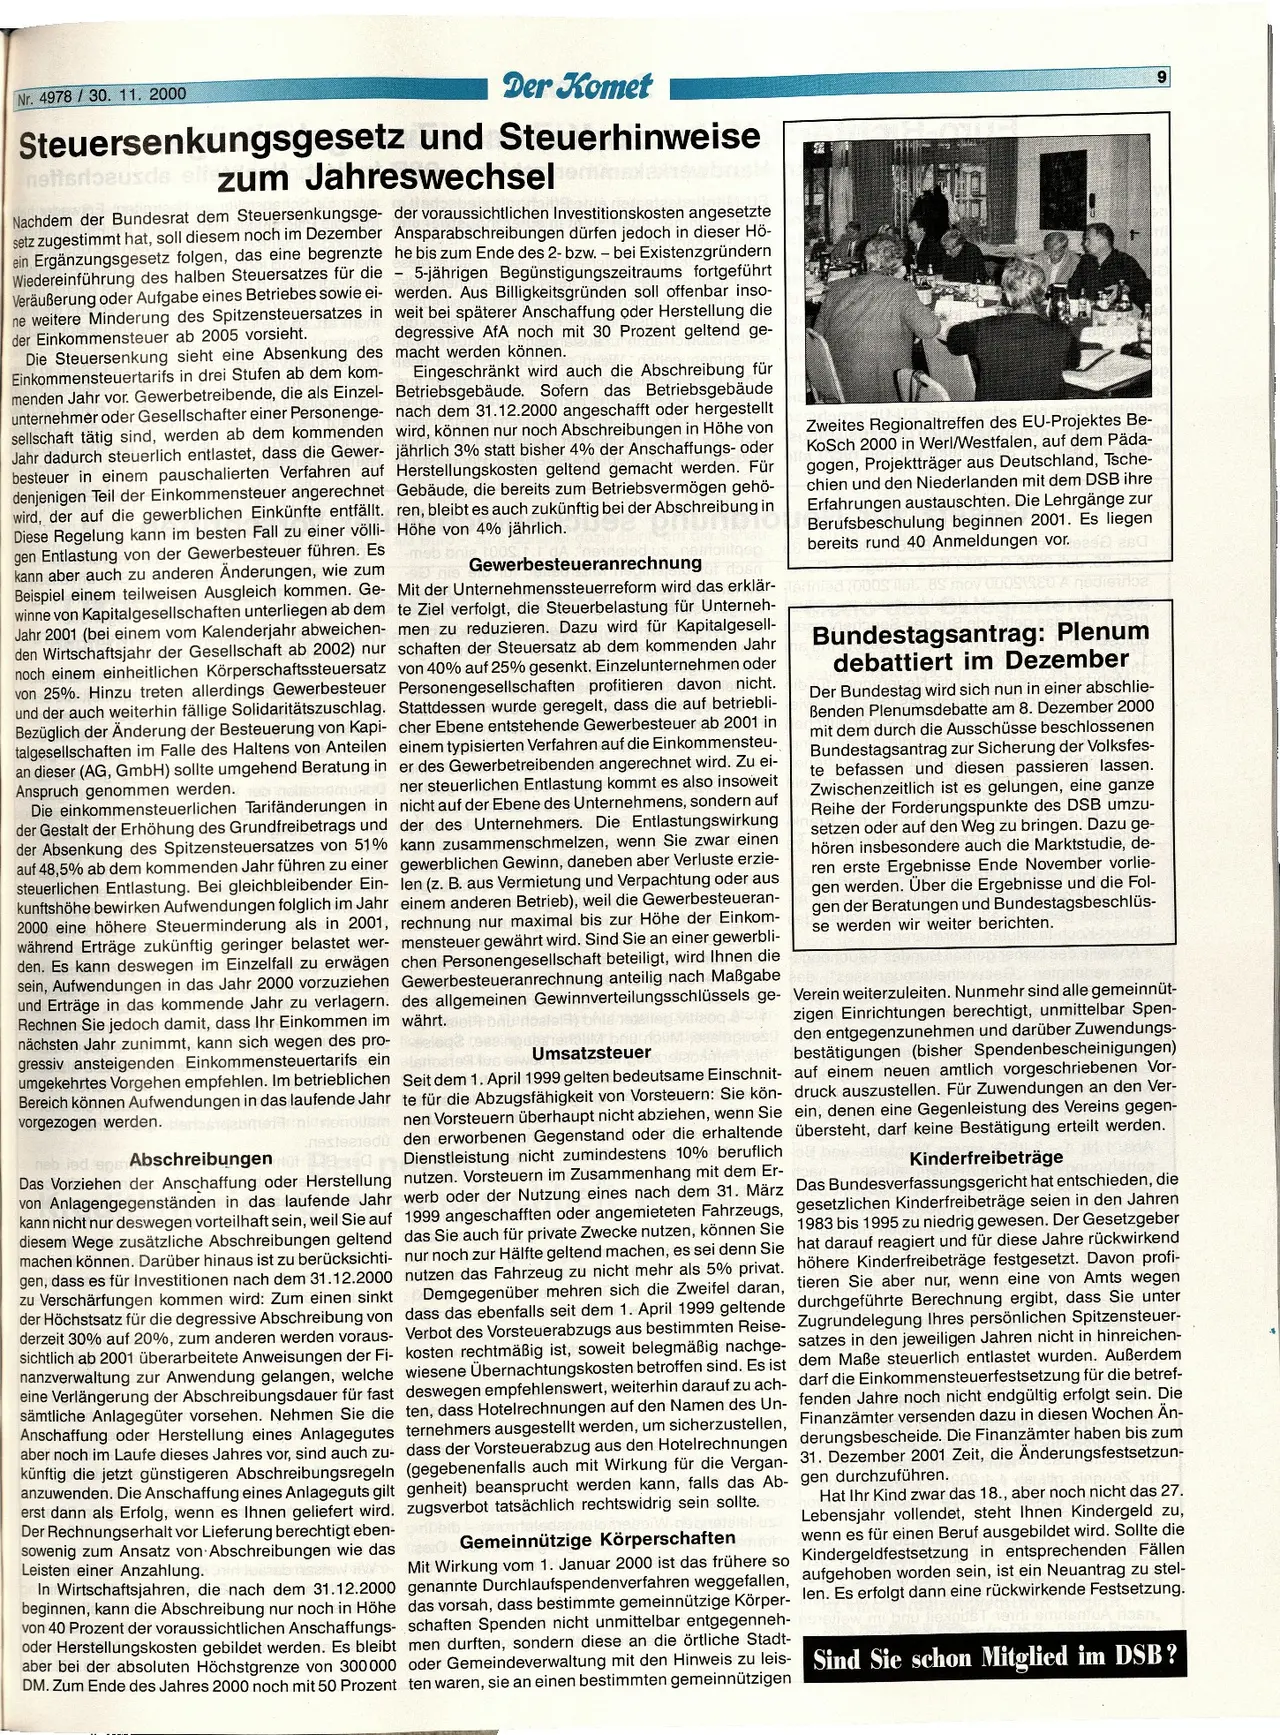
Zweites Regionaltreffen des EU-Projektes Be-
KoSch 2000 in Werl/Westfalen, auf dem Päda-
gogen, Projektträger aus Deutschland, Tsche-
chien und den Niederlanden mit dem DSB ihre
Erfahrungen austauschten. Die Lehrgänge zur
Berufsbeschulung beginnen 2001. Es liegen
bereits rund 40 Anmeldungen vor. B
Die Steuersenkung sieht eine Absenkung des
Einkommensteuertarifs in drei Stufen ab dem kom-
menden Jahr vor. Gewerbetreibende, die als Einzel-
unternehmer oder Gesellschafter einer Personenge-
sellschaft tätig sind, werden ab dem kommenden
Jahr dadurch steuerlich entlastet, dass die Gewer-
besteuer in einem pauschalierten Verfahren auf
denjenigen Teil der Einkommensteuer angerechnet
wird, der auf die gewerblichen Einkünfte entfällt.
Diese Regelung kann im besten Fall zu einer völli-
gen Entlastung von der Gewerbesteuer führen. Es
kann aber auch zu anderen Änderungen, wie zum
Beispiel einem teilweisen Ausgleich kommen. Ge- Mit der Unternehmenssteuerreform wird das erklär- en
winne von Kapitalgesellschaften unterliegen ab dem te Ziel verfolgt, die Steuerbelastung für Unterneh-
Jahr 2001 (bei einem vom Kalenderjahr abweichen- men zu reduzieren. Dazu wird für Kapitalgesell-
den Wirtschaftsjahr der Gesellschaft ab 2002) nur schaften der Steuersatz ab dem kommenden Jahr
noch einem einheitlichen Körperschaftssteuersatz von 40% auf 25% gesenkt. Einzelunternehmen oder
von 25%. Hinzu treten allerdings Gewerbesteuer Personengesellschaften profitieren davon nicht.
und der auch weiterhin fällige Solidaritätszuschlag. Stattdessen wurde geregelt, dass die auf betriebli-
Bezüglich der Änderung der Besteuerung von Kapi- cher Ebene entstehende Gewerbesteuer ab 2001 in
talgesellschaften im Falle des Haltens von Anteilen einem typisierten Verfahren auf die Einkommensteu-
an dieser (AG, GmbH) sollte umgehend Beratung in er des Gewerbetreibenden angerechnet wird. Zu ei-
Anspruch genommen werden.
ner steuerlichen Entlastung kommt es also insoweit
Die einkommensteuerlichen Tarifänderungen in nicht auf der Ebene des Unternehmens, sondern auf
der Gestalt der Erhöhung des Grundfreibetrags und der des Unternehmers. Die Entlastungswirkung
der Absenkung des Spitzensteuersatzes von 51% kann zusammenschmelzen, wenn Sie zwar einen
auf 48,5% ab dem kommenden Jahr führen zu einer gewerblichen Gewinn, daneben aber Verluste erzie-
steuerlichen Entlastung. Bei gleichbleibender Ein- len (z. B. aus Vermietung und Verpachtung oder aus
kunftshöhe bewirken Aufwendungen folglich im Jahr einem anderen Betrieb), weil die Gewerbesteueran-
2000 eine höhere Steuerminderung als in 2001, rechnung nur maximal bis zur Höhe der Einkom-
während Erträge zukünftig geringer belastet wer- mensteuer gewährt wird. Sind Sie an einer gewerbli-
den. Es kann deswegen im Einzelfall zu erwägen chen Personengesellschaft beteiligt, wird Ihnen
die
sein, Aufwendungen in das Jahr 2000 vorzuziehen Gewerbesteueranrechnung anteilig nach Maßgabe
und Erträge in das kommende Jahr zu verlagern. des allgemeinen Gewinnverteilungsschlüssels ge-
Rechnen Sie jedoch damit, dass Ihr Einkommen im währt.
nächsten Jahr zunimmt, kann sich wegen des pro-
gressiv ansteigenden Einkommensteuertarifs ein agri
umgekehrtes Vorgehen empfehlen. Im betrieblichen Seit dem 1. April 1999 gelten bedeutsame Einschnit-
Bereich können Aufwendungen in das laufende Jahr
vorgezogen werden.clerk
neb led eps Abschreibungen
Umsatzsteuer
te für die Abzugsfähigkeit von Vorsteuern: Sie kön-
nen Vorsteuern überhaupt nicht abziehen, wenn Sie
den erworbenen Gegenstand oder die erhaltende
Dienstleistung nicht zumindestens 10% beruflich
Das Vorziehen der Anschaffung oder Herstellung nutzen. Vorsteuern im Zusammenhang mit dem Er-
von Anlagengegenständen in das laufende Jahr werb oder
der Nutzung eines nach dem 31. März
kann nicht nur deswegen vorteilhaft sein, weil Sie auf 1999 angeschafften
oder angemieteten Fahrzeugs,
diesem Wege zusätzliche Abschreibungen geltend das Sie
auch für private Zwecke nutzen, können Sie
machen können. Darüber hinaus ist zu berücksichti- nur noch
zur Hälfte geltend machen, es sei denn Sie
gen, dass es für Investitionen nach dem 31.12.2000
zu Verschärfungen kommen wird: Zum einen sinkt
der Höchstsatz für die degressive Abschreibung von
derzeit 30% auf 20%, zum anderen werden voraus-
sichtlich ab 2001 überarbeitete Anweisungen der Fi-
nanzverwaltung zur Anwendung gelangen, welche
eine Verlängerung der Abschreibungsdauer für fast
sämtliche Anlagegüter vorsehen. Nehmen Sie die
Anschaffung oder Herstellung eines Anlagegutes
aber noch im Laufe dieses Jahres vor, sind auch zu-
künftig die jetzt günstigeren Abschreibungsregeln
anzuwenden. Die Anschaffung eines Anlageguts gilt
erst dann als Erfolg, wenn es Ihnen geliefert wird.
Der Rechnungserhalt vor Lieferung berechtigt eben-
sowenig zum Ansatz von Abschreibungen wie das
Leisten einer Anzahlung.
Bundestagsantrag: Plenum
debattiert im Dezember
Der Bundestag wird sich nun in einer abschlie-
Benden Plenumsdebatte am 8. Dezember 2000
mit dem durch die Ausschüsse beschlossenen
Bundestagsantrag zur Sicherung der Volksfes-
te befassen und diesen passieren lassen.
Zwischenzeitlich ist es gelungen, eine ganze
Reihe der Forderungspunkte des DSB umzu-
setzen oder auf den Weg zu bringen. Dazu ge-
hören insbesondere auch die Marktstudie, de-
ren erste Ergebnisse Ende November vorlie-
gen werden. Über die Ergebnisse und die Fol-
gen der Beratungen und Bundestagsbeschlüs-
se werden wir weiter berichten.
Verein weiterzuleiten. Nunmehr sind alle gemeinnüt-
zigen Einrichtungen berechtigt, unmittelbar Spen-
den entgegenzunehmen und darüber Zuwendungs-
bestätigungen (bisher Spendenbescheinigungen)
auf einem neuen amtlich vorgeschriebenen Vor-
druck auszustellen. Für Zuwendungen an den Ver-
ein, denen eine Gegenleistung des Vereins gegen-
übersteht, darf keine Bestätigung erteilt werden.
Kinderfreibeträge
Das Bundesverfassungsgericht hat entschieden, die
gesetzlichen Kinderfreibeträge seien in den Jahren
1983 bis 1995 zu niedrig gewesen. Der Gesetzgeber
hat darauf reagiert und für diese Jahre rückwirkend
höhere Kinderfreibeträge festgesetzt. Davon profi-
tieren Sie aber nur, wenn eine von Amts wegen
durchgeführte Berechnung ergibt, dass Sie unter
Zugrundelegung Ihres persönlichen Spitzensteuer-
satzes in den jeweiligen Jahren nicht in hinreichen-
dem Maße steuerlich entlastet wurden. Außerdem
darf die Einkommensteuerfestsetzung für die betref-
fenden Jahre noch nicht endgültig erfolgt sein. Die
Finanzämter versenden dazu in diesen Wochen Än-
derungsbescheide. Die Finanzämter haben bis zum
31. Dezember 2001 Zeit, die Änderungsfestsetzun-
nutzen das Fahrzeug zu nicht mehr als 5% privat.
Demgegenüber mehren sich die Zweifel daran,
dass das ebenfalls seit dem 1. April 1999 geltende
Verbot des Vorsteuerabzugs aus bestimmten Reise-
kosten rechtmäßig ist, soweit belegmäßig nachge-
wiesene Übernachtungskosten betroffen sind. Es ist
deswegen empfehlenswert, weiterhin darauf zu ach-
ten, dass Hotelrechnungen auf den Namen des Un-
ternehmers ausgestellt werden, um sicherzustellen,
dass der Vorsteuerabzug aus den Hotelrechnungen
(gegebenenfalls auch mit Wirkung für die Vergan-
genheit) beansprucht werden kann, falls das Ab- gen durchzuführen.
zugsverbot tatsächlich rechtswidrig sein sollte.
bib
Gemeinnützige Körperschaften
Santole
Hat Ihr Kind zwar das 18., aber noch nicht das 27.
Lebensjahr vollendet, steht Ihnen Kindergeld zu,
wenn es für einen Beruf ausgebildet wird. Sollte die
Mit Wirkung vom 1. Januar 2000 ist das frühere so Kindergeldfestsetzung in entsprechenden Fällen
In Wirtschaftsjahren, die nach dem 31.12.2000 genannte Durchlaufspendenverfahren weggefallen, aufgehoben worden
sein, ist ein Neuantrag zu stel-
beginnen, kann die Abschreibung nur noch in Höhe das vorsah, dass
bestimmte gemeinnützige Körper- len. Es erfolgt dann eine rückwirkende Festsetzung.
von 40 Prozent der voraussichtlichen Anschaffungs- schaften Spenden nicht
unmittelbar entgegenneh-
men durften, sondern diese an die örtliche Stadt-
oder Herstellungskosten gebildet werden. Es bleibt
aber bei der absoluten Höchstgrenze von 300000 oder Gemeindeverwaltung mit den Hinweis zu leis- Sind Sie schon Mitglied im DSB?
DM. Zum Ende des Jahres 2000 noch mit 50 Prozent ten waren, sie an einen bestimmten gemeinnützigen