Der Komet 5062 – Seite 4
2003-03-30 · Seite 4 von 32
OCR-Text · Seite 4
Automatisch erkannter Originaltext. Frakturschrift, historische Schreibweisen und Erkennungsfehler können vom Scan abweichen. Zitate bitte am Bild prüfen.
4
Der Komet
Wie gut ist Ihr Geld geschützt?
in Wissenswertes zum Thema Einlagensicherung
enilno-
,,Was passiert mit meinen Einlagen, wenn meine
Bank Insolvenz anmelden muss?" eine Frage, die
jeder Bankkunde in seinem eigenen Interesse be-
antworten können sollte. Denn je nach Höhe des
Einlagevolumens reichen die gesetzlich vorge-
schriebenen Sicherungsmechanismen keines-
wegs immer aus, um die Kundengelder vollstän-
dig zu schützen.
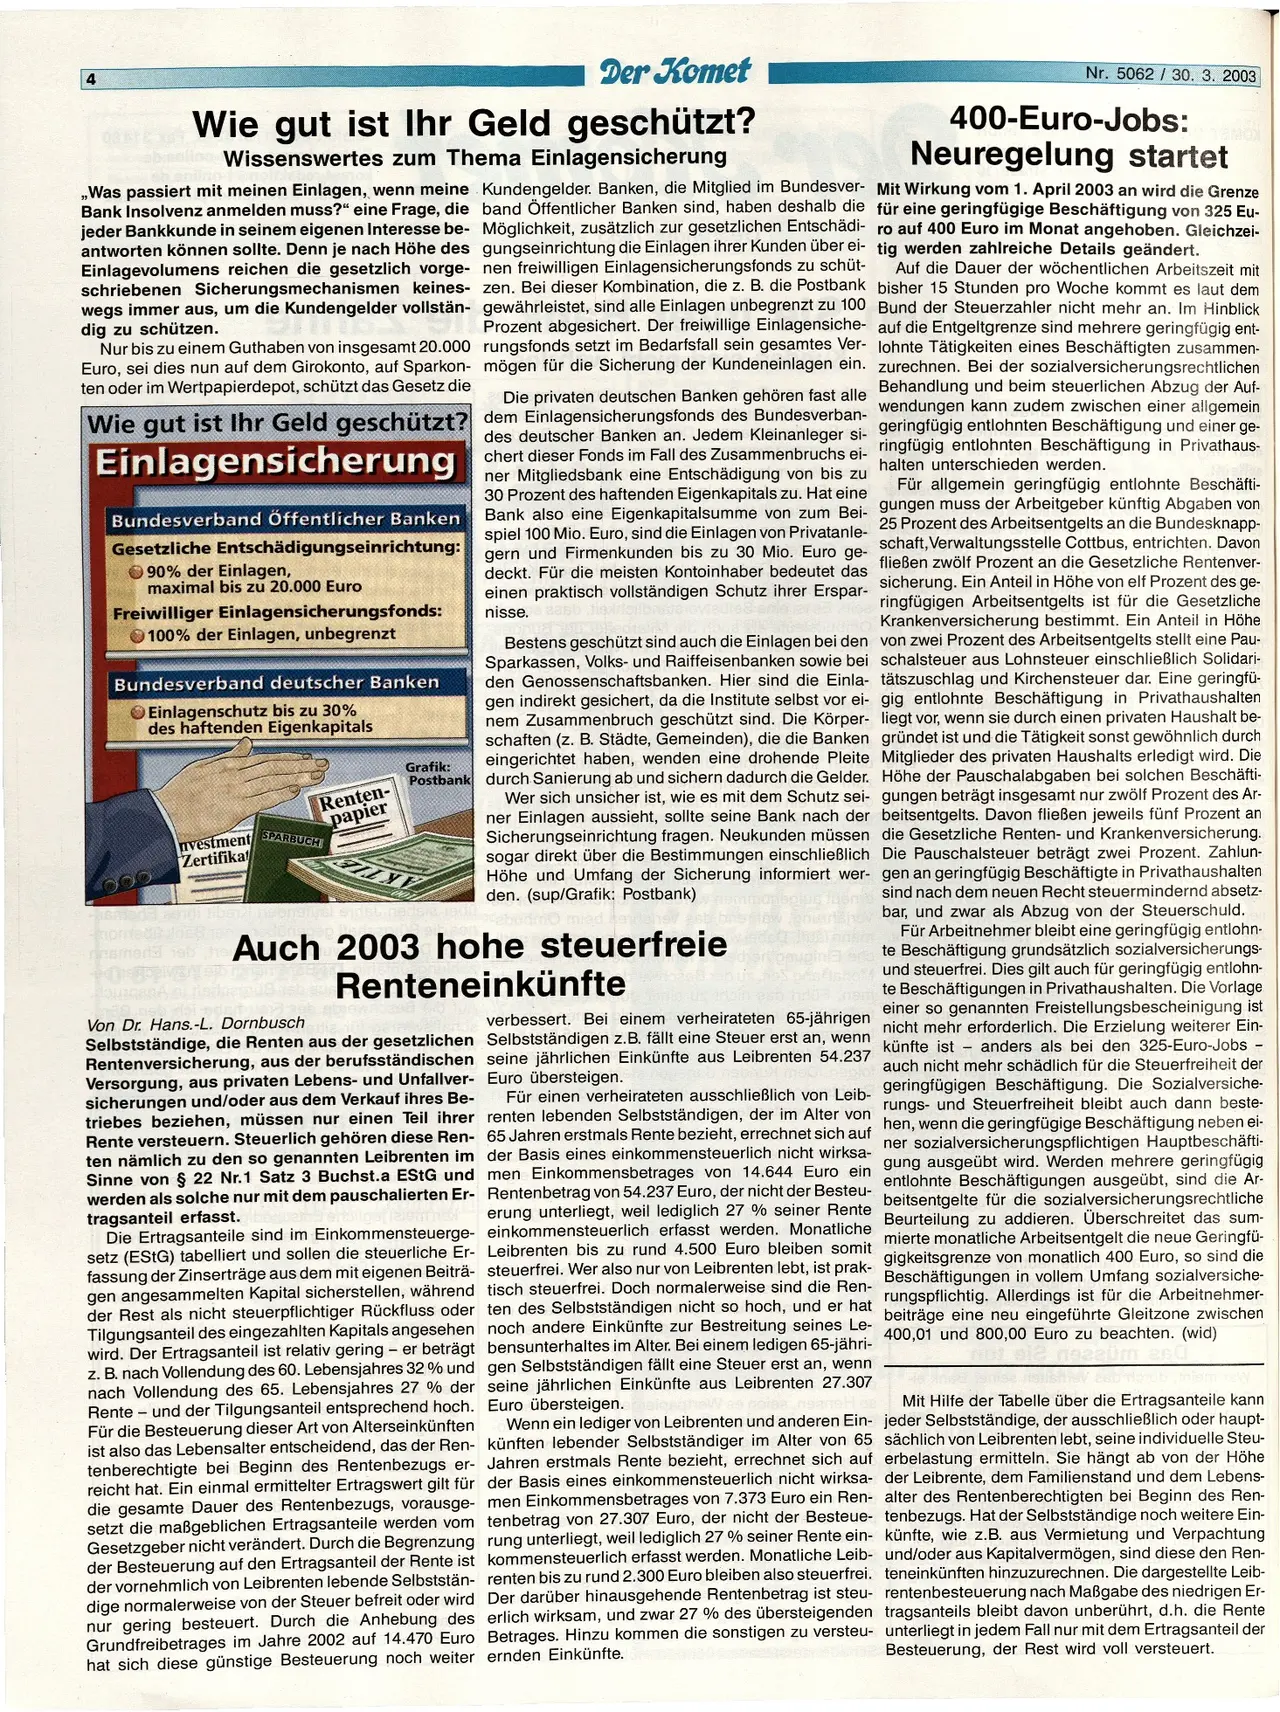
Nur bis zu einem Guthaben von insgesamt 20.000
Euro, sei dies nun auf dem Girokonto, auf Sparkon-
ten oder im Wertpapierdepot, schützt das Gesetz die
Wie gut ist Ihr Geld geschützt?
Einlagensicherung
Bundesverband Öffentlicher Banken
Gesetzliche Entschädigungseinrichtung:
90% der Einlagen,
maximal bis zu 20.000 Euro
Freiwilliger Einlagensicherungsfonds:
100% der Einlagen, unbegrenzt
Bundesverband deutscher Banken
Einlagenschutz bis zu 30%
des haftenden Eigenkapitals
monte
Renten-
papier
nvestment
Zertifika
SPARBUCH
Nr. 5062/30. 3. 2003
тамож
400-Euro-Jobs:
Neuregelung startet
Kundengelder. Banken, die Mitglied im Bundesver- Mit Wirkung vom 1. April 2003 an wird die Grenze
band Öffentlicher Banken sind, haben deshalb die für eine geringfügige Beschäftigung von 325 Eu-
Möglichkeit, zusätzlich zur gesetzlichen Entschädi- ro auf 400 Euro im Monat angehoben. Gleichzei-
gungseinrichtung die Einlagen ihrer Kunden über ei- tig werden zahlreiche Details geändert.
nen freiwilligen Einlagensicherungsfonds zu schüt- Auf die Dauer der wöchentlichen Arbeitszeit mit
zen. Bei dieser Kombination, die z. B. die Postbank bisher 15 Stunden pro Woche kommt es laut dem
gewährleistet, sind alle Einlagen unbegrenzt zu 100 Bund der Steuerzahler nicht mehr an. Im Hinblick
Prozent abgesichert. Der freiwillige Einlagensiche- auf die Entgeltgrenze sind mehrere geringfügig ent-
rungsfonds setzt im Bedarfsfall sein gesamtes Ver- lohnte Tätigkeiten eines Beschäftigten zusammen-
mögen für die Sicherung der Kundeneinlagen ein. zurechnen. Bei der sozialversicherungsrechtlichen
Die privaten deutschen Banken gehören fast alle Behandlung und beim steuerlichen Abzug der Auf-
dem Einlagensicherungsfonds des Bundesverban- wendungen kann zudem zwischen
einer allgemein
des deutscher Banken an. Jedem Kleinanleger si-
geringfügig entlohnten Beschäftigung und einer ge-
chert dieser Fonds im Fall des Zusammenbruchs ei- ringfügig
entlohnten Beschäftigung in Privathaus-
ner Mitgliedsbank eine Entschädigung von bis zu
30 Prozent des haftenden Eigenkapitals zu. Hat eine
Bank also eine Eigenkapitalsumme von zum Bei-
spiel 100 Mio. Euro, sind die Einlagen von Privatanle-
gern und Firmenkunden bis zu 30 Mio. Euro ge-
deckt. Für die meisten Kontoinhaber bedeutet das
einen praktisch vollständigen Schutz ihrer Erspar-
nisse.e aasb
Bestens geschützt sind auch die Einlagen bei den
Sparkassen, Volks- und Raiffeisenbanken sowie bei
den Genossenschaftsbanken. Hier sind die Einla-
gen indirekt gesichert, da die Institute selbst vor ei-
nem Zusammenbruch geschützt sind. Die Körper-
schaften (z. B. Städte, Gemeinden), die die Banken
eingerichtet haben, wenden eine drohende Pleite
Postbank durch Sanierung ab und sichern dadurch die Gelder.
Grafik:
t nedsia jadu
Wer sich unsicher ist, wie es mit dem Schutz sei-
ner Einlagen aussieht, sollte seine Bank nach der
Sicherungseinrichtung fragen. Neukunden müssen
sogar direkt über die Bestimmungen einschließlich
Höhe und Umfang der Sicherung informiert wer-
den. (sup/Grafik: Postbank)
mie
Auch 2003 hohe steuerfreiet
Renteneinkünfte
verbessert. Bei einem verheirateten 65-jährigen
Von Dr. Hans.-L. Dornbusch
Selbstständige, die Renten aus der gesetzlichen Selbstständigen z.B. fällt eine Steuer erst an, wenn
Rentenversicherung, aus der berufsständischen seine jährlichen Einkünfte aus Leibrenten 54.237
Versorgung, aus privaten Lebens- und Unfallver- Euro übersteigen.
sicherungen und/oder aus dem Verkauf ihres Be-
Für einen verheirateten ausschließlich von Leib-
triebes beziehen, müssen nur einen Teil ihrer renten lebenden Selbstständigen, der im Alter von
Rente versteuern. Steuerlich gehören diese Ren-
ten nämlich zu den so genannten Leibrenten im
Sinne von § 22 Nr.1 Satz 3 Buchst.a EStG und
werden als solche nur mit dem pauschalierten Er-
tragsanteil erfasst.
Leibrenten bis zu rund 4.500 Euro bleiben somit
steuerfrei. Wer also nur von Leibrenten lebt, ist prak-
tisch steuerfrei. Doch normalerweise sind die Ren-
ten des Selbstständigen nicht so hoch, und er hat
noch andere Einkünfte zur Bestreitung seines Le-
bensunterhaltes im Alter. Bei einem ledigen 65-jähri-
gen Selbstständigen fällt eine Steuer erst an, wenn
seine jährlichen Einkünfte aus Leibrenten 27.307
Euro übersteigen.
65 Jahren erstmals Rente bezieht, errechnet sich auf
der Basis eines einkommensteuerlich nicht wirksa-
men Einkommensbetrages von 14.644 Euro ein
Rentenbetrag von 54.237 Euro, der nicht der Besteu-
erung unterliegt, weil lediglich 27 % seiner Rente
Die Ertragsanteile sind im Einkommensteuerge- einkommensteuerlich erfasst werden. Monatliche
setz (EStG) tabelliert und sollen die steuerliche Er-
fassung der Zinserträge aus dem mit eigenen Beiträ-
gen angesammelten Kapital sicherstellen, während
der Rest als nicht steuerpflichtiger Rückfluss oder
Tilgungsanteil des eingezahlten Kapitals angesehen
wird. Der Ertragsanteil ist relativ gering - er beträgt
z. B. nach Vollendung des 60. Lebensjahres 32% und
nach Vollendung des 65. Lebensjahres 27 % der
Rente und der Tilgungsanteil entsprechend hoch.
Für die Besteuerung dieser Art von Alterseinkünften
ist also das Lebensalter entscheidend, das der Ren-
tenberechtigte bei Beginn des Rentenbezugs er-
reicht hat. Ein einmal ermittelter Ertragswert gilt für
die gesamte Dauer des Rentenbezugs, vorausge-
setzt die maßgeblichen Ertragsanteile werden vom
Gesetzgeber nicht verändert. Durch die Begrenzung
der Besteuerung auf den Ertragsanteil der Rente ist
der vornehmlich von Leibrenten lebende Selbststän-
dige normalerweise von der Steuer befreit oder wird
nur gering besteuert. Durch die Anhebung des
Grundfreibetrages im Jahre 2002 auf 14.470 Euro
hat sich diese günstige Besteuerung noch weiter
Wenn ein lediger von Leibrenten und anderen Ein-
künften lebender Selbstständiger im Alter von 65
Jahren erstmals Rente bezieht, errechnet sich auf
der Basis eines einkommensteuerlich nicht wirksa-
men Einkommensbetrages von 7.373 Euro ein Ren-
tenbetrag von 27.307 Euro, der nicht der Besteue-
rung unterliegt, weil lediglich 27 % seiner Rente ein-
kommensteuerlich erfasst werden. Monatliche Leib-
renten bis zu rund 2.300 Euro bleiben also steuerfrei.
Der darüber hinausgehende Rentenbetrag ist steu-
erlich wirksam, und zwar 27 % des übersteigenden
Betrages. Hinzu kommen die sonstigen zu versteu-
ernden Einkünfte.
halten unterschieden werden.
Für allgemein geringfügig entlohnte Beschäfti-
gungen muss der Arbeitgeber künftig Abgaben von
25 Prozent des Arbeitsentgelts an die Bundesknapp-
schaft, Verwaltungsstelle Cottbus, entrichten. Davon
fließen zwölf Prozent an die Gesetzliche Rentenver-
sicherung. Ein Anteil in Höhe von elf Prozent des ge-
ringfügigen Arbeitsentgelts ist für die Gesetzliche
Krankenversicherung bestimmt. Ein Anteil in Höhe
von zwei Prozent des Arbeitsentgelts stellt eine Pau-
schalsteuer aus Lohnsteuer einschließlich Solidari-
tätszuschlag und Kirchensteuer dar. Eine geringfü-
gig entlohnte Beschäftigung in Privathaushalten
liegt vor, wenn sie durch einen privaten Haushalt be-
gründet ist und die Tätigkeit sonst gewöhnlich durch
Mitglieder des privaten Haushalts erledigt wird. Die
Höhe der Pauschalabgaben bei solchen Beschäfti-
gungen beträgt insgesamt nur zwölf Prozent des Ar-
beitsentgelts. Davon fließen jeweils fünf Prozent an
die Gesetzliche Renten- und Krankenversicherung.
Die Pauschalsteuer beträgt zwei Prozent. Zahlun-
gen an geringfügig Beschäftigte in Privathaushalten
sind nach dem neuen Recht steuermindernd absetz-
bar, und zwar als Abzug von der Steuerschuld.
Für Arbeitnehmer bleibt eine geringfügig entlohn-
te Beschäftigung grundsätzlich sozialversicherungs-
und steuerfrei. Dies gilt auch für geringfügig entlohn-
te Beschäftigungen in Privathaushalten. Die Vorlage
einer so genannten Freistellungsbescheinigung ist
nicht mehr erforderlich. Die Erzielung weiterer Ein-
künfte ist - anders als bei den 325-Euro-Jobs -
auch nicht mehr schädlich für die Steuerfreiheit der
geringfügigen Beschäftigung. Die Sozialversiche-
rungs- und Steuerfreiheit bleibt auch dann beste-
hen, wenn die geringfügige Beschäftigung neben ei-
ner sozialversicherungspflichtigen Hauptbeschäfti-
gung ausgeübt wird. Werden mehrere geringfügig
entlohnte Beschäftigungen ausgeübt, sind die Ar-
beitsentgelte für die sozialversicherungsrechtliche
Beurteilung zu addieren. Überschreitet das sum-
mierte monatliche Arbeitsentgelt die neue Geringfü-
gigkeitsgrenze von monatlich 400 Euro, so sind die
Beschäftigungen in vollem Umfang sozialversiche-
rungspflichtig. Allerdings ist für die Arbeitnehmer-
beiträge eine neu eingeführte Gleitzone zwischen
400,01 und 800,00 Euro zu beachten. (wid)
922üm 260
Mit Hilfe der Tabelle über die Ertragsanteile kann
jeder Selbstständige, der ausschließlich oder haupt-
sächlich von Leibrenten lebt, seine individuelle Steu-
erbelastung ermitteln. Sie hängt ab von der Höhe
der Leibrente, dem Familienstand und dem Lebens-
alter des Rentenberechtigten bei Beginn des Ren-
tenbezugs. Hat der Selbstständige noch weitere Ein-
künfte, wie z.B. aus Vermietung und Verpachtung
und/oder aus Kapitalvermögen, sind diese den Ren-
teneinkünften hinzuzurechnen. Die dargestellte Leib-
rentenbesteuerung nach Maßgabe des niedrigen Er-
tragsanteils bleibt davon unberührt, d.h. die Rente
unterliegt in jedem Fall nur mit dem Ertragsanteil der
Besteuerung, der Rest wird voll versteuert.