Der Komet 4786 – Seite 3
1995-07-30 · Seite 3 von 40
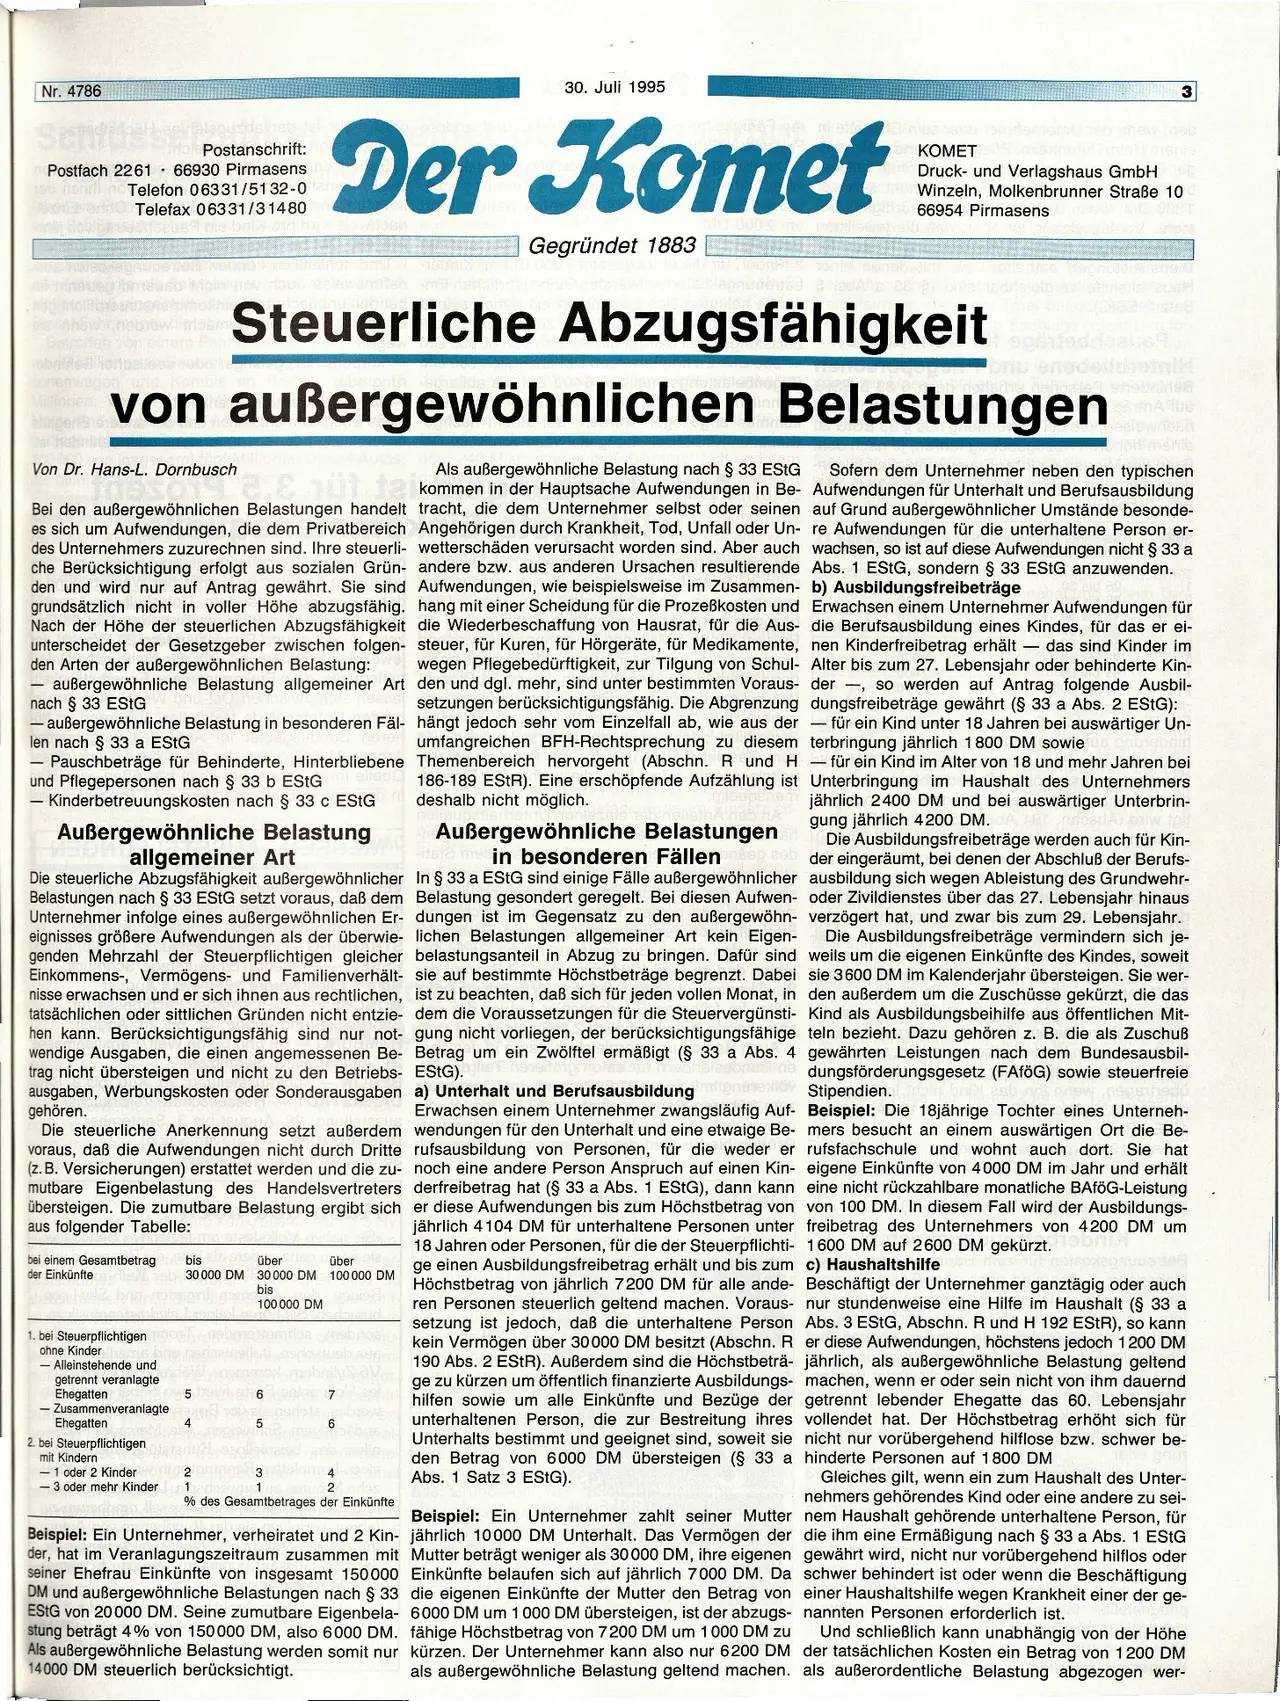
OCR-Text · Seite 3
Automatisch erkannter Originaltext. Frakturschrift, historische Schreibweisen und Erkennungsfehler können vom Scan abweichen. Zitate bitte am Bild prüfen.
Nr. 4786
Postanschrift:
Postfach 2261 66930 Pirmasens
Telefon 06331/5132-0 an
Telefax 06331/31480
30. Juli 1995
Der Komet
MC: Tan Gegründet 1883
KOMET
Druck- und Verlagshaus GmbH
ection Winzeln, Molkenbrunner Straße 10
66954 Pirmasens
Steuerliche Abzugsfähigkeit behaddaet
addoausq
von außergewöhnlichen Belastungen
Von Dr. Hans-L. Dornbusch
Als außergewöhnliche Belastung nach § 33 EStG
3
Sofern dem Unternehmer neben den typischen
2.8 1üt ta kommen in der Hauptsache Aufwendungen in Be- Aufwendungen für Unterhalt und Berufsausbildung
Bei den außergewöhnlichen Belastungen handelt tracht, die dem Unternehmer selbst oder seinen auf Grund außergewöhnlicher Umstände besonde-
es sich um Aufwendungen, die dem Privatbereich Angehörigen durch Krankheit, Tod, Unfall oder Un- re Aufwendungen für die unterhaltene Person er-
des Unternehmers zuzurechnen sind. Ihre steuerli- wetterschäden verursacht worden sind. Aber auch wachsen, so ist auf diese Aufwendungen nicht § 33 a
che Berücksichtigung erfolgt aus sozialen Grün- andere bzw. aus anderen Ursachen resultierende Abs. 1 EStG, sondern § 33 EStG anzuwenden.
den und wird nur auf Antrag gewährt. Sie sind Aufwendungen, wie beispielsweise im Zusammen- b) Ausbildungsfreibeträge
grundsätzlich nicht in voller Höhe abzugsfähig. hang mit einer Scheidung für die Prozeßkosten und Erwachsen einem Unternehmer Aufwendungen für
Nach der Höhe der steuerlichen Abzugsfähigkeit die Wiederbeschaffung von Hausrat, für die Aus- die Berufsausbildung eines Kindes, für das er ei-
unterscheidet der Gesetzgeber zwischen folgen- steuer, für Kuren, für Hörgeräte, für Medikamente, nen Kinderfreibetrag erhält das sind Kinder im
den Arten der außergewöhnlichen Belastung: wegen Pflegebedürftigkeit, zur Tilgung von Schul- Alter bis zum 27. Lebensjahr oder behinderte Kin-
außergewöhnliche Belastung allgemeiner Art den und dgl. mehr, sind unter bestimmten Voraus- der, so werden auf Antrag folgende Ausbil-
nach § 33 EStG
setzungen berücksichtigungsfähig. Die Abgrenzung dungsfreibeträge gewährt (§ 33 a Abs. 2 EStG):
Pauschbeträge für Behinderte, Hinterbliebene
und Pflegepersonen nach § 33 b EStG
- außergewöhnliche Belastung in besonderen Fäl- hängt jedoch sehr vom Einzelfall ab, wie aus der für ein Kind unter 18 Jahren bei auswärtiger Un-
len nach § 33 a EStG
umfangreichen BFH-Rechtsprechung zu diesem terbringung jährlich 1800 DM sowie
Themenbereich hervorgeht (Abschn. R und H für ein Kind im Alter von 18 und mehr Jahren bei
186-189 EStR). Eine erschöpfende Aufzählung ist Unterbringung im Haushalt des Unternehmers
deshalb nicht möglich.
jährlich 2400 DM und bei auswärtiger Unterbrin-
gung jährlich 4200 DM.
- Kinderbetreuungskosten nach § 33 c EStG
Außergewöhnliche Belastung
allgemeiner Art
le
Außergewöhnliche Belastungen
tele metin besonderen Fällen
Die Ausbildungsfreibeträge werden auch für Kin-
der eingeräumt, bei denen der Abschluß der Berufs-
ausbildung sich wegen Ableistung des Grundwehr-
oder Zivildienstes über das 27. Lebensjahr hinaus
verzögert hat, und zwar bis zum 29. Lebensjahr.
Die steuerliche Abzugsfähigkeit außergewöhnlicher In § 33 a EStG sind einige Fälle außergewöhnlicher
Belastungen nach § 33 EStG setzt voraus, daß dem Belastung gesondert geregelt. Bei diesen Aufwen-
Unternehmer infolge eines außergewöhnlichen Er- dungen ist im Gegensatz zu den außergewöhn-
eignisses größere Aufwendungen als der überwie- lichen Belastungen allgemeiner Art kein Eigen- Die Ausbildungsfreibeträge vermindern sich je-
genden Mehrzahl der Steuerpflichtigen gleicher belastungsanteil in Abzug zu bringen. Dafür sind weils um die eigenen Einkünfte des Kindes, soweit
Einkommens-, Vermögens- und Familienverhält sie auf bestimmte Höchstbeträge begrenzt. Dabei sie 3600 DM im Kalenderjahr übersteigen. Sie wer-
nisse erwachsen und er sich ihnen aus rechtlichen, ist zu beachten, daß sich für jeden vollen Monat, in den außerdem um die Zuschüsse gekürzt, die das
tatsächlichen oder sittlichen Gründen nicht entzie- dem die Voraussetzungen für die Steuervergünsti- Kind als Ausbildungsbeihilfe aus öffentlichen Mit-
hen kann. Berücksichtigungsfähig sind nur not- gung nicht vorliegen, der berücksichtigungsfähige teln bezieht. Dazu gehören z. B. die als Zuschuẞ
wendige Ausgaben, die einen angemessenen Be- Betrag um ein Zwölftel ermäßigt (§ 33 a Abs. 4 gewährten Leistungen nach dem Bundesausbil-
trag nicht übersteigen und nicht zu den Betriebs- EStG).
dungsförderungsgesetz (FAföG) sowie steuerfreie
ausgaben, Werbungskosten oder Sonderausgaben a) Unterhalt und Berufsausbildung sexy Stipendien. bril asb nd new
gehören.
Erwachsen einem Unternehmer zwangsläufig Auf- Beispiel: Die 18jährige Tochter eines Unterneh-
wendungen für den Unterhalt und eine etwaige Be- mers besucht an einem auswärtigen Ort die Be-
rufsausbildung von Personen, für die weder er rufsfachschule und wohnt auch dort. Sie hat
noch eine andere Person Anspruch auf einen Kin-
derfreibetrag hat (§ 33 a Abs. 1 EStG), dann kann
er diese Aufwendungen bis zum Höchstbetrag von
jährlich 4104 DM für unterhaltene Personen unter
18 Jahren oder Personen, für die der Steuerpflichti-
ge einen Ausbildungsfreibetrag erhält und bis zum
Höchstbetrag von jährlich 7200 DM für alle ande-
ren Personen steuerlich geltend machen. Voraus-
setzung ist jedoch, daß die unterhaltene Person
kein Vermögen über 30000 DM besitzt (Abschn. R
190 Abs. 2 EStR). Außerdem sind die Höchstbeträ- jährlich, als außergewöhnliche Belastung geltend
ge zu kürzen um öffentlich finanzierte Ausbildungs-
hilfen sowie um alle Einkünfte und Bezüge der
unterhaltenen Person, die zur Bestreitung ihres
Unterhalts bestimmt und geeignet sind, soweit sie
den Betrag von 6000 DM übersteigen (§ 33 a
Abs. 1 Satz 3 EStG).
Die steuerliche Anerkennung setzt außerdem
voraus, daß die Aufwendungen nicht durch Dritte
(z. B. Versicherungen) erstattet werden und die zu-
mutbare Eigenbelastung des Handelsvertreters
übersteigen. Die zumutbare Belastung ergibt sich
aus folgender Tabelle:
bei einem Gesamtbetrag
der Einkünfte
1. bei Steuerpflichtigen
ohne Kinder
-Alleinstehende und
getrennt veranlagte
Ehegatten
- Zusammenveranlagte
Ehegatten
2. bei Steuerpflichtigen
mit Kindern
-1 oder 2 Kinder
-3 oder mehr Kinder
bis
über
über
30 000 DM 30 000 DM 100 000 DM
bis
100000 DM
5
2
1
3
1
2
% des Gesamtbetrages der Einkünfte
Beispiel: Ein Unternehmer, verheiratet und 2 Kin-
der, hat im Veranlagungszeitraum zusammen mit
seiner Ehefrau Einkünfte von insgesamt 150000
DM und außergewöhnliche Belastungen nach § 33
EStG von 20000 DM. Seine zumutbare Eigenbela-
stung beträgt 4% von 150000 DM, also 6000 DM.
Als außergewöhnliche Belastung werden somit nur
14000 DM steuerlich berücksichtigt.
eigene Einkünfte von 4000 DM im Jahr und erhält
eine nicht rückzahlbare monatliche BAföG-Leistung
von 100 DM. In diesem Fall wird der Ausbildungs-
freibetrag des Unternehmers von 4200 DM um
1600 DM auf 2600 DM gekürzt.
c) Haushaltshilfe
Beschäftigt der Unternehmer ganztägig oder auch
nur stundenweise eine Hilfe im Haushalt (§ 33 a
Abs. 3 EStG, Abschn. R und H 192 EStR), so kann
er diese Aufwendungen, höchstens jedoch 1200 DM
machen, wenn er oder sein nicht von ihm dauernd
getrennt lebender Ehegatte das 60. Lebensjahr
vollendet hat. Der Höchstbetrag erhöht sich für
nicht nur vorübergehend hilflose bzw. schwer be-
hinderte Personen auf 1800 DM
Gleiches gilt, wenn ein zum Haushalt des Unter-
nehmers gehörendes Kind oder eine andere zu sei-
nem Haushalt gehörende unterhaltene Person, für
die ihm eine Ermäßigung nach § 33 a Abs. 1 EStG
gewährt wird, nicht nur vorübergehend hilflos oder
schwer behindert ist oder wenn die Beschäftigung
einer Haushaltshilfe wegen Krankheit einer der ge-
nannten Personen erforderlich ist.
Beispiel: Ein Unternehmer zahlt seiner Mutter
jährlich 10000 DM Unterhalt. Das Vermögen der
Mutter beträgt weniger als 30000 DM, ihre eigenen
Einkünfte belaufen sich auf jährlich 7000 DM. Da
die eigenen Einkünfte der Mutter den Betrag von
6000 DM um 1000 DM übersteigen, ist der abzugs-
fähige Höchstbetrag von 7200 DM um 1000 DM zu Und schließlich kann unabhängig von der Höhe
kürzen. Der Unternehmer kann also nur 6200 DM der tatsächlichen Kosten ein Betrag von 1200 DM
als außergewöhnliche Belastung geltend machen. als außerordentliche Belastung abgezogen wer-