Der Komet 4786 – Seite 4
1995-07-30 · Seite 4 von 40
OCR-Text · Seite 4
Automatisch erkannter Originaltext. Frakturschrift, historische Schreibweisen und Erkennungsfehler können vom Scan abweichen. Zitate bitte am Bild prüfen.
4
Der Komet
Die Abzugsfähigkeit von Kinderbetreuungskosten
ist auf jährlich 4000 DM bei einem Kind begrenzt.
Dieser Betrag erhöht sich für jedes weitere Kind
um 2000 DM.
Nr. 4786/30. 7. 1995
Gehört das Kind gleichzeitig zum Haushalt von
zwei Alleinstehenden, steht jedem von ihnen der
maßgebliche Betrag zur Hälfte zu. Ohne Einzel-
nachweis wird pro Kind ein Pauschbetrag von jähr-
lich 480 DM berücksichtigt.
den, wenn der Unternehmer oder sein Ehegatte in rer Fähigkeiten sowie für sportliche und andere oder mehr ist der abzugsfähige Höchstbetrag für
3 Kinder von 8000 DM erreicht.
einem Heim (Altenheim, Pflegeheim und gleicharti- Freizeitbetätigungen.
ge Einrichtung) untergebracht ist, ohne pflege-
bedürftig zu sein. Dieser Betrag erhöht sich auf
1800 DM, wenn dauernde Pflegebedürftigkeit be-
steht. Voraussetzung ist aber, daß die jeweiligen
Aufwendungen für die Unterbringung Kosten für
Dienstleistungen enthalten, die mit denen einer
Haushaltshilfe vergleichbar sind (§ 33 a Abs. 3
Satz 2 EStG).
Pauschbeträge für Behinderte,
Hinterbliebene und Pflegepersonen
Behinderte Personen erhalten nach § 33 b EStG
auf Antrag, wenn sie nicht höhere Aufwendungen
nachweisen, die bei Anwendung des § 33 EStG zu
einem höheren Abzugsbetrag führen, je nach dem
Grad der Minderung ihrer Erwerbsfähigkeit folgen-
de steuerfreien Behinderten-Pauschbeträge (§ 33 b
Abs. 3 EStG):
Stufe
12345698
Bei einer Minderung der
Erwerbsfähigkeit um %
Jahresbetrag
25 bis 30
600
35 bis 40
840
45 bis 50
1110
55 bis 60
1410
65 bis 70
1740
75 bis 80
2070
2400
2760
85 bis 90
Beispiel: Ein Unternehmer ist verheiratet und hat
3 Kinder, für die er insgesamt 7000 DM an Kinder-
betreuungskosten aufwendet. Seine jährlichen Ein-
künfte belaufen sich zusammen mit denen seines
Ehepartners auf 60000 DM. Der zumutbare Eigen-
belastungsanteil beträgt ein Prozent von 60000 DM
= 600 DM. Es können 7000 DM abzüglich 600 DM
= 6400 DM als außerge-
(Eigenbelastungsanteil)
wöhnliche Belastung vom zu versteuernden Ein-
kommen abgezogen werden. Bei einem nachge-
wiesenen Kinderbetreuungsaufwand von 8600 DM
Und schließlich können Betreuungskosten aus-
nahmsweise auch von nicht dauernd getrennt le-
benden unbeschränkt einkommensteuerpflichtigen.
Ehegatten geltend gemacht werden, wenn sie
wegen
körperlicher, geistiger oder seelischer Behinde-
rung oder
länger dauernder Krankheit
eines Ehegatten entstehen und der andere Ehegatte
erwerbstätig oder ebenfalls krank oder behindert ist.
Arbeitslosengeld ist für 3,5 Prozent
wichtigste Einkommensquelle
Die bedeutendste Unterhaltsquelle der Bevölke- genommene Vorruhestandsregelungen und das
rung in Deutschland bleibt nach wie vor das Ein- verstärkte Angebot an beruflicher
Weiterbildung in
kommen aus Erwerbstätigkeit. Im April 1994 den neuen Bundesländern.
Unterhalt von Angehö-
bezogen nach jetzt vorgelegten Zahlen rund 42 rigen bezogen im früheren
Bundesgebiet 33 Pro-
Prozent der 81,4 Millionen Einwohner überwiegend zent, in den neuen Bundesländern
23 Prozent der
hieraus ihren Lebensunterhalt. 31 Prozent bezo- jeweiligen Bevölkerung. Bei der
wichtigsten Unter-
gen Unterhalt von Angehörigen, knapp 24 Prozent haltsquelle, dem Einkommen aus
Erwerbstätigkeit,
95 bis 100
lebten überwiegend von Rente oder Pensionen, ei- lassen sich zwischen Ost
und West keine gravie-
Für Blinde und für Behinderte, die infolge der Be- genem Vermögen, Vermietung, Zinsen, Altenteil, renden Unterschiede
feststellen. Während im frü-
hinderung auf ständige Hilfe angewiesen sind, er- Sozialhilfe oder
sonstigen Unterstützungen wie heren Bundesgebiet im April des vergangenen
höht sich der Pauschbetrag auf 7200 DM. Die zum Bespiel
BAföG und für 3,5 Prozent war Ar- Jahres 41,8 Prozent der Bevölkerung aus dieser
Gewährung des erhöhten Pauschbetrages ist nicht beitslosengeld
oder -hilfe die wichtigste Einkom- Quelle ihren Lebensunterhalt bestritten, waren es
in den neuen Bundesländern 42,1 Prozent. (wid)
davon abhängig, daß eine Pflegeperson beschäf- mensquelle
.
An den
Anteilen der einzelnen Unterhaltsquellen
tigt wird (Abschn. 194 Abs. 2 Satz 2 EStR).
Personen, denen laufende Hinterbliebenenbezü- hat sich in den letzten Jahren nichts Grundlegen-
ge nach dem Bundesversorgungsgesetz, aus der des geändert
. Unterschiede gibt es laut dem Stati-
gesetzlichen Unfallversicherung, nach beamten- stischen
Bundesamt allerdings nach wie vor hin-
rechtlichen Vorschriften wegen eines Dienstunfalls
sichtlich der Strukturen der Unterhaltungsquellen
VECHTA
des Verstorbenen oder nach den Vorschriften des zwischen
den beiden Teilgebieten Deutschlands. KEMPTEN
-
Ostbayernschau: 12. bis 20. August
Bundesentschädigungsgesetzes zustehen, erhal- Bedingt
durch den höheren Anteil von Erwerbslo- Wirtschaftsausstellung
: 12. bis 20. August
ten auf Antrag einen steuerfreien Hinterbliebenen-
sen in den neuen Bundesländern und Berlin-Ost STRAUBING -
Pauschbetrag von jährlich 720 DM (§ 33 b Abs. 4 lebten
dort im April 1994 immerhin 7,3 Prozent der ESSEN -
Präsenta/Einkaufstage Schmuck,
EStG, Abschn. 194 Abs. 11 bis 13 ESTR).usneb
Bevölkerung überwiegend von Arbeitslosengeld/ Uhren, Silberwaren: 15. bis 20. August
Steht der Pauschbetrag für Behinderte oder
für -hilfe. Im früheren Bundesgebiet betrug der ent- MÜNCHEN - ISPO-Herbst
/Fachmesse für
Sportartikel und -mode: 22. bis 25. August
Hinterbliebene einem Kind des Unternehmers zu,
sprechende Anteil lediglich 2,6 Prozent.
HAMBURG - Du und Deine Welt/Familienmesse:
für das er einen Kinderfreibetrag erhält, so wird der
Pauschbetrag auf Antrag auf den Unternehmer
25. August bis 3. September
Hessenschau/Verbraucher-
übertragen, wenn ihn das Kind nicht in Anspruch
BERLIN - Funkausstellung: 26. Aug. bis 3. Sept.
nimmt (§ 33 b Abs. 5 EStG, Abschn. 194 Abs
. 9 und
DARMSTADT -
ausstellung: 26. August bis 3. September
DÜSSELDORF - Caravan-Salon:
10 ESTR).
26. August bis 3. September
Seit 1990 gibt es außerdem einen Pflege-
Pauschbetrag von 1800 DM für die persönliche
häusliche Pflege von nicht nur vorübergehend hilf-
losen Personen (§ 33 b Abs. 6 EStG).
-
Kinderbetreuungskosten ga
Betreuungskosten für zum Haushalt eines Allein-
stehenden das sind nach dem Gesetz Ledige,
dauernd getrennt lebende Ehegatten und Verheira-
tete, deren Ehegatte nicht unbeschränkt steuer-
pflichtig ist gehörende Kinder können bei
Übersteigen der zumutbaren Eigenbelastung
nach
§ 33 EStG steuermindernd berücksichtigt werden,
wenn sie wegen
-
-
Erwerbstätigkeit oder
-körperlicher, geistiger oder seelischer Behinde-
rung oder
länger dauernder Krankheit (mindestens 3
Monate)
des Unternehmers unbedingt notwendig sind (§ 33
c EStG, Abschn. 195 EStR). Dazu gehören die Un-
terbringung in Kindergärten, Kindertagesstätten,
Kinderhorten, Kinderheimen, Kinderkrippen sowie
bei Tages- oder Wochenmüttern und in Ganztags-
pflegestellen; ferner Aufwendungen für die Beauf-
sichtigung von Kindern bei der Erledigung häusli-
cher Schulaufgaben. Dazu gehören nicht Aufwen-
dungen für Unterricht, für die Vermittlung besonde-
Auch Renten und dergleichen waren in den neu-
en Bundesländern für einen größeren Teil der Be-
völkerung mit rund 27,6 Prozent, im Gegensatz
zum früheren Bundesgebiet mit 22,7 Prozent
, die
überwiegende Quelle des Lebensunterhaltes.
Gründe hierfür sind die umfangreich in Anspruch
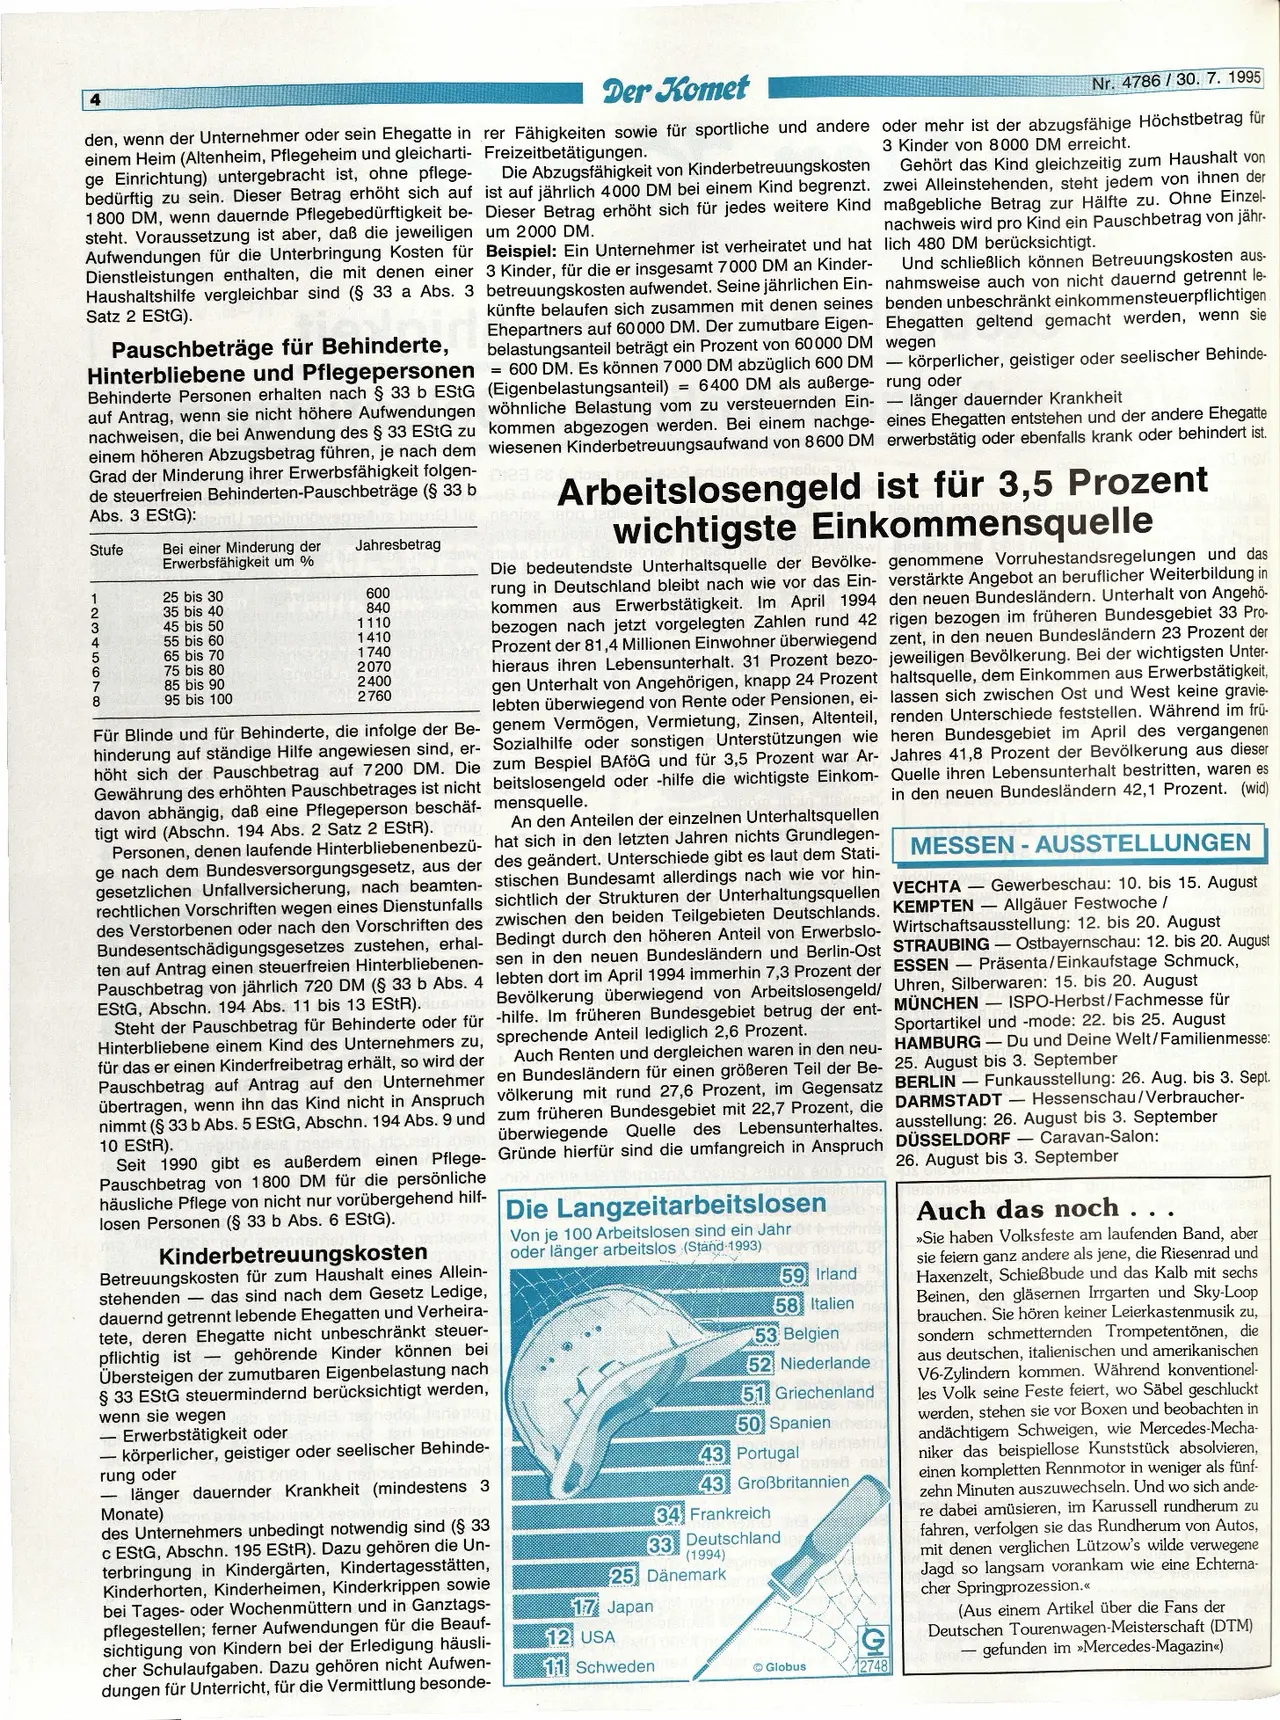
Die Langzeitarbeitslosen
Von je 100 Arbeitslosen sind ein Jahr
oder länger arbeitslos (Stand 1993)00
59 Irland
58 Italien st
53 Belgien
52 Niederlande
51 Griechenland
50 Spanien
43 Portugal
43 Großbritannien
34 Frankreich
33 Deutschland
(1994)
25 Dänemark
17 Japan
12 USA
11 Schweden
G
Globus
12748
MESSEN - AUSSTELLUNGEN
Gewerbeschau: 10. bis 15. August
Allgäuer Festwoche /
Auch das noch . . .
>>Sie haben Volksfeste am laufenden Band, aber
sie feiern ganz andere als jene, die Riesenrad und
Haxenzelt, Schießbude und das Kalb mit sechs
Beinen, den gläsernen Irrgarten und Sky-Loop
brauchen. Sie hören keiner Leierkastenmusik zu,
sondern schmetternden Trompetentönen, die
aus deutschen, italienischen und amerikanischen
V6-Zylindern kommen. Während konventionel-
les Volk seine Feste feiert, wo Säbel geschluckt
werden, stehen sie vor Boxen und beobachten in
andächtigem Schweigen, wie Mercedes-Mecha-
niker das beispiellose Kunststück absolvieren,
einen kompletten Rennmotor in weniger als fünf-
zehn Minuten auszuwechseln. Und wo sich ande-
re dabei amüsieren, im Karussell rundherum zu
fahren, verfolgen sie das Rundherum von Autos,
mit denen verglichen Lützow's wilde verwegene
Jagd so langsam vorankam wie eine Echterna-
cher Springprozession.<<
(Aus einem Artikel über die Fans der
Deutschen Tourenwagen-Meisterschaft (DTM)
- gefunden im >>Mercedes-Magazin<)